
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
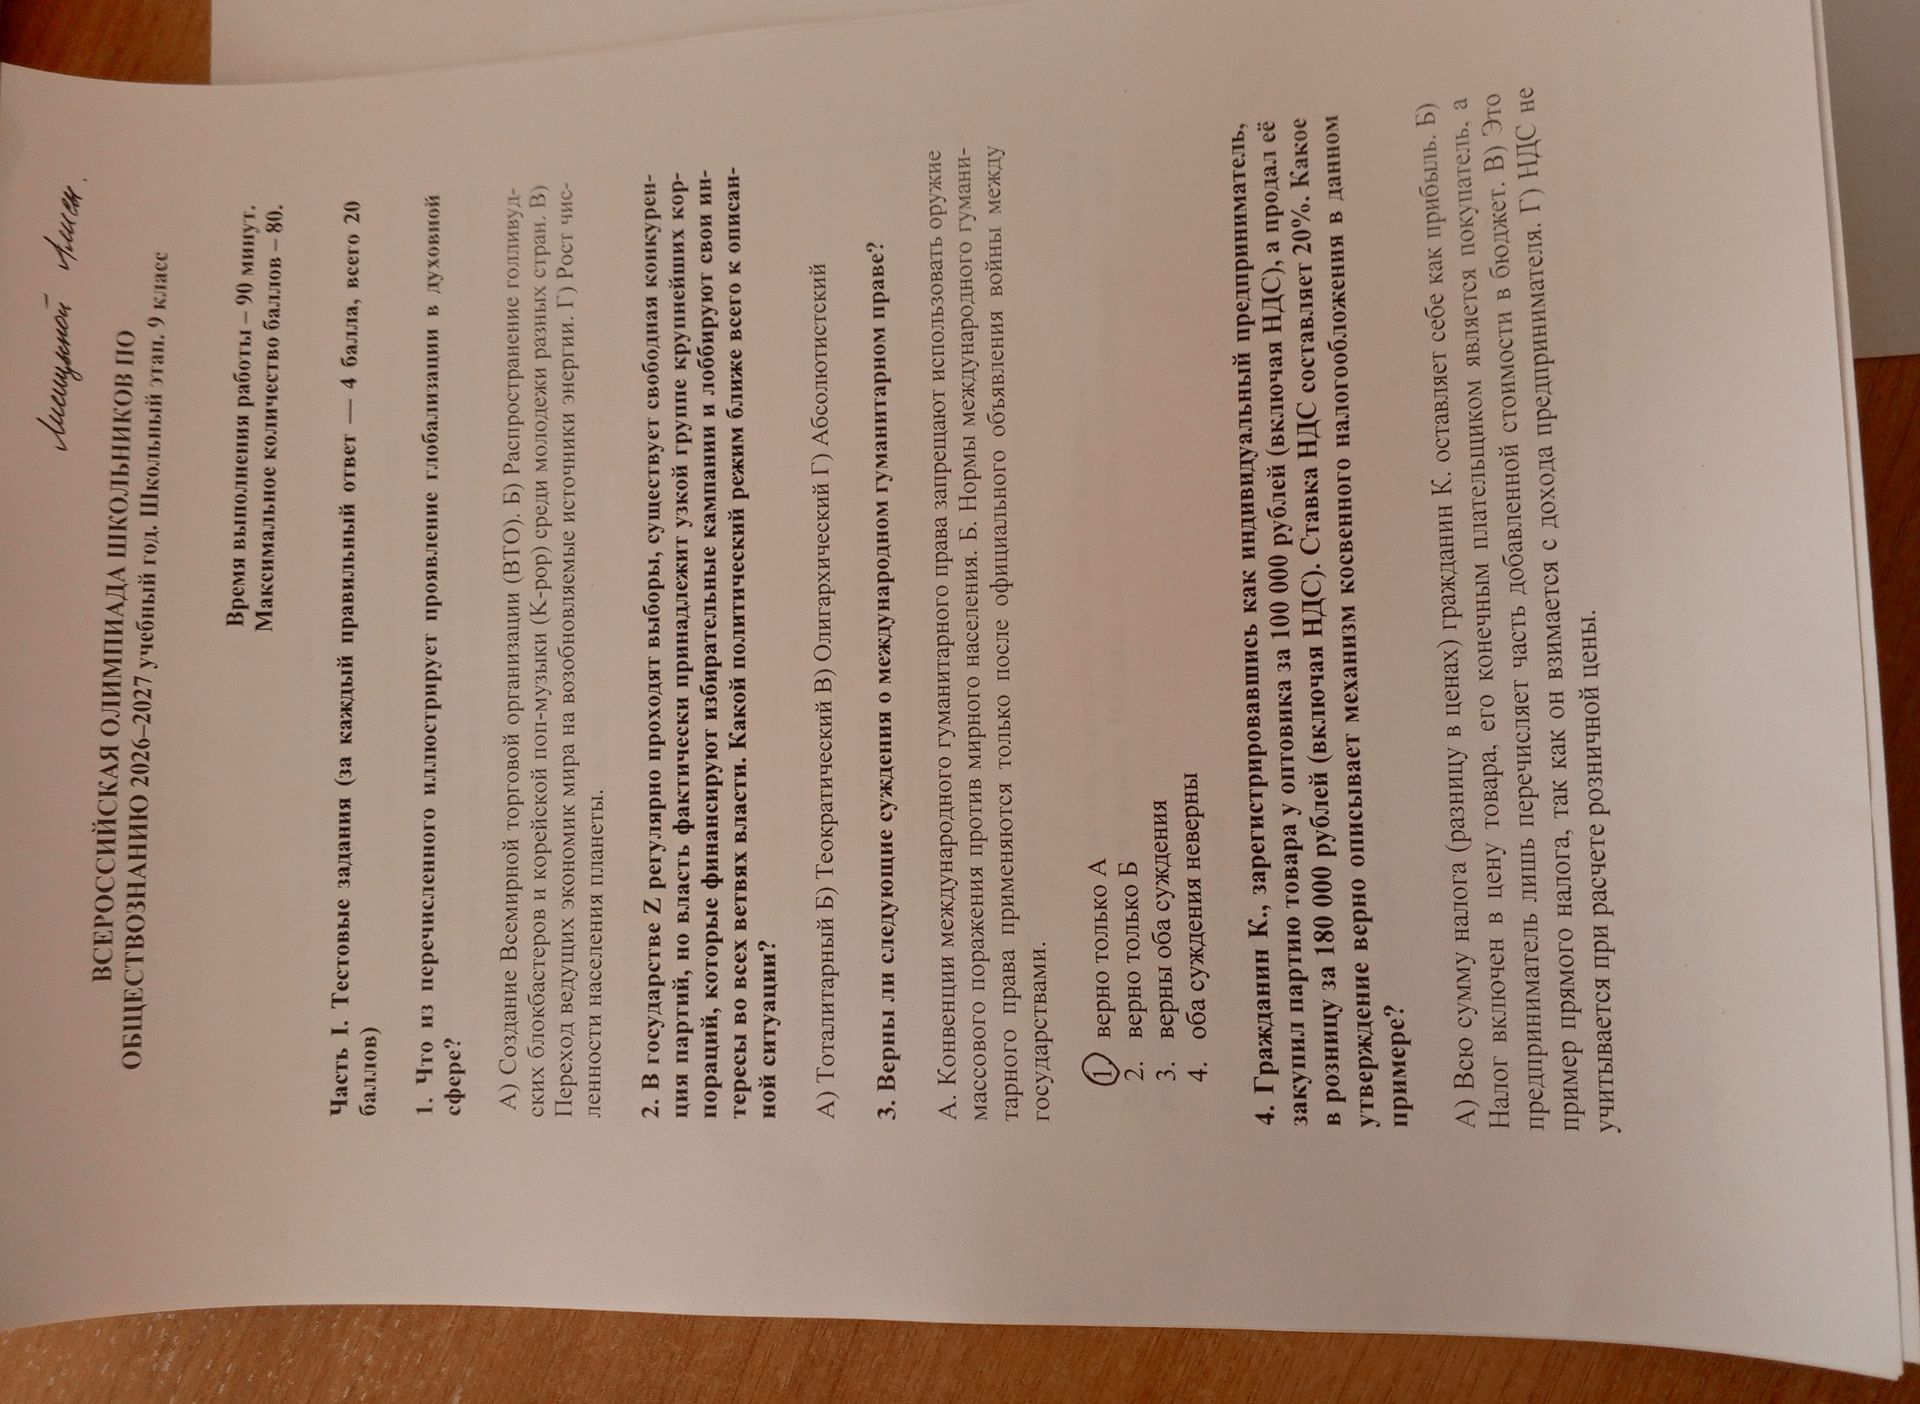
Ответ:
НДС — косвенный налог: он включается в цену товара и в конечном счёте уплачивается покупателем. Предприниматель перечисляет налог в бюджет с учётом вычета НДС, уплаченного поставщику.
Проверим расчёт при ставке 20%: НДС в закупочной цене составляет 100 000 × 20/120 = 16 666,67 рубля, а НДС в цене продажи — 180 000 × 20/120 = 30 000 рублей. К уплате в бюджет: 30 000 − 16 666,67 = 13 333,33 рубля.
Ответ: Б.
