
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
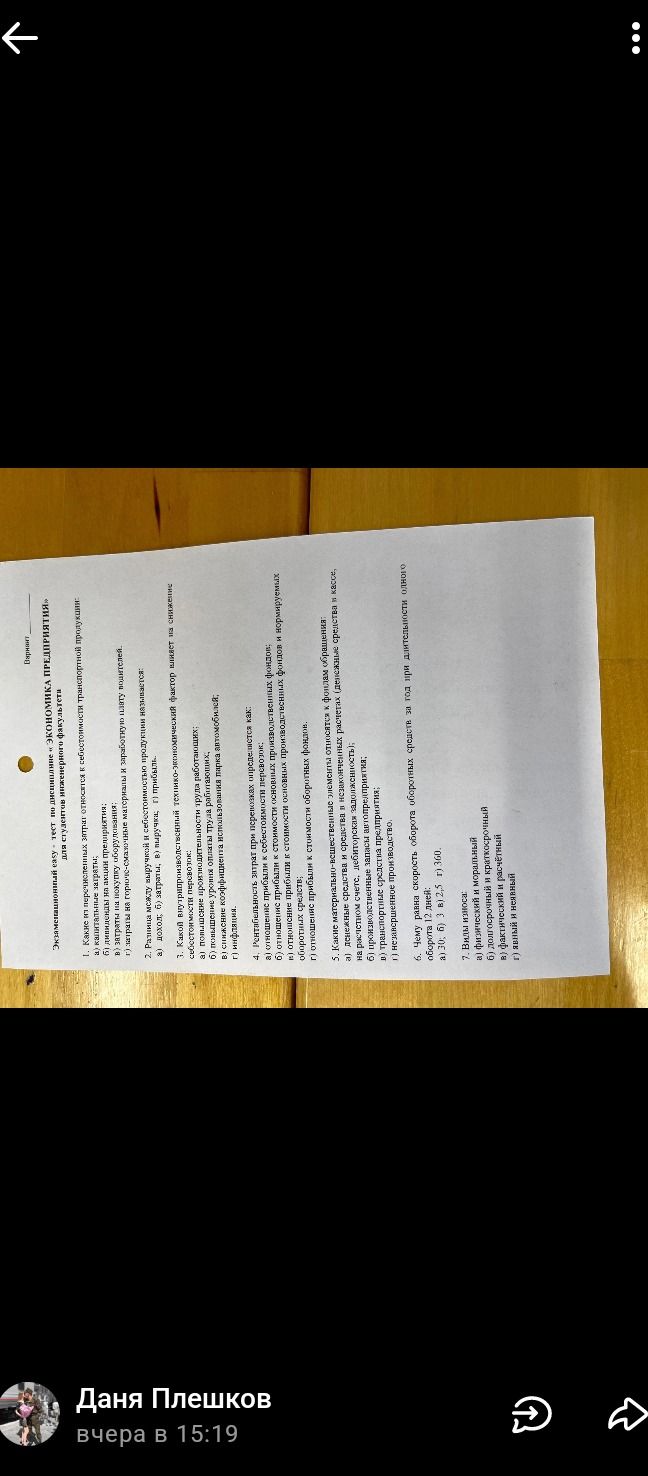
Из предложенных вариантов снижение стоимости основных производственных фондов может уменьшить амортизационные отчисления, включаемые в себестоимость. Рост налоговой нагрузки и стоимости оборотных фондов, напротив, не является источником её снижения.
Ответ: б) снижение стоимости основных производственных фондов.
Из предложенных вариантов снижение стоимости основных производственных фондов может уменьшить амортизационные отчисления, включаемые в себестоимость. Рост налоговой нагрузки и стоимости оборотных фондов, напротив, не является источником её снижения.
Ответ: б) снижение стоимости основных производственных фондов.
