
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
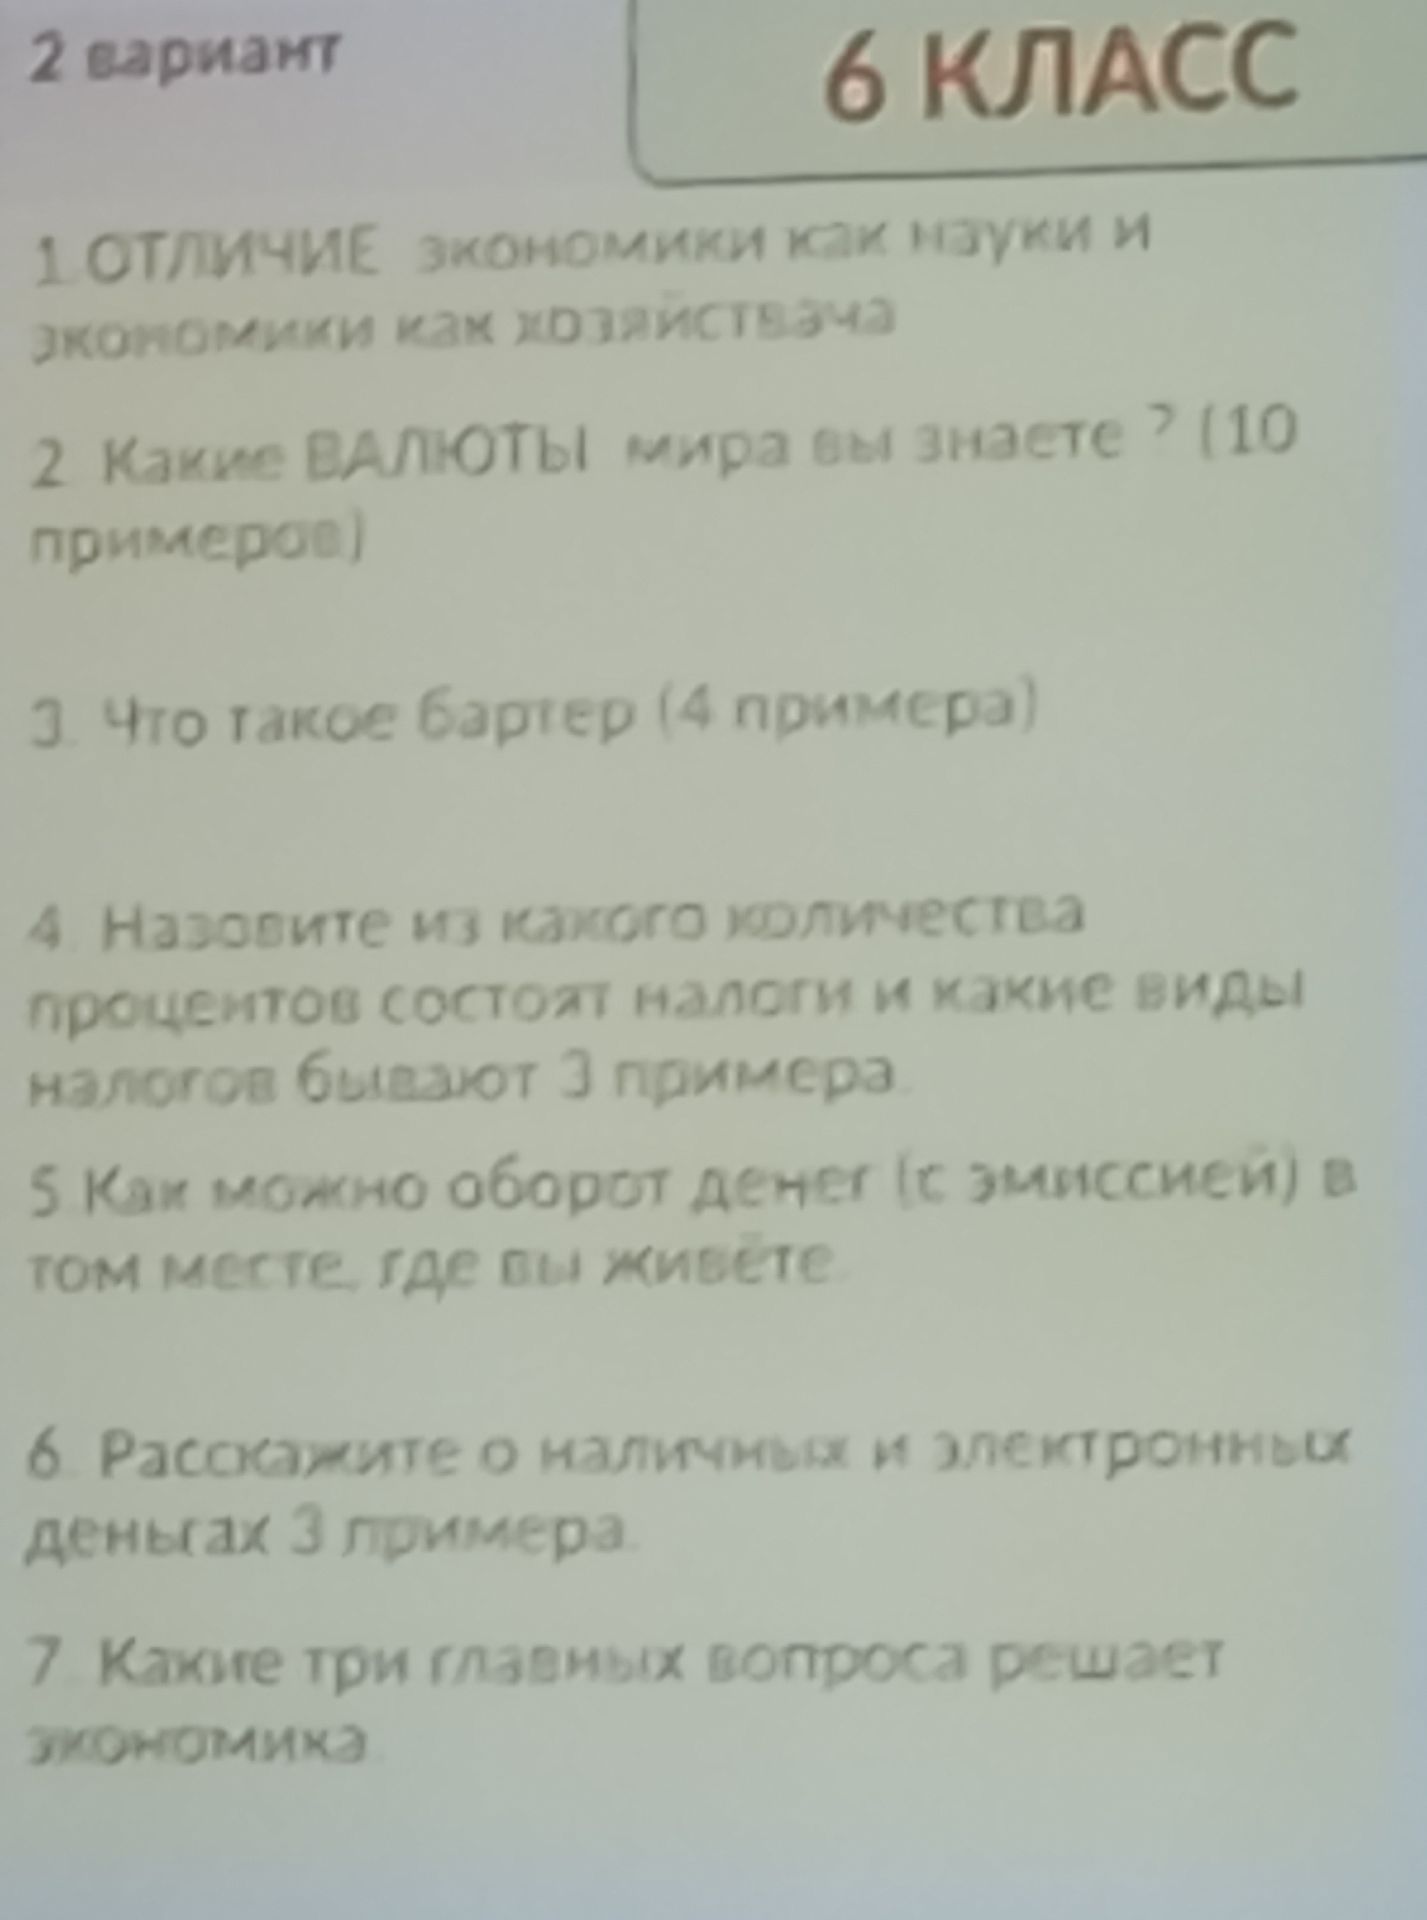
Единой ставки для всех налогов нет: размер зависит от вида налога, налоговой базы и установленных законом условий. Для примеров приведены ставки, действующие в России; в отдельных случаях могут применяться специальные правила и исключения.
- НДФЛ: для основной налоговой базы резидента с 2025 года действует прогрессивная шкала: 13% — до 2,4 млн рублей в год; 15% — с части дохода от 2,4 до 5 млн; 18% — с части от 5 до 20 млн; 20% — с части от 20 до 50 млн; 22% — с части свыше 50 млн рублей. Повышенная ставка применяется только к части дохода сверх соответствующего порога.
- НДС: основная ставка — 20%; для ряда товаров предусмотрены ставки 10% и 0%. НДС обычно включён в цену товаров и услуг.
- Налог на имущество физических лиц: местный налог; ставки устанавливаются муниципальными правилами в пределах, предусмотренных законом, и зависят, в частности, от вида и стоимости объекта. Например, для многих жилых объектов базовая предельная ставка составляет 0,1% кадастровой стоимости, но конкретная ставка может различаться.
Другие виды налогов включают налог на прибыль организаций, земельный и транспортный налоги.
Единой ставки для всех налогов нет: размер зависит от вида налога, налоговой базы и установленных законом условий. Для примеров приведены ставки, действующие в России; в отдельных случаях могут применяться специальные правила и исключения.
- НДФЛ: для основной налоговой базы резидента с 2025 года действует прогрессивная шкала: 13% — до 2,4 млн рублей в год; 15% — с части дохода от 2,4 до 5 млн; 18% — с части от 5 до 20 млн; 20% — с части от 20 до 50 млн; 22% — с части свыше 50 млн рублей. Повышенная ставка применяется только к части дохода сверх соответствующего порога.
- НДС: основная ставка — 20%; для ряда товаров предусмотрены ставки 10% и 0%. НДС обычно включён в цену товаров и услуг.
- Налог на имущество физических лиц: местный налог; ставки устанавливаются муниципальными правилами в пределах, предусмотренных законом, и зависят, в частности, от вида и стоимости объекта. Например, для многих жилых объектов базовая предельная ставка составляет 0,1% кадастровой стоимости, но конкретная ставка может различаться.
Другие виды налогов включают налог на прибыль организаций, земельный и транспортный налоги.
