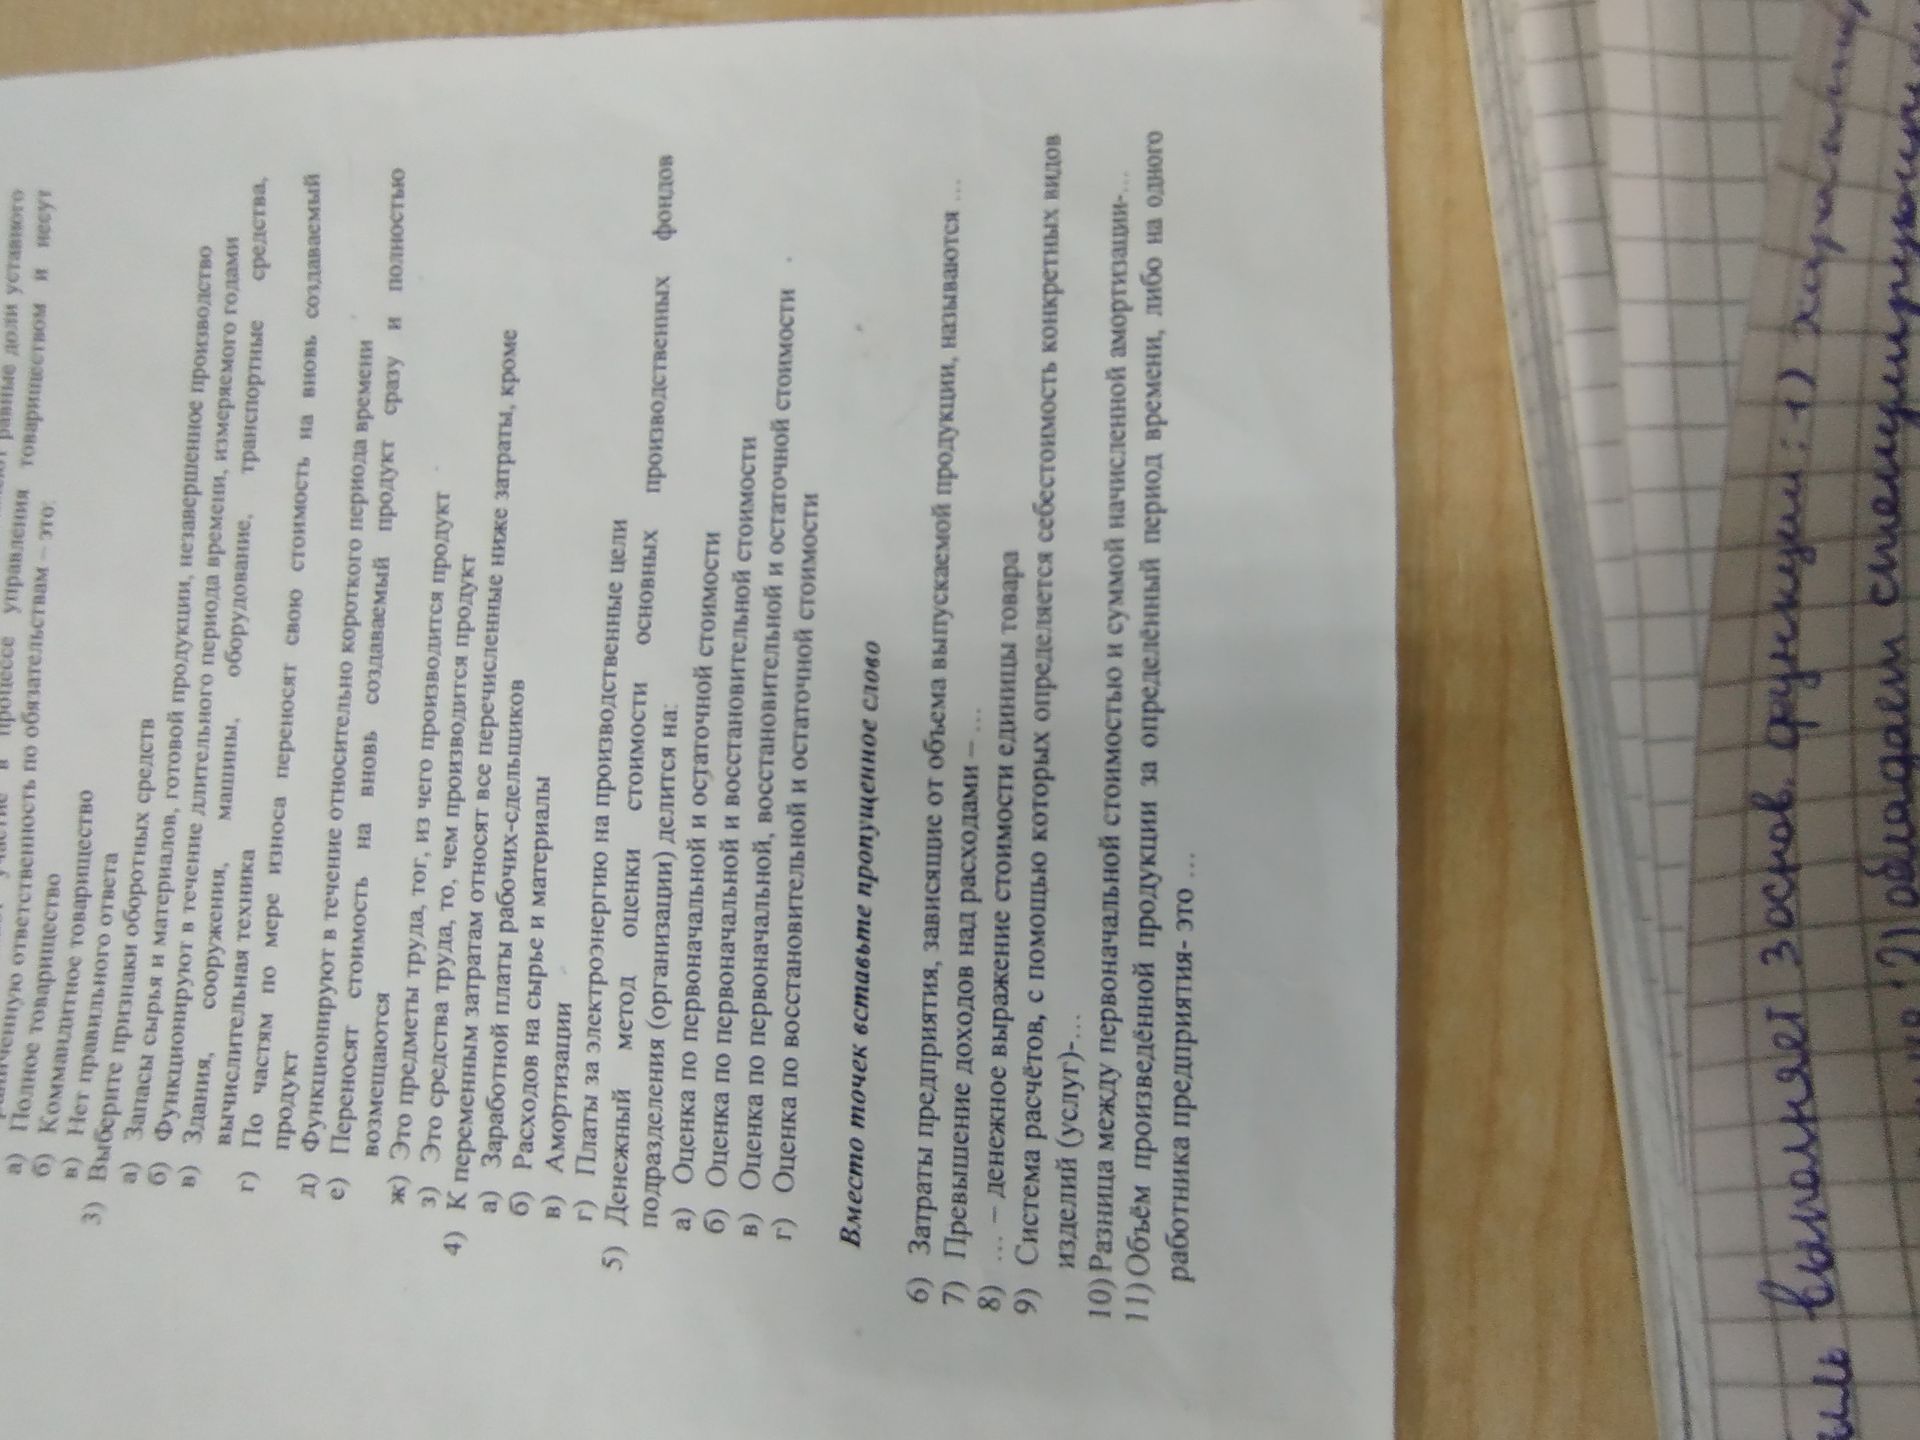
5) Денежный метод оценки стоимости основных производственных фондов (организации) делится на: а) оценку по первоначальной и остаточной стоимости; б) оценку по первоначальной и восстановительной стоимости; в) оценку по первоначальной, восстановительной и остаточной стоимости; г) оценку по восстановительной и остаточной стоимости.

 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика