
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
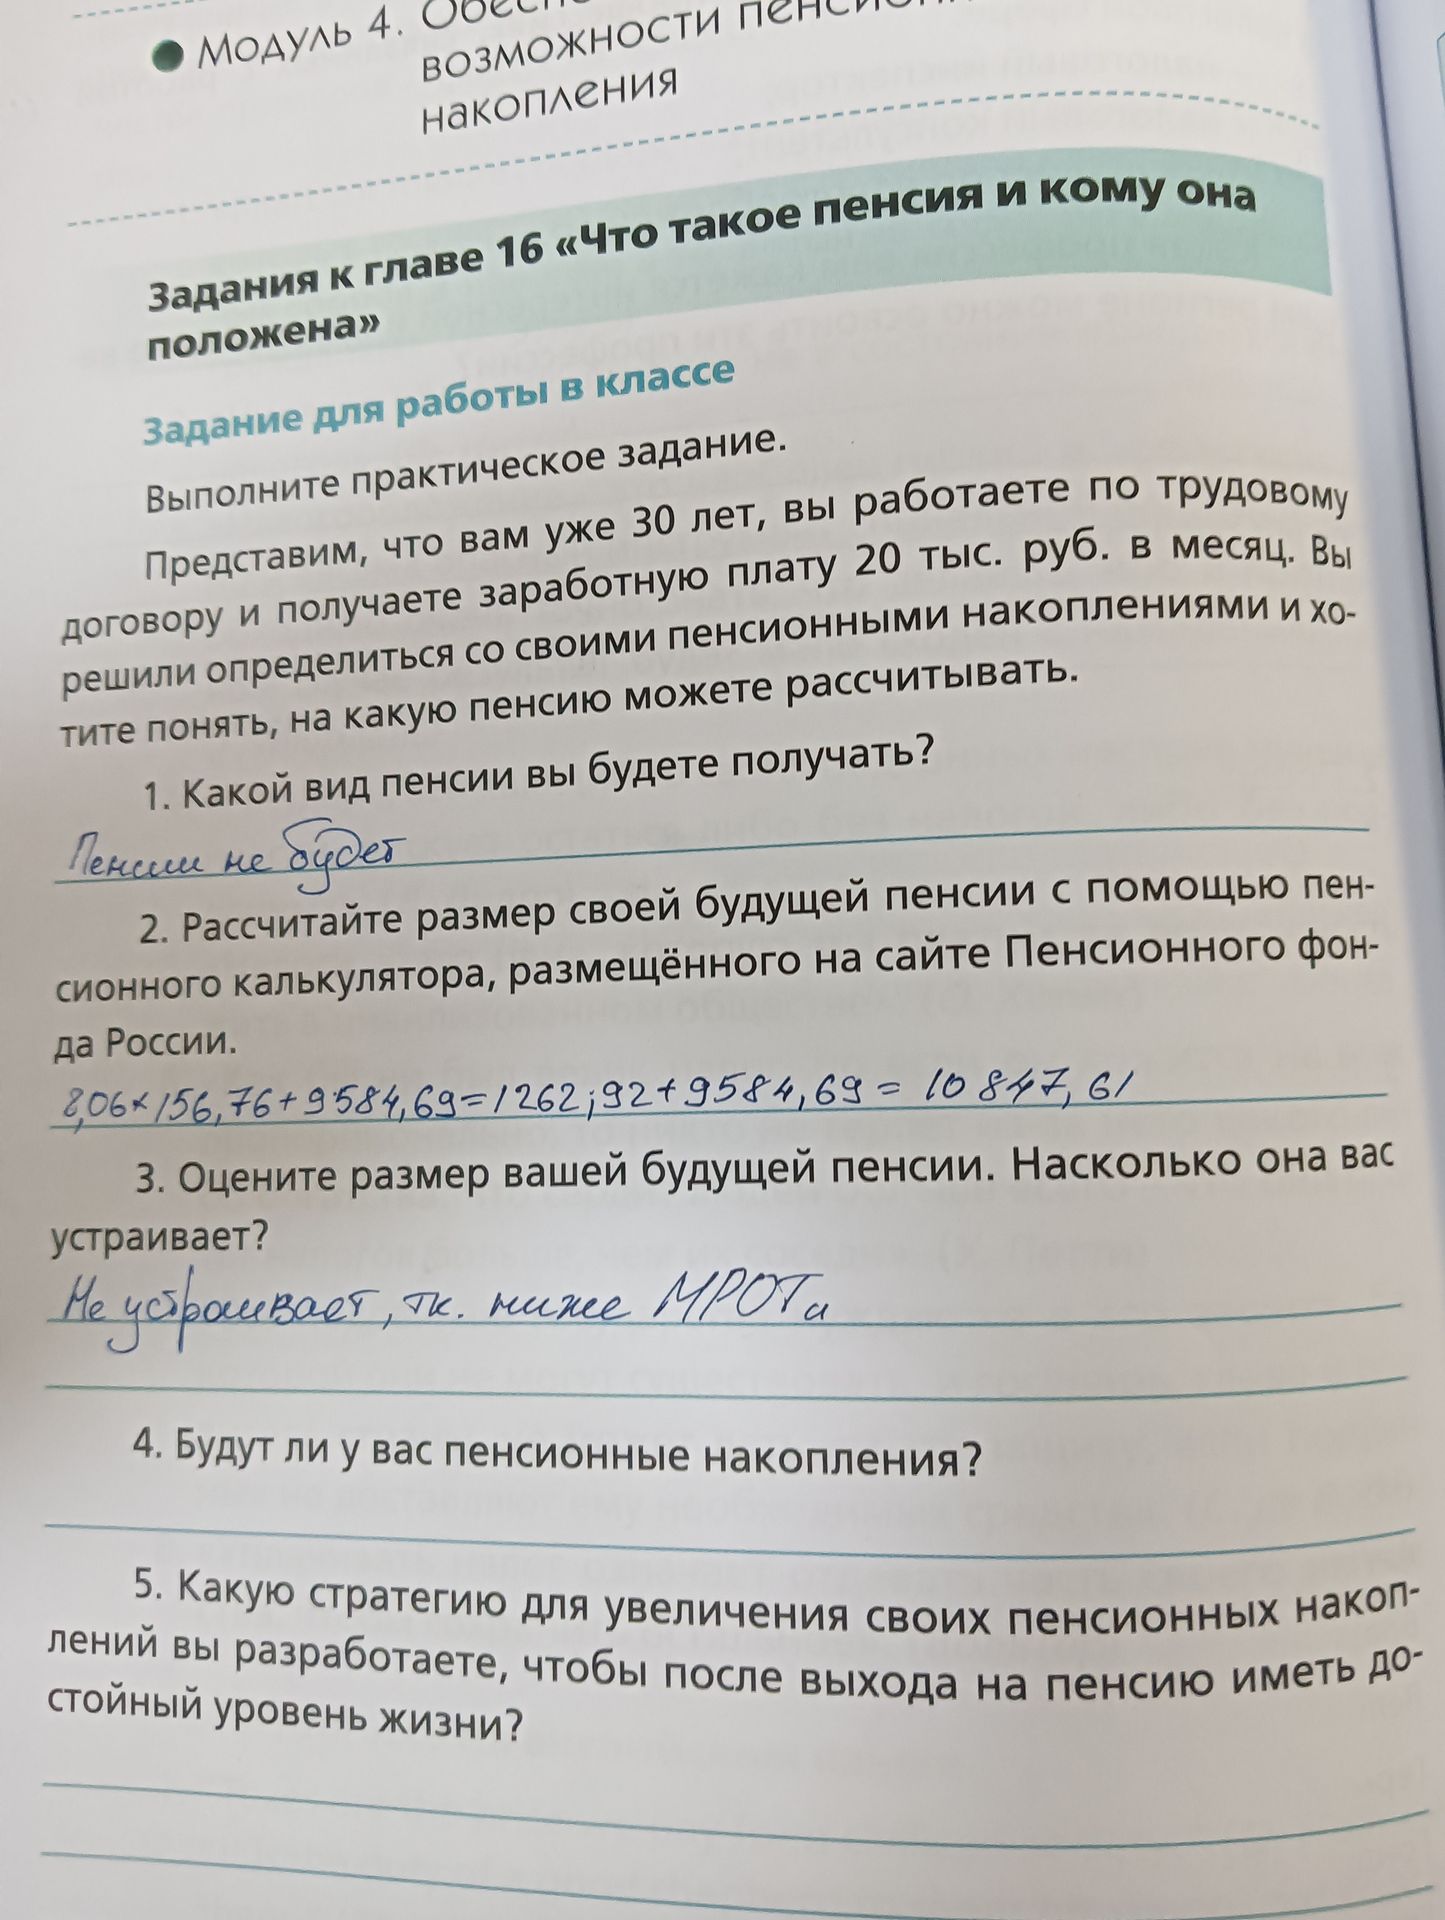
Я разработаю долгосрочную стратегию:
- Работать официально. Это позволит получать страховой стаж и пенсионные коэффициенты.
- Повышать профессиональную квалификацию. Более высокая квалификация может привести к росту официальной заработной платы и будущих пенсионных прав.
- Регулярно откладывать часть дохода. Например, при зарплате 20 000 руб. можно начать с 2 000 руб. в месяц, то есть с 10% дохода, а при росте зарплаты увеличивать сумму.
- Создать резервный фонд. Сначала накопить сумму примерно на 3–6 месяцев обязательных расходов, чтобы не использовать пенсионные сбережения при непредвиденных обстоятельствах.
- Использовать долгосрочные пенсионные программы. Можно рассмотреть НПФ или государственную программу долгосрочных сбережений, предварительно изучив доходность, комиссии, условия получения денег и риски.
- Диверсифицировать накопления. Не хранить все средства в одном инструменте и регулярно пересматривать план с учётом инфляции и изменения дохода.
- Контролировать пенсионные права. Периодически проверять сведения о стаже и пенсионных коэффициентах через личный кабинет Социального фонда России.
Такая стратегия сочетает получение страховой пенсии с личными накоплениями и помогает не зависеть только от одного источника дохода после выхода на пенсию.
Ответ: официальная работа, повышение дохода, регулярные накопления, создание финансового резерва и использование надёжных долгосрочных пенсионных инструментов.
Я разработаю долгосрочную стратегию:
- Работать официально. Это позволит получать страховой стаж и пенсионные коэффициенты.
- Повышать профессиональную квалификацию. Более высокая квалификация может привести к росту официальной заработной платы и будущих пенсионных прав.
- Регулярно откладывать часть дохода. Например, при зарплате 20 000 руб. можно начать с 2 000 руб. в месяц, то есть с 10% дохода, а при росте зарплаты увеличивать сумму.
- Создать резервный фонд. Сначала накопить сумму примерно на 3–6 месяцев обязательных расходов, чтобы не использовать пенсионные сбережения при непредвиденных обстоятельствах.
- Использовать долгосрочные пенсионные программы. Можно рассмотреть НПФ или государственную программу долгосрочных сбережений, предварительно изучив доходность, комиссии, условия получения денег и риски.
- Диверсифицировать накопления. Не хранить все средства в одном инструменте и регулярно пересматривать план с учётом инфляции и изменения дохода.
- Контролировать пенсионные права. Периодически проверять сведения о стаже и пенсионных коэффициентах через личный кабинет Социального фонда России.
Такая стратегия сочетает получение страховой пенсии с личными накоплениями и помогает не зависеть только от одного источника дохода после выхода на пенсию.
Ответ: официальная работа, повышение дохода, регулярные накопления, создание финансового резерва и использование надёжных долгосрочных пенсионных инструментов.
