
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
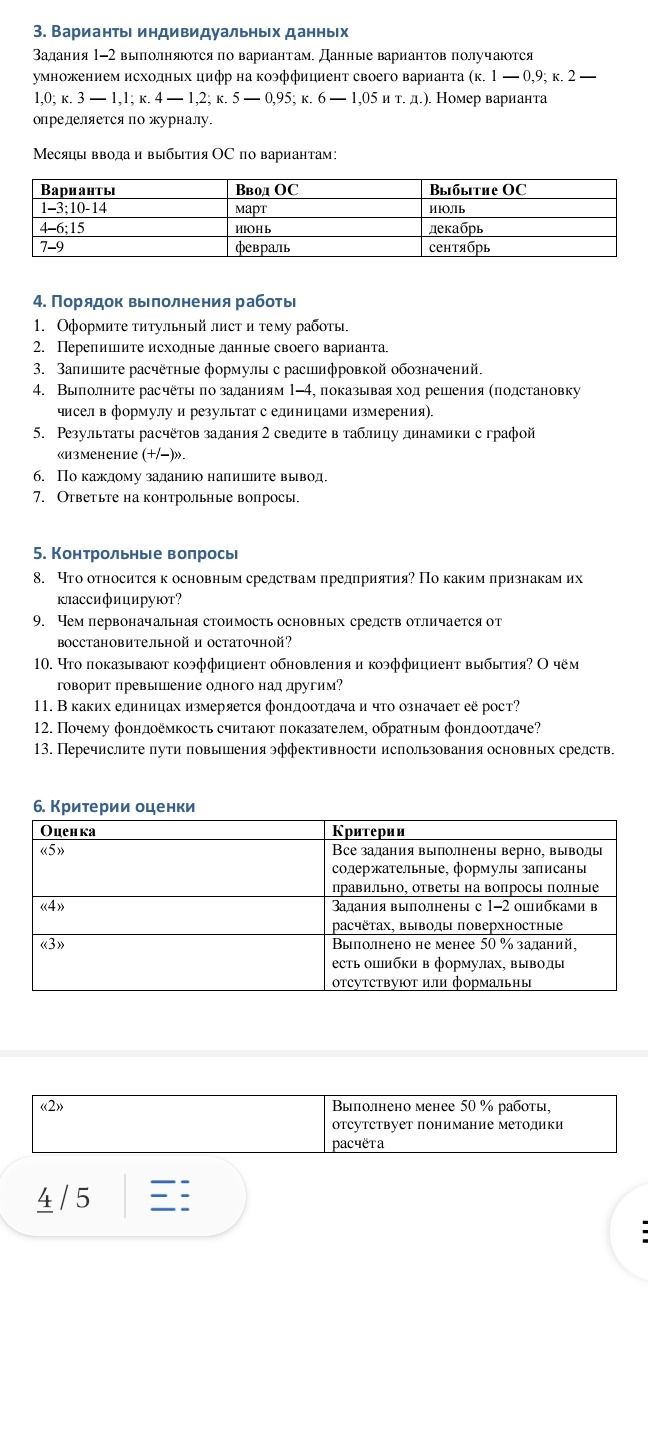
Ответ:
8. Основные средства и их классификация
К основным средствам относятся материальные объекты, которые предприятие использует длительное время в производстве, при выполнении работ и оказании услуг либо для управления. Они сохраняют натуральную форму, а их стоимость переносится на продукцию постепенно, обычно через амортизацию.
Основные средства классифицируют по назначению (производственные и непроизводственные), виду (здания, сооружения, машины и оборудование, транспорт и др.), отрасли, принадлежности (собственные и арендованные), степени использования (в эксплуатации, в запасе, на консервации) и сроку полезного использования.
9. Первоначальная, восстановительная и остаточная стоимость
Первоначальная стоимость — стоимость приобретения или создания объекта с учётом затрат на доставку, монтаж и приведение в состояние, пригодное для использования. Восстановительная стоимость — стоимость воспроизводства или приобретения аналогичного объекта в современных условиях, например с учётом переоценки. Остаточная стоимость — стоимость, ещё не перенесённая на расходы: первоначальная или восстановительная стоимость за вычетом накопленной амортизации.
10. Коэффициенты обновления и выбытия
Коэффициент обновления показывает долю введённых за период основных средств в их стоимости на конец периода: стоимость введённых ОС делят на стоимость ОС на конец периода. Коэффициент выбытия показывает долю выбывших за период ОС в их стоимости на начало периода: стоимость выбывших ОС делят на стоимость ОС на начало периода. Если коэффициент обновления превышает коэффициент выбытия, стоимость введённых средств относительно больше стоимости выбывших; это указывает на обновление парка ОС, но само по себе не гарантирует роста эффективности.
11. Фондоотдача
Фондоотдача измеряется отношением результата деятельности (например, объёма продукции в рублях) к средней стоимости основных производственных средств. Её единица измерения — рубли продукции на рубль основных средств (руб./руб.); иногда показатель записывают как коэффициент. Рост фондоотдачи означает, что на каждый рубль стоимости ОС приходится больше продукции.
12. Связь фондоёмкости и фондоотдачи
Фондоотдача равна объёму продукции, делённому на среднюю стоимость основных средств, а фондоёмкость — средней стоимости основных средств, делённой на объём продукции. Поэтому при ненулевых значениях эти показатели взаимно обратны: рост фондоотдачи соответствует снижению фондоёмкости.
13. Пути повышения эффективности использования основных средств
- сокращать простои и повышать загрузку оборудования;
- внедрять более производительную технику и современные технологии;
- своевременно обслуживать и ремонтировать оборудование;
- улучшать планирование производства и сменную организацию труда;
- устранять узкие места и рационально распределять оборудование;
- обновлять изношенные основные средства и эффективнее использовать площади;
- повышать квалификацию работников, обслуживающих оборудование.
8. Основные средства и их классификация
К основным средствам относятся материальные объекты, которые предприятие использует длительное время в производстве, при выполнении работ и оказании услуг либо для управления. Они сохраняют натуральную форму, а их стоимость переносится на продукцию постепенно, обычно через амортизацию.
Основные средства классифицируют по назначению (производственные и непроизводственные), виду (здания, сооружения, машины и оборудование, транспорт и др.), отрасли, принадлежности (собственные и арендованные), степени использования (в эксплуатации, в запасе, на консервации) и сроку полезного использования.
9. Первоначальная, восстановительная и остаточная стоимость
Первоначальная стоимость — стоимость приобретения или создания объекта с учётом затрат на доставку, монтаж и приведение в состояние, пригодное для использования. Восстановительная стоимость — стоимость воспроизводства или приобретения аналогичного объекта в современных условиях, например с учётом переоценки. Остаточная стоимость — стоимость, ещё не перенесённая на расходы: первоначальная или восстановительная стоимость за вычетом накопленной амортизации.
10. Коэффициенты обновления и выбытия
Коэффициент обновления показывает долю введённых за период основных средств в их стоимости на конец периода: стоимость введённых ОС делят на стоимость ОС на конец периода. Коэффициент выбытия показывает долю выбывших за период ОС в их стоимости на начало периода: стоимость выбывших ОС делят на стоимость ОС на начало периода. Если коэффициент обновления превышает коэффициент выбытия, стоимость введённых средств относительно больше стоимости выбывших; это указывает на обновление парка ОС, но само по себе не гарантирует роста эффективности.
11. Фондоотдача
Фондоотдача измеряется отношением результата деятельности (например, объёма продукции в рублях) к средней стоимости основных производственных средств. Её единица измерения — рубли продукции на рубль основных средств (руб./руб.); иногда показатель записывают как коэффициент. Рост фондоотдачи означает, что на каждый рубль стоимости ОС приходится больше продукции.
12. Связь фондоёмкости и фондоотдачи
Фондоотдача равна объёму продукции, делённому на среднюю стоимость основных средств, а фондоёмкость — средней стоимости основных средств, делённой на объём продукции. Поэтому при ненулевых значениях эти показатели взаимно обратны: рост фондоотдачи соответствует снижению фондоёмкости.
13. Пути повышения эффективности использования основных средств
- сокращать простои и повышать загрузку оборудования;
- внедрять более производительную технику и современные технологии;
- своевременно обслуживать и ремонтировать оборудование;
- улучшать планирование производства и сменную организацию труда;
- устранять узкие места и рационально распределять оборудование;
- обновлять изношенные основные средства и эффективнее использовать площади;
- повышать квалификацию работников, обслуживающих оборудование.
