
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
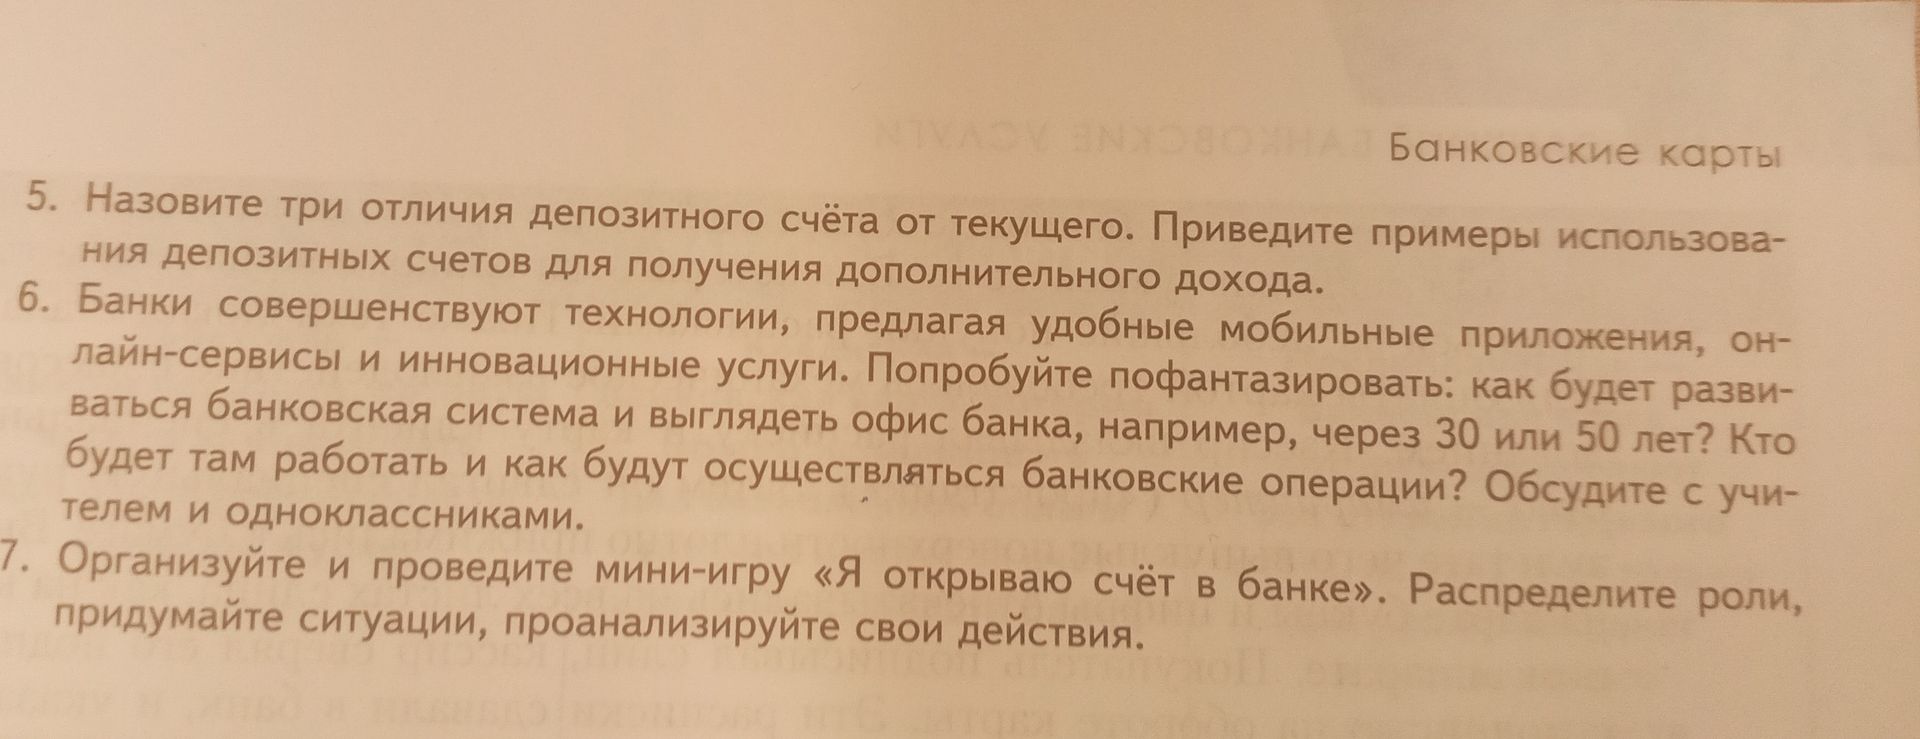
- Цель: депозитный счёт предназначен преимущественно для хранения денег и получения процентов, а текущий — для повседневных расчётов и хранения средств.
- Доходность: по депозиту обычно начисляются проценты; на остаток текущего счёта проценты могут не начисляться или быть небольшими.
- Доступ к деньгам: депозит может иметь срок и ограничения на снятие или пополнение; текущим счётом обычно можно пользоваться свободнее. Условия зависят от договора.
Примеры: разместить на срочном вкладе сбережения, которые не понадобятся до окончания срока; открыть накопительный вклад и регулярно пополнять его; положить временно свободные деньги на краткосрочный депозит. Перед оформлением стоит сравнить ставку, срок, возможность снятия и условия начисления процентов.
- Цель: депозитный счёт предназначен преимущественно для хранения денег и получения процентов, а текущий — для повседневных расчётов и хранения средств.
- Доходность: по депозиту обычно начисляются проценты; на остаток текущего счёта проценты могут не начисляться или быть небольшими.
- Доступ к деньгам: депозит может иметь срок и ограничения на снятие или пополнение; текущим счётом обычно можно пользоваться свободнее. Условия зависят от договора.
Примеры: разместить на срочном вкладе сбережения, которые не понадобятся до окончания срока; открыть накопительный вклад и регулярно пополнять его; положить временно свободные деньги на краткосрочный депозит. Перед оформлением стоит сравнить ставку, срок, возможность снятия и условия начисления процентов.
