
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
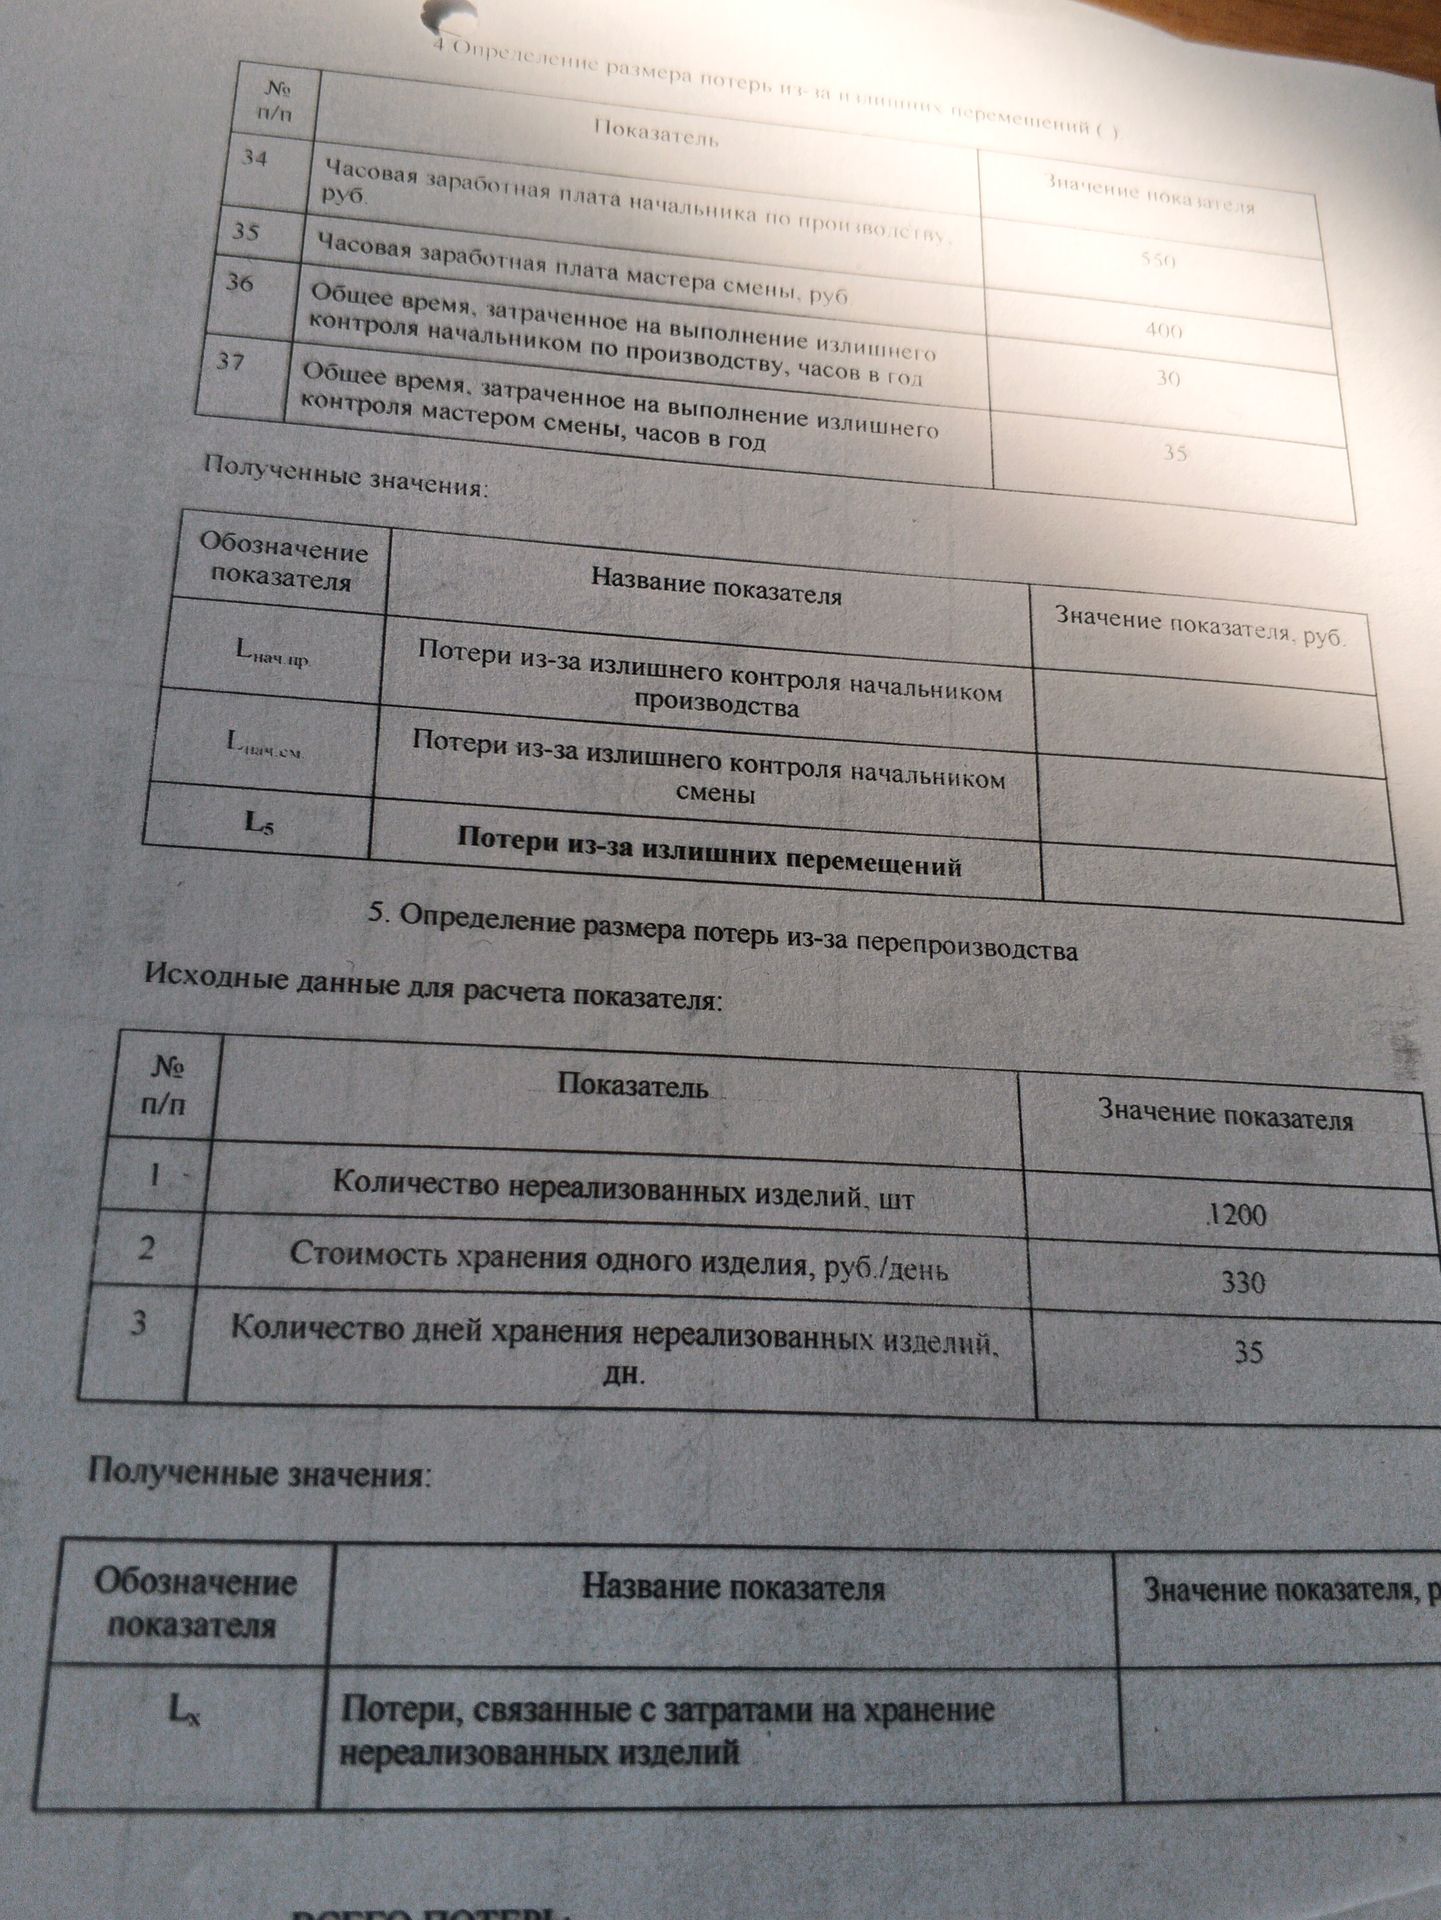
Потери на хранение равны произведению количества нереализованных изделий, стоимости хранения одного изделия за день и срока хранения.
1200 × 330 × 35 = 13 860 000 руб.
Проверка по этапам: 330 × 35 = 11 550 руб. — хранение одного изделия за весь период; 11 550 × 1200 = 13 860 000 руб.
Ответ: затраты на хранение нереализованных изделий составляют 13 860 000 руб.
Потери на хранение равны произведению количества нереализованных изделий, стоимости хранения одного изделия за день и срока хранения.
1200 × 330 × 35 = 13 860 000 руб.
Проверка по этапам: 330 × 35 = 11 550 руб. — хранение одного изделия за весь период; 11 550 × 1200 = 13 860 000 руб.
Ответ: затраты на хранение нереализованных изделий составляют 13 860 000 руб.
