
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
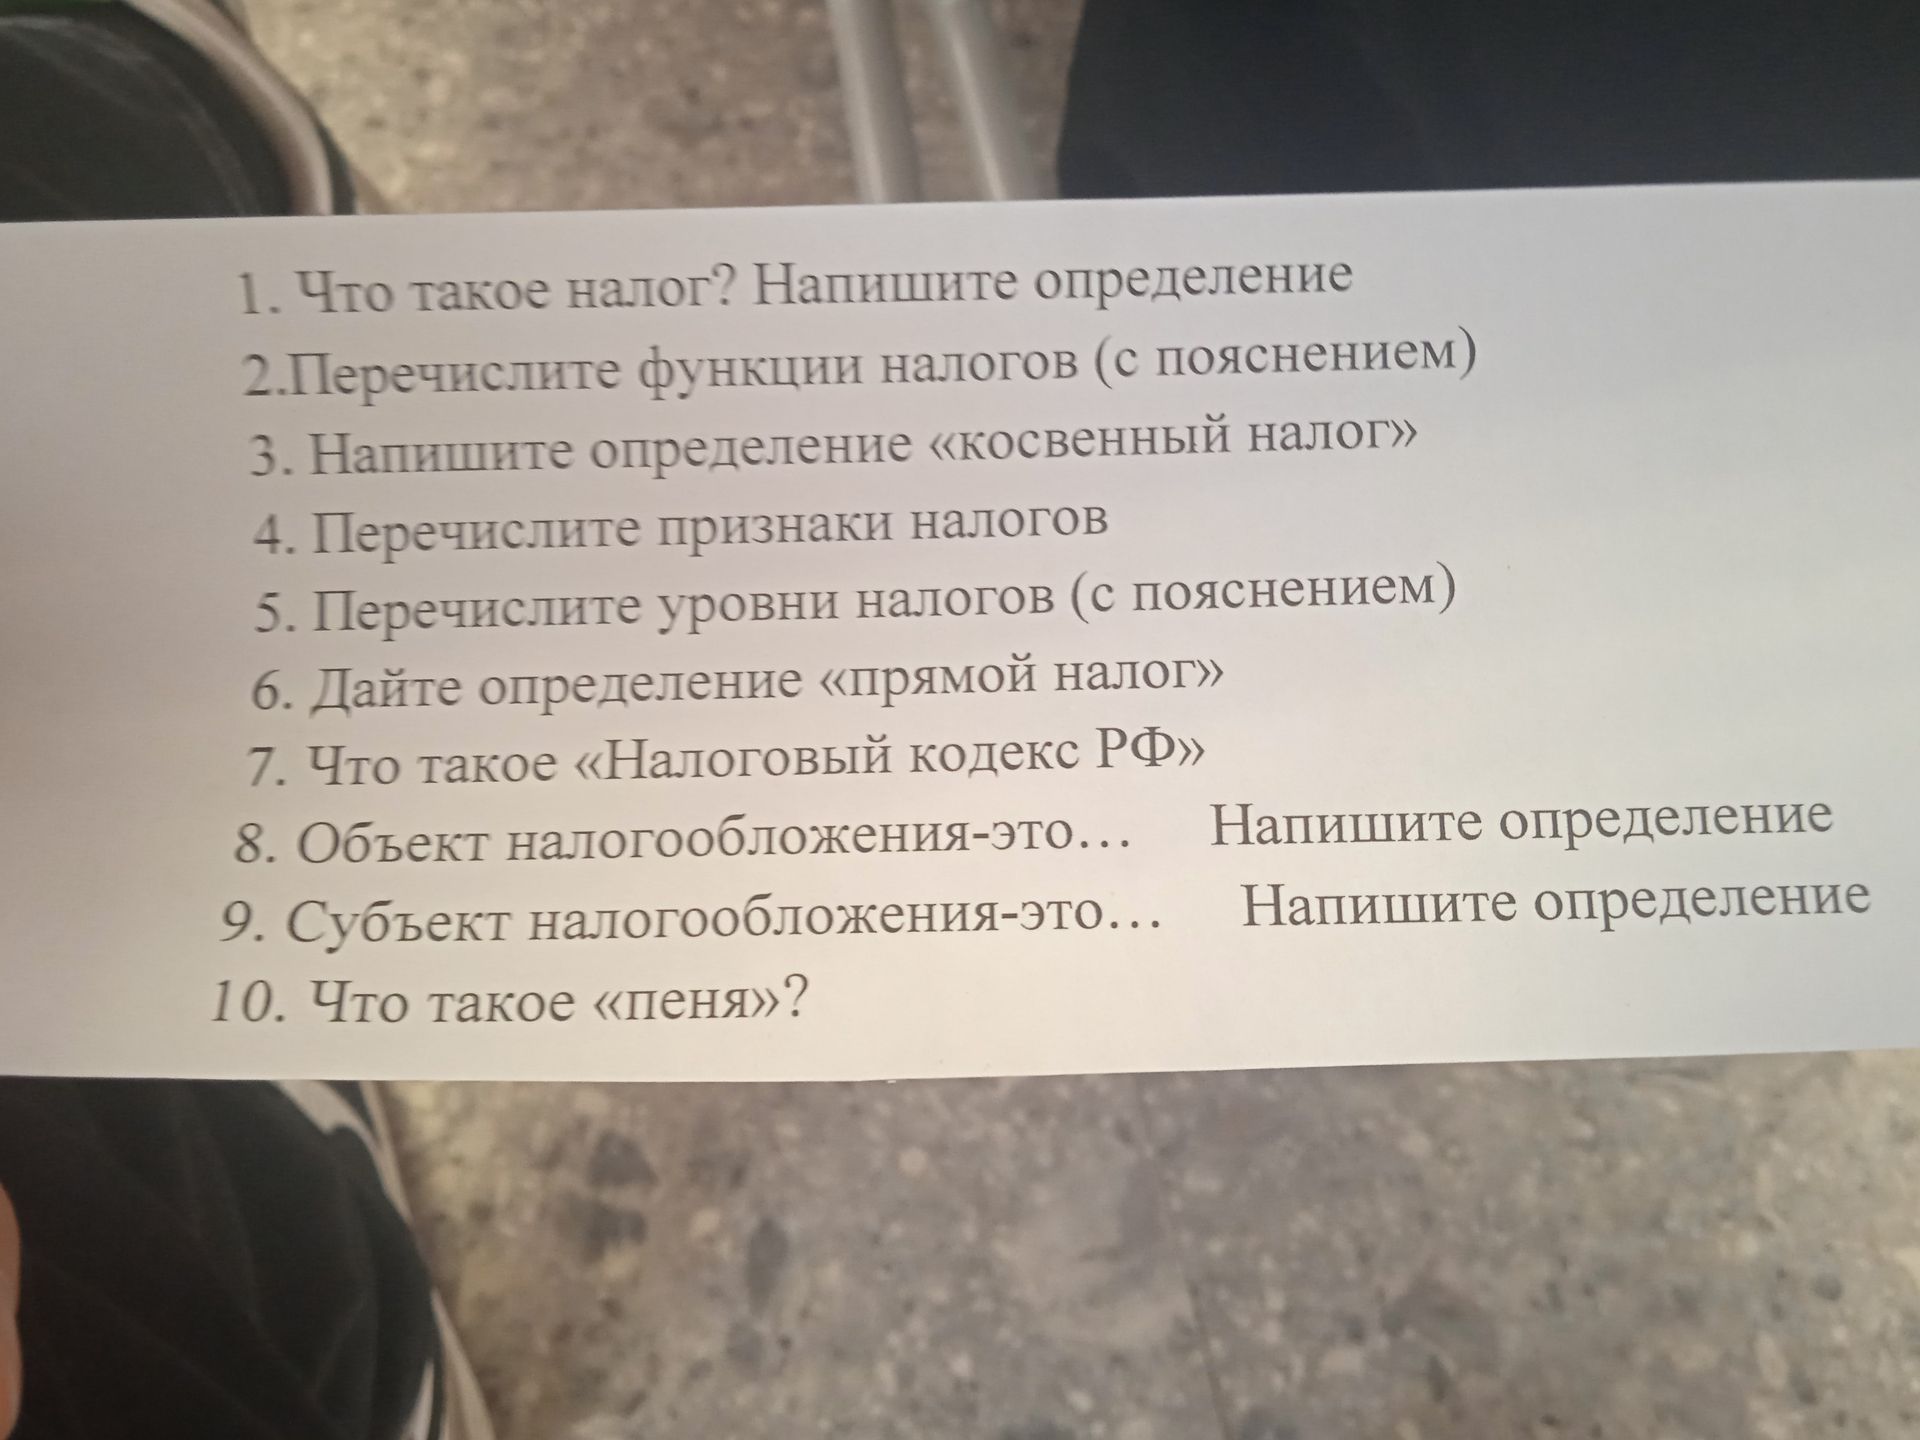
- Федеральные — установлены Налоговым кодексом РФ и действуют на всей территории России; поступления распределяются по правилам бюджетного законодательства. Например, НДС и налог на прибыль организаций.
- Региональные — установлены Налоговым кодексом РФ и законами субъектов РФ; региональные законы определяют предусмотренные Кодексом особенности и ставки. Например, транспортный налог.
- Местные — установлены Налоговым кодексом РФ и нормативными актами муниципальных образований в пределах, заданных Кодексом. Например, земельный налог и налог на имущество физических лиц.
- Федеральные — установлены Налоговым кодексом РФ и действуют на всей территории России; поступления распределяются по правилам бюджетного законодательства. Например, НДС и налог на прибыль организаций.
- Региональные — установлены Налоговым кодексом РФ и законами субъектов РФ; региональные законы определяют предусмотренные Кодексом особенности и ставки. Например, транспортный налог.
- Местные — установлены Налоговым кодексом РФ и нормативными актами муниципальных образований в пределах, заданных Кодексом. Например, земельный налог и налог на имущество физических лиц.
