
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
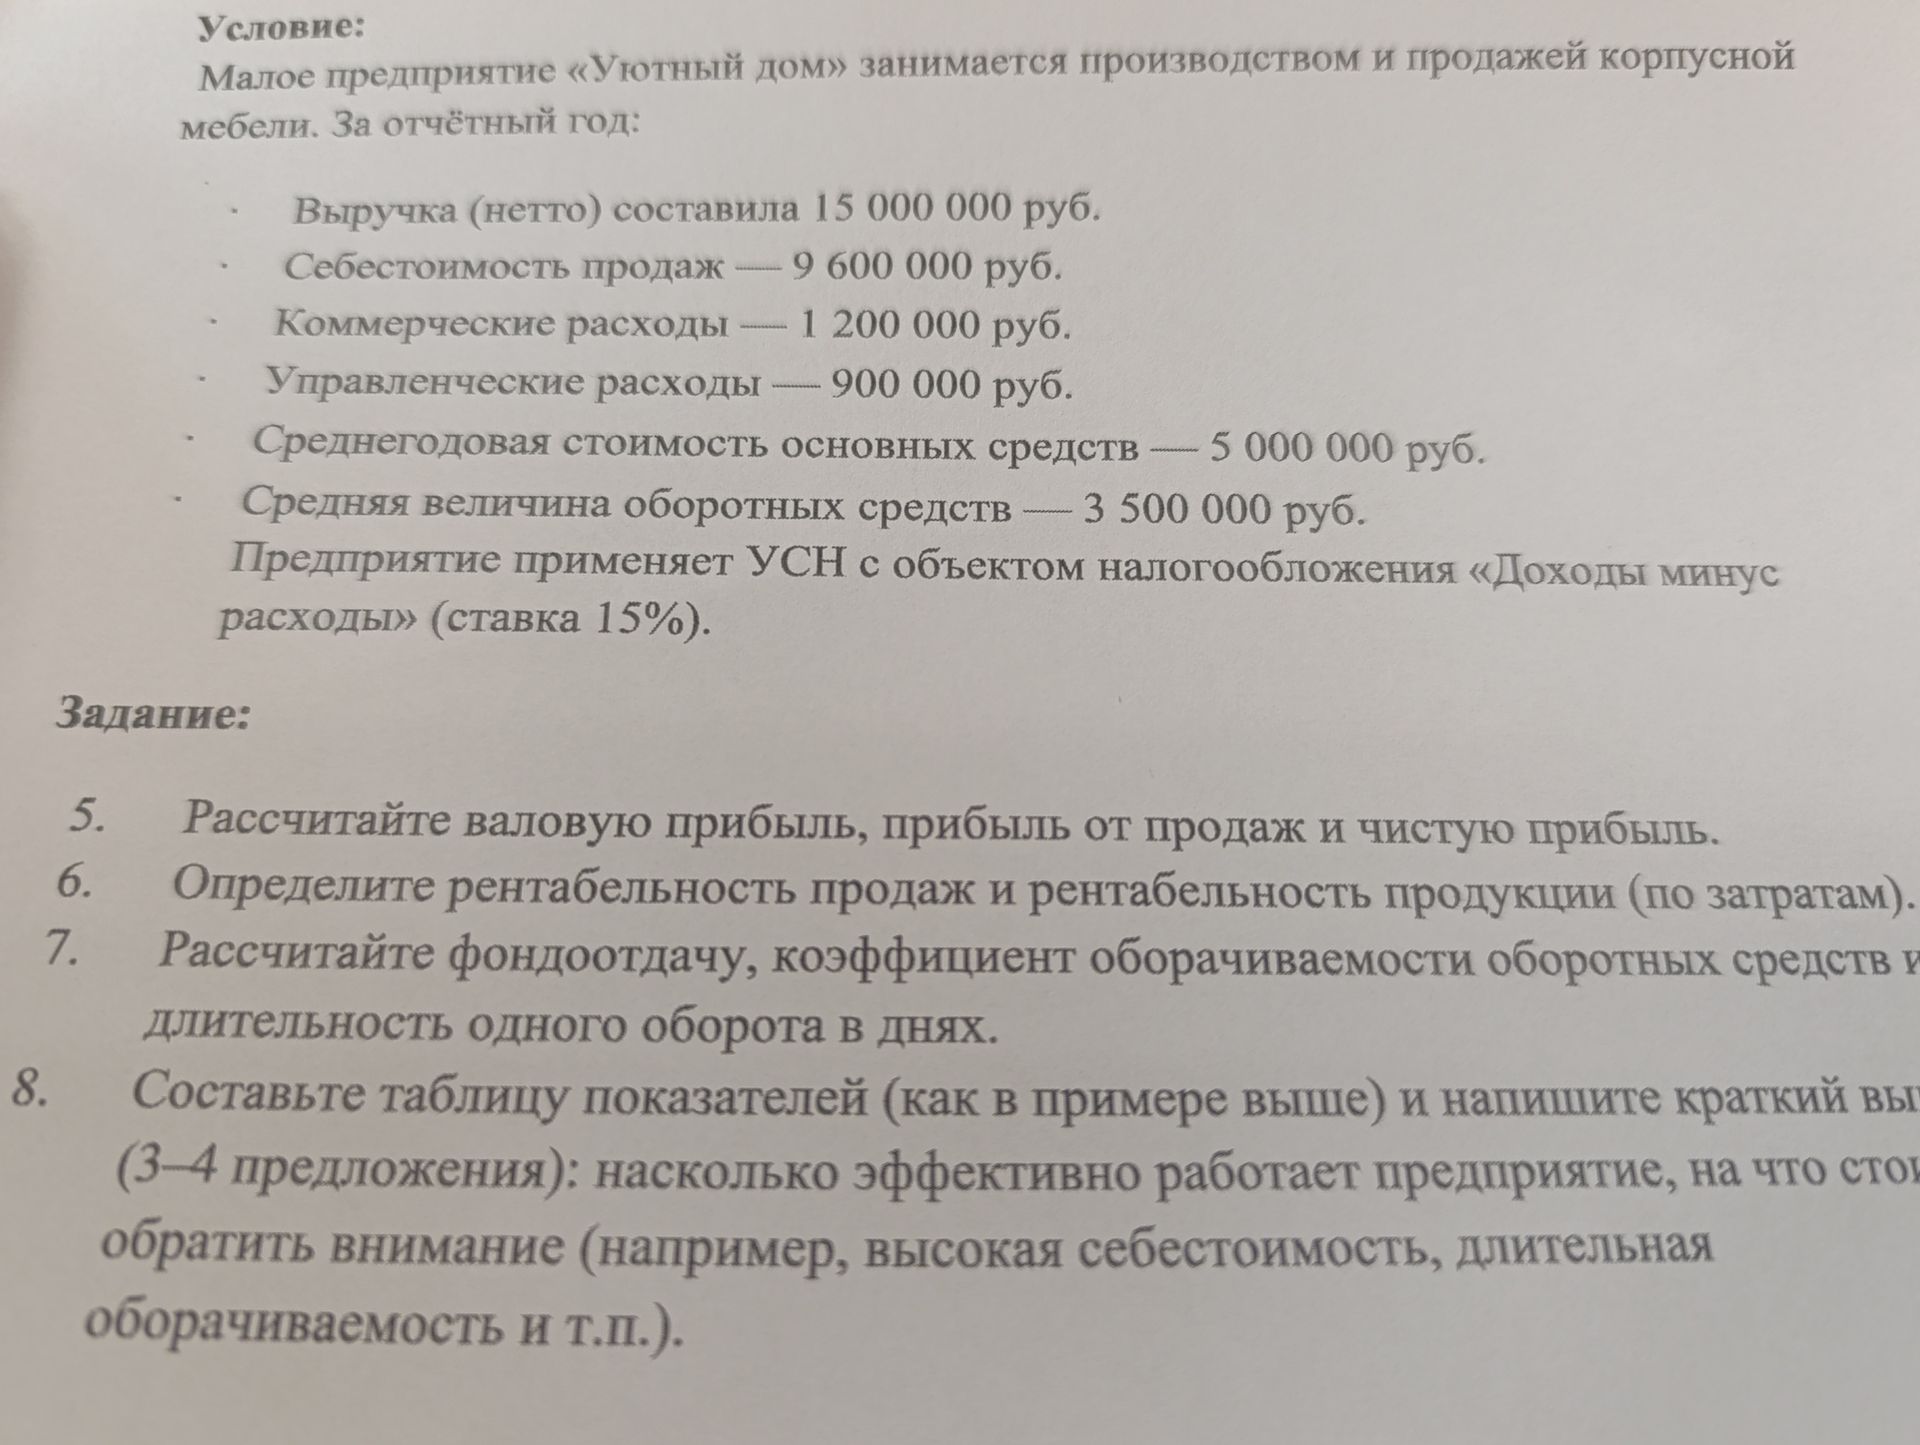
Шаг 1. Валовая прибыль. Вычитаем себестоимость продаж из выручки: 15 000 000 − 9 600 000 = 5 400 000 руб.
Шаг 2. Прибыль от продаж. Вычитаем коммерческие и управленческие расходы: 5 400 000 − 1 200 000 − 900 000 = 3 300 000 руб.
Шаг 3. Налог и чистая прибыль. При условии, что все перечисленные расходы учитываются при расчёте базы УСН, налог равен 3 300 000 × 15% = 495 000 руб. Чистая прибыль: 3 300 000 − 495 000 = 2 805 000 руб.
Ответ: валовая прибыль — 5 400 000 руб.; прибыль от продаж — 3 300 000 руб.; чистая прибыль — 2 805 000 руб.
Шаг 1. Валовая прибыль. Вычитаем себестоимость продаж из выручки: 15 000 000 − 9 600 000 = 5 400 000 руб.
Шаг 2. Прибыль от продаж. Вычитаем коммерческие и управленческие расходы: 5 400 000 − 1 200 000 − 900 000 = 3 300 000 руб.
Шаг 3. Налог и чистая прибыль. При условии, что все перечисленные расходы учитываются при расчёте базы УСН, налог равен 3 300 000 × 15% = 495 000 руб. Чистая прибыль: 3 300 000 − 495 000 = 2 805 000 руб.
Ответ: валовая прибыль — 5 400 000 руб.; прибыль от продаж — 3 300 000 руб.; чистая прибыль — 2 805 000 руб.
