
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
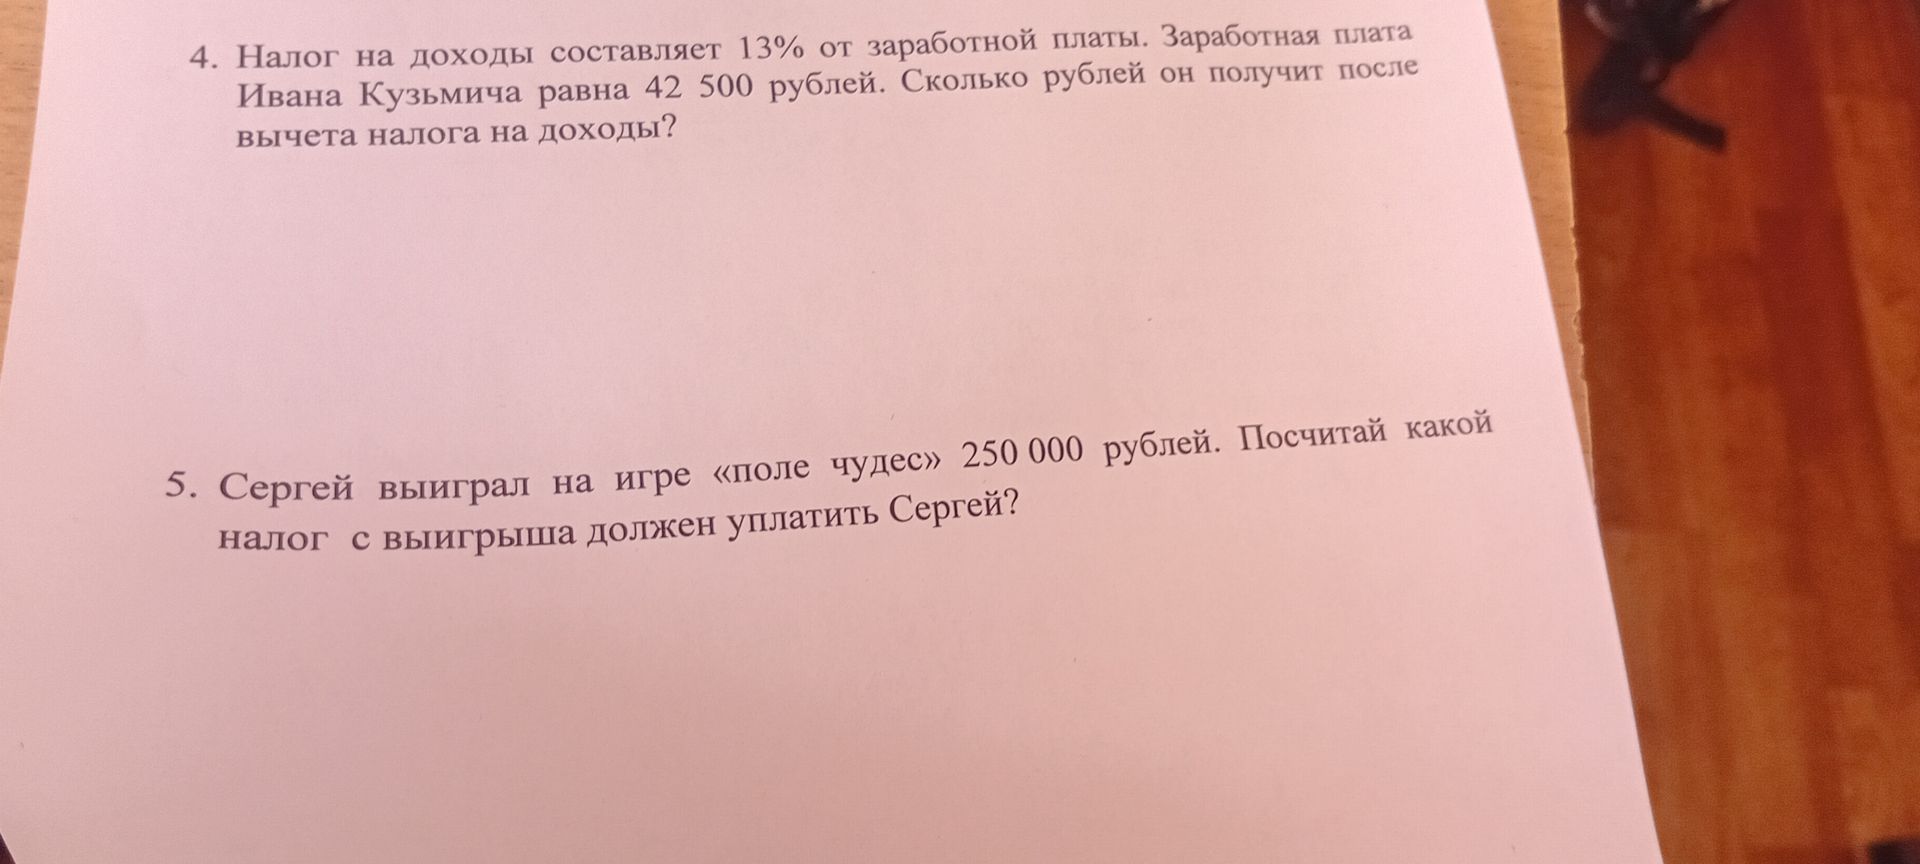
Ответ:
Для рекламных игр и конкурсов налоговая ставка на выигрыш составляет 35%. Для таких выигрышей предусмотрен необлагаемый налогом вычет 4 000 рублей.
1. Определим облагаемую часть выигрыша: 250 000 − 4 000 = 246 000 рублей.
2. Рассчитаем налог: 246 000 · 0,35 = 86 100 рублей.
Ответ: 86 100 рублей (если выигрыш относится к рекламной игре или конкурсу).
