
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
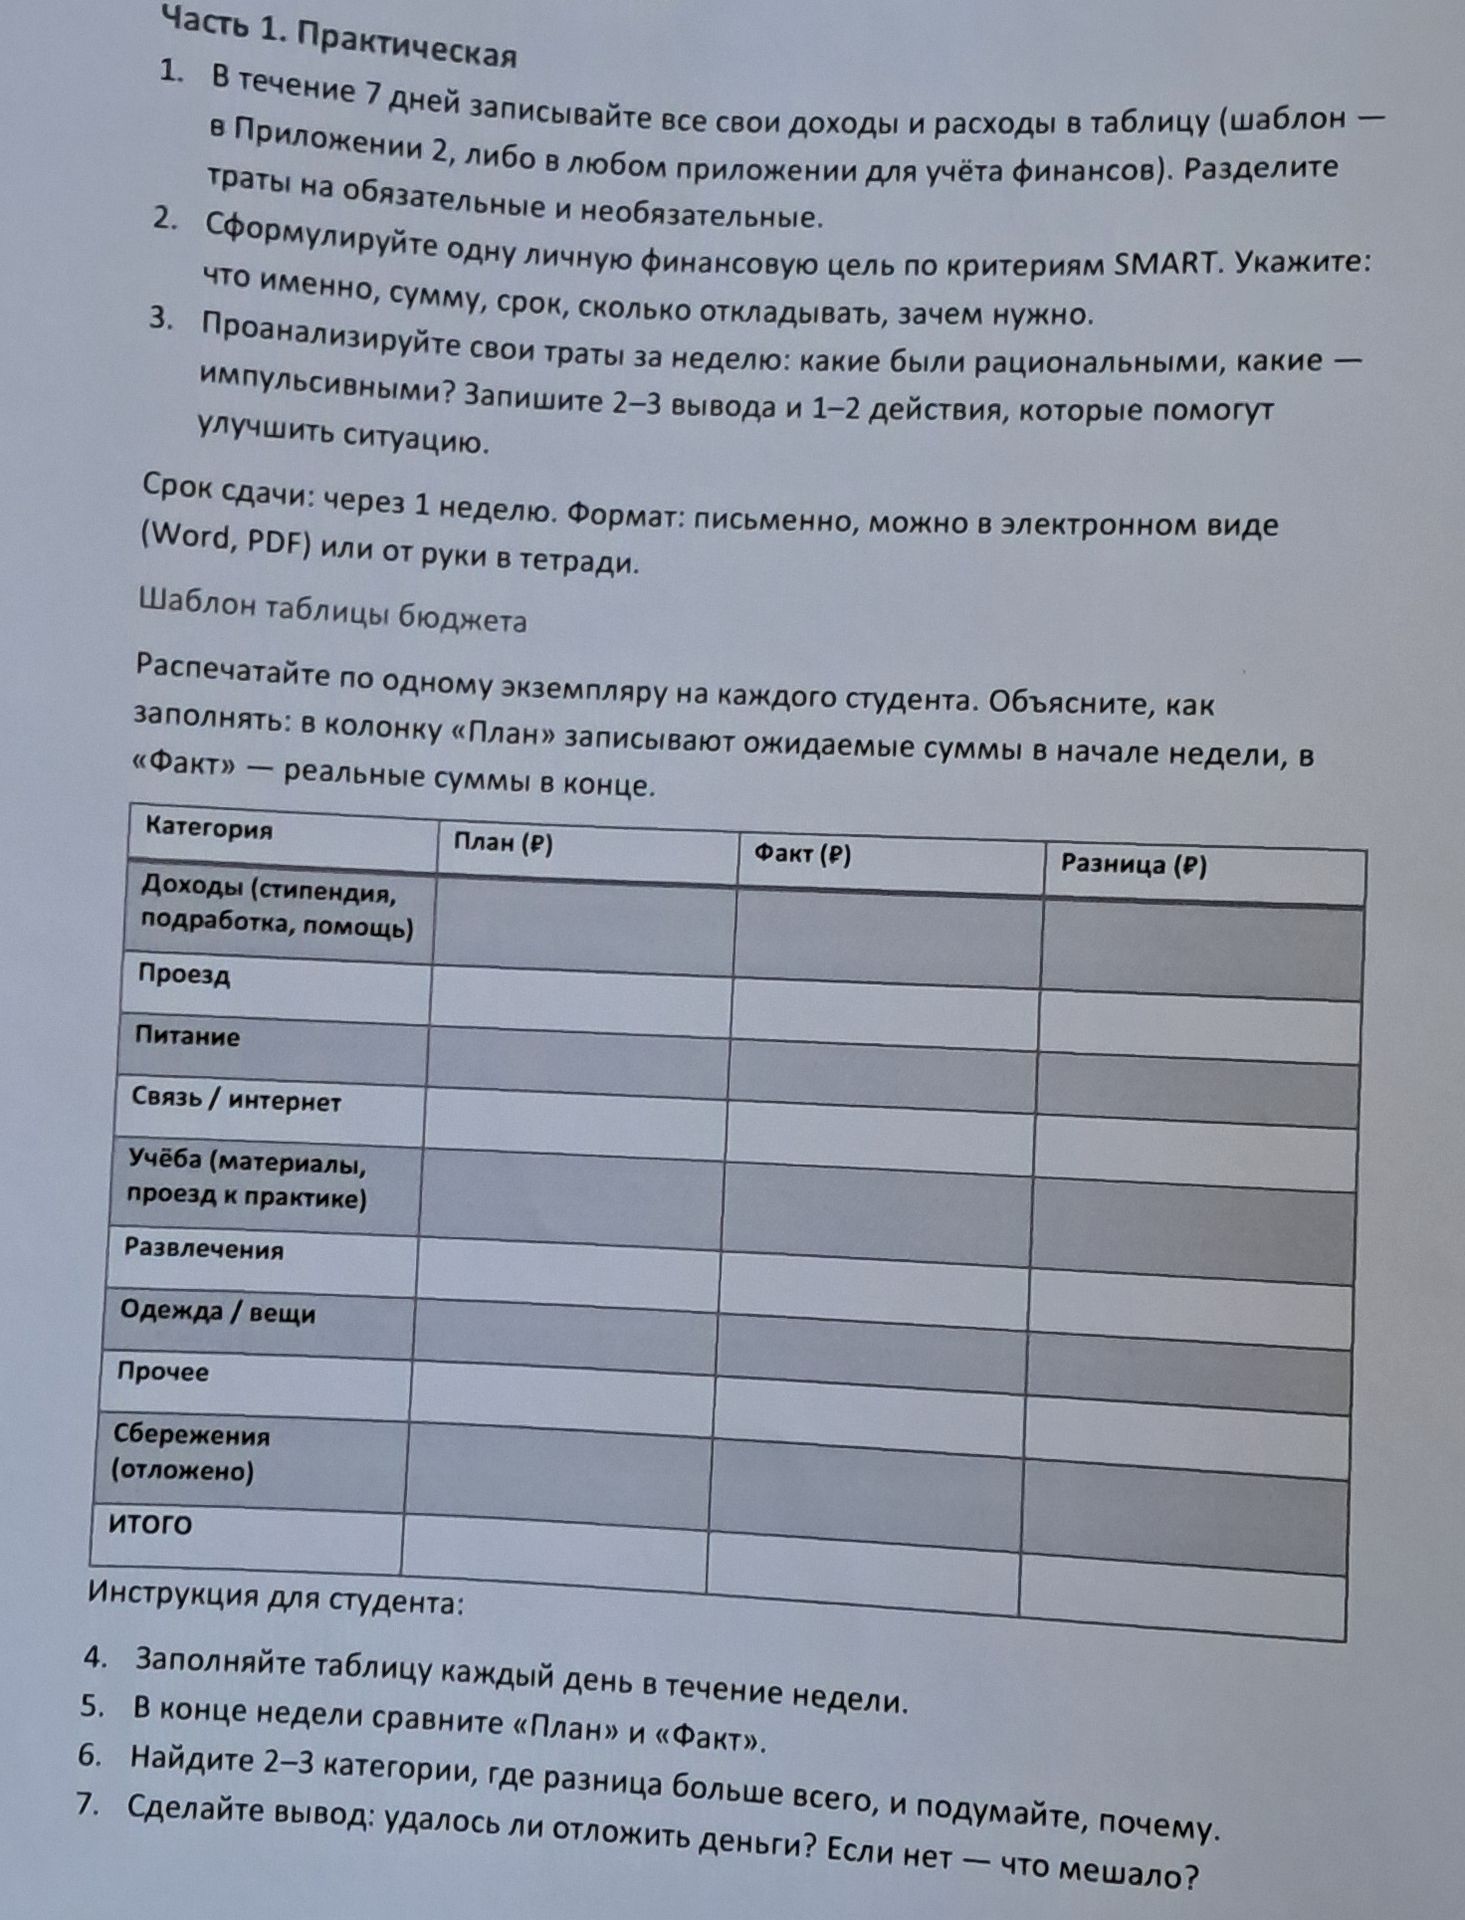
Ответ:
Сравнивать план и факт следует по каждой категории после завершения недели. В «План» в начале недели внесите ожидаемые суммы, а в «Факт» — реальные суммы, рассчитанные по ежедневным записям. В изображённом шаблоне нет личных сумм плана и факта, поэтому для условного примера они приведены в заполненной сводной таблице ниже.
| Категория | План (₽) | Факт (₽) | Разница (факт − план, ₽) |
|---|---|---|---|
| Доходы | 2 000 | 2 000 | 0 |
| Проезд | 700 | 500 | −200 |
| Питание | 2 200 | 2 000 | −200 |
| Связь / интернет | 300 | 0 | −300 |
| Учёба | 400 | 0 | −400 |
| Развлечения | 500 | 1 080 | +580 |
| Одежда / вещи | 0 | 0 | 0 |
| Прочее | 250 | 250 | 0 |
| Сбережения (отложено) | 1 000 | 0 | −1 000 |
| Итого по расходам и сбережениям | 5 350 | 3 830 | −1 520 |
Разница рассчитана как «факт минус план». Для расходов отрицательная разница означает, что потрачено меньше запланированного. Условные плановые расходы и сбережения вместе составляют 5 350 ₽, хотя доход равен 2 000 ₽; такой план несбалансирован и в реальной работе его необходимо исправить, опираясь на собственный бюджет.
