
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
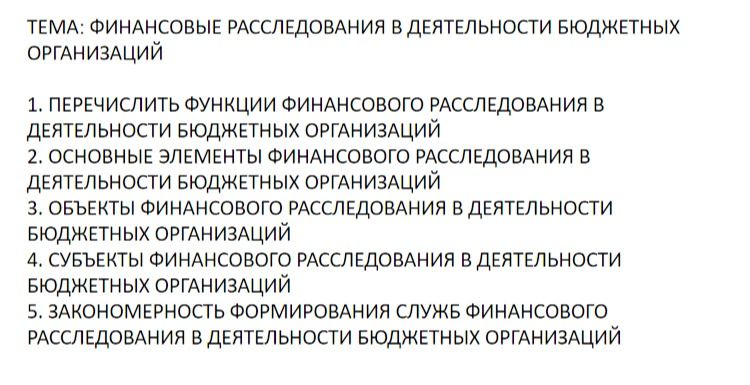
Ответ:
Формирование служб финансового расследования обычно связано с ростом объема и сложности финансовых операций, повышением требований к прозрачности расходования бюджетных средств и необходимостью своевременно выявлять и предупреждать нарушения. Чем выше финансовые риски и масштаб организации, тем более системными и специализированными становятся контрольные функции.
- При небольшом объеме операций контрольные обязанности могут выполнять уполномоченные сотрудники в рамках распределения обязанностей.
- По мере роста объема операций, числа источников финансирования и сложности закупок возникает потребность в формализованных процедурах внутреннего контроля.
- При повышении рисков и требований к независимости проверки могут создаваться специализированные подразделения внутреннего аудита или контроля.
- Организация работы таких подразделений должна учитывать законодательство, структуру учреждения, его полномочия и результаты оценки рисков.
Финансовое расследование не обязательно оформляется как отдельная служба: конкретная организационная форма определяется требованиями законодательства и особенностями учреждения.
Формирование служб финансового расследования обычно связано с ростом объема и сложности финансовых операций, повышением требований к прозрачности расходования бюджетных средств и необходимостью своевременно выявлять и предупреждать нарушения. Чем выше финансовые риски и масштаб организации, тем более системными и специализированными становятся контрольные функции.
- При небольшом объеме операций контрольные обязанности могут выполнять уполномоченные сотрудники в рамках распределения обязанностей.
- По мере роста объема операций, числа источников финансирования и сложности закупок возникает потребность в формализованных процедурах внутреннего контроля.
- При повышении рисков и требований к независимости проверки могут создаваться специализированные подразделения внутреннего аудита или контроля.
- Организация работы таких подразделений должна учитывать законодательство, структуру учреждения, его полномочия и результаты оценки рисков.
Финансовое расследование не обязательно оформляется как отдельная служба: конкретная организационная форма определяется требованиями законодательства и особенностями учреждения.
