
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
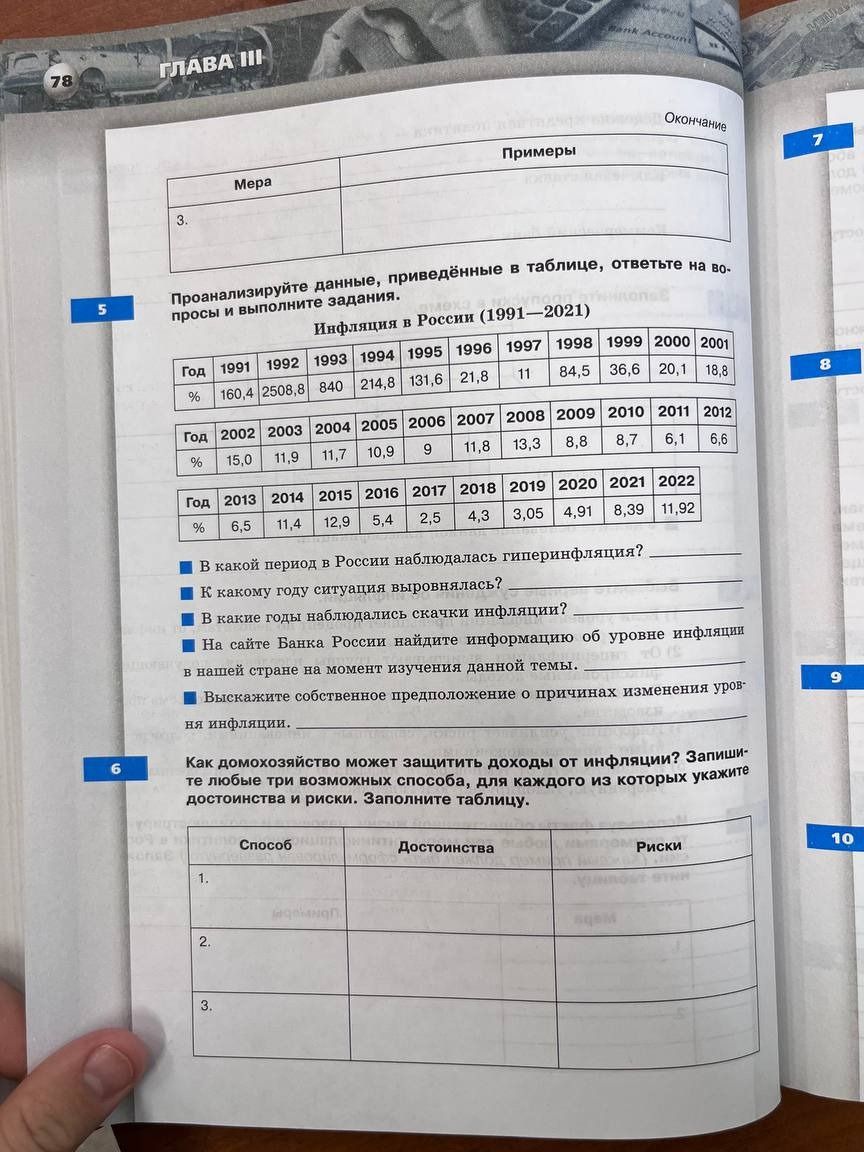
Возможные способы защиты сбережений различаются по доступности, доходности и уровню риска. Ни один из них не гарантирует полного сохранения покупательной способности.
| Способ | Достоинства | Риски |
|---|---|---|
| 1. Банковский вклад или накопительный счёт | Проценты увеличивают сумму сбережений; условия и доход обычно заранее понятны; деньги доступны в установленном договором порядке. | Если доходность ниже инфляции, покупательная способность денег снижается; ставка может измениться; при досрочном снятии часть процентов может быть потеряна. |
| 2. Покупка облигаций, например государственных | Возможны регулярные выплаты и заранее известные условия; облигации позволяют распределить вложения между разными выпусками. | Цена облигации может измениться; доходность не обязательно превысит инфляцию; существуют кредитный и процентный риски, а продажа до срока может привести к убытку. |
| 3. Диверсифицированные инвестиции в ценные бумаги | При длительном сроке вложения возможен рост капитала; распределение средств между разными активами помогает снизить зависимость от одного из них. | Стоимость активов может заметно падать; доход не гарантирован; нужны знания, а продажа в неудачный момент может зафиксировать убыток. |
Возможные способы защиты сбережений различаются по доступности, доходности и уровню риска. Ни один из них не гарантирует полного сохранения покупательной способности.
| Способ | Достоинства | Риски |
|---|---|---|
| 1. Банковский вклад или накопительный счёт | Проценты увеличивают сумму сбережений; условия и доход обычно заранее понятны; деньги доступны в установленном договором порядке. | Если доходность ниже инфляции, покупательная способность денег снижается; ставка может измениться; при досрочном снятии часть процентов может быть потеряна. |
| 2. Покупка облигаций, например государственных | Возможны регулярные выплаты и заранее известные условия; облигации позволяют распределить вложения между разными выпусками. | Цена облигации может измениться; доходность не обязательно превысит инфляцию; существуют кредитный и процентный риски, а продажа до срока может привести к убытку. |
| 3. Диверсифицированные инвестиции в ценные бумаги | При длительном сроке вложения возможен рост капитала; распределение средств между разными активами помогает снизить зависимость от одного из них. | Стоимость активов может заметно падать; доход не гарантирован; нужны знания, а продажа в неудачный момент может зафиксировать убыток. |
