
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
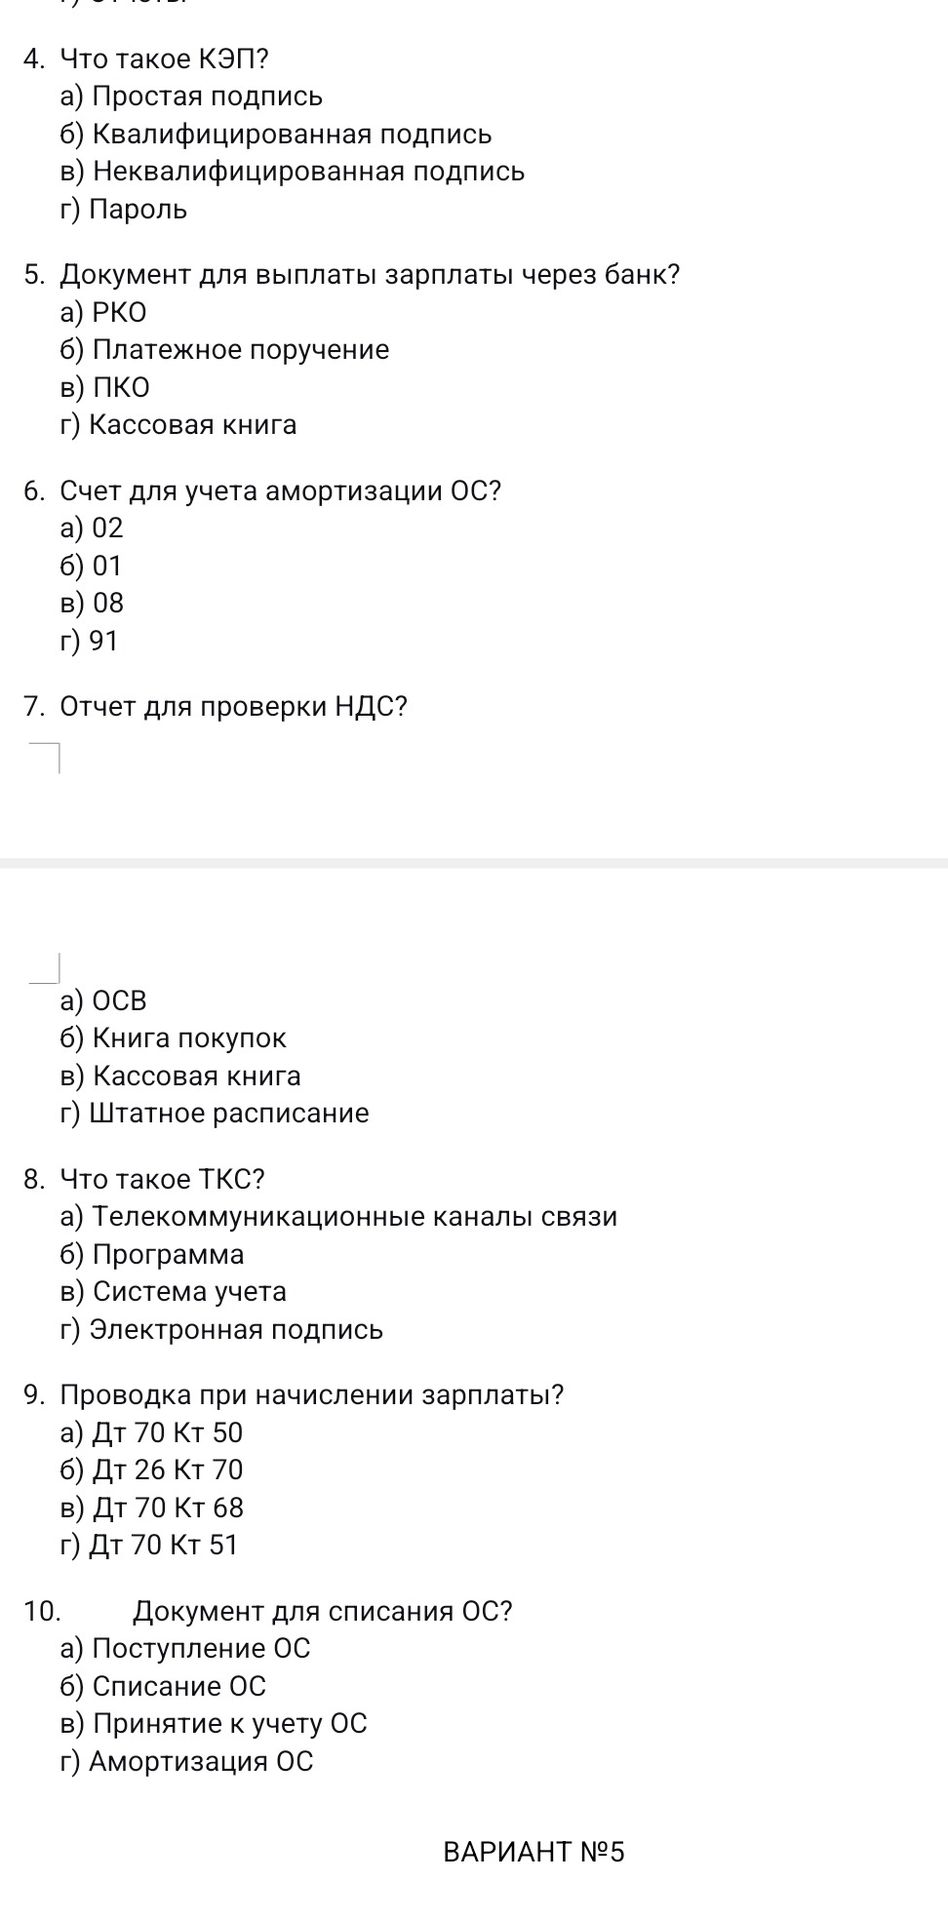
Счёт 02 предназначен для учёта амортизации основных средств. Счёт 01 учитывает основные средства, счёт 08 — вложения во внеоборотные активы, счёт 91 — прочие доходы и расходы.
Ответ: а) 02.
Счёт 02 предназначен для учёта амортизации основных средств. Счёт 01 учитывает основные средства, счёт 08 — вложения во внеоборотные активы, счёт 91 — прочие доходы и расходы.
Ответ: а) 02.
