
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
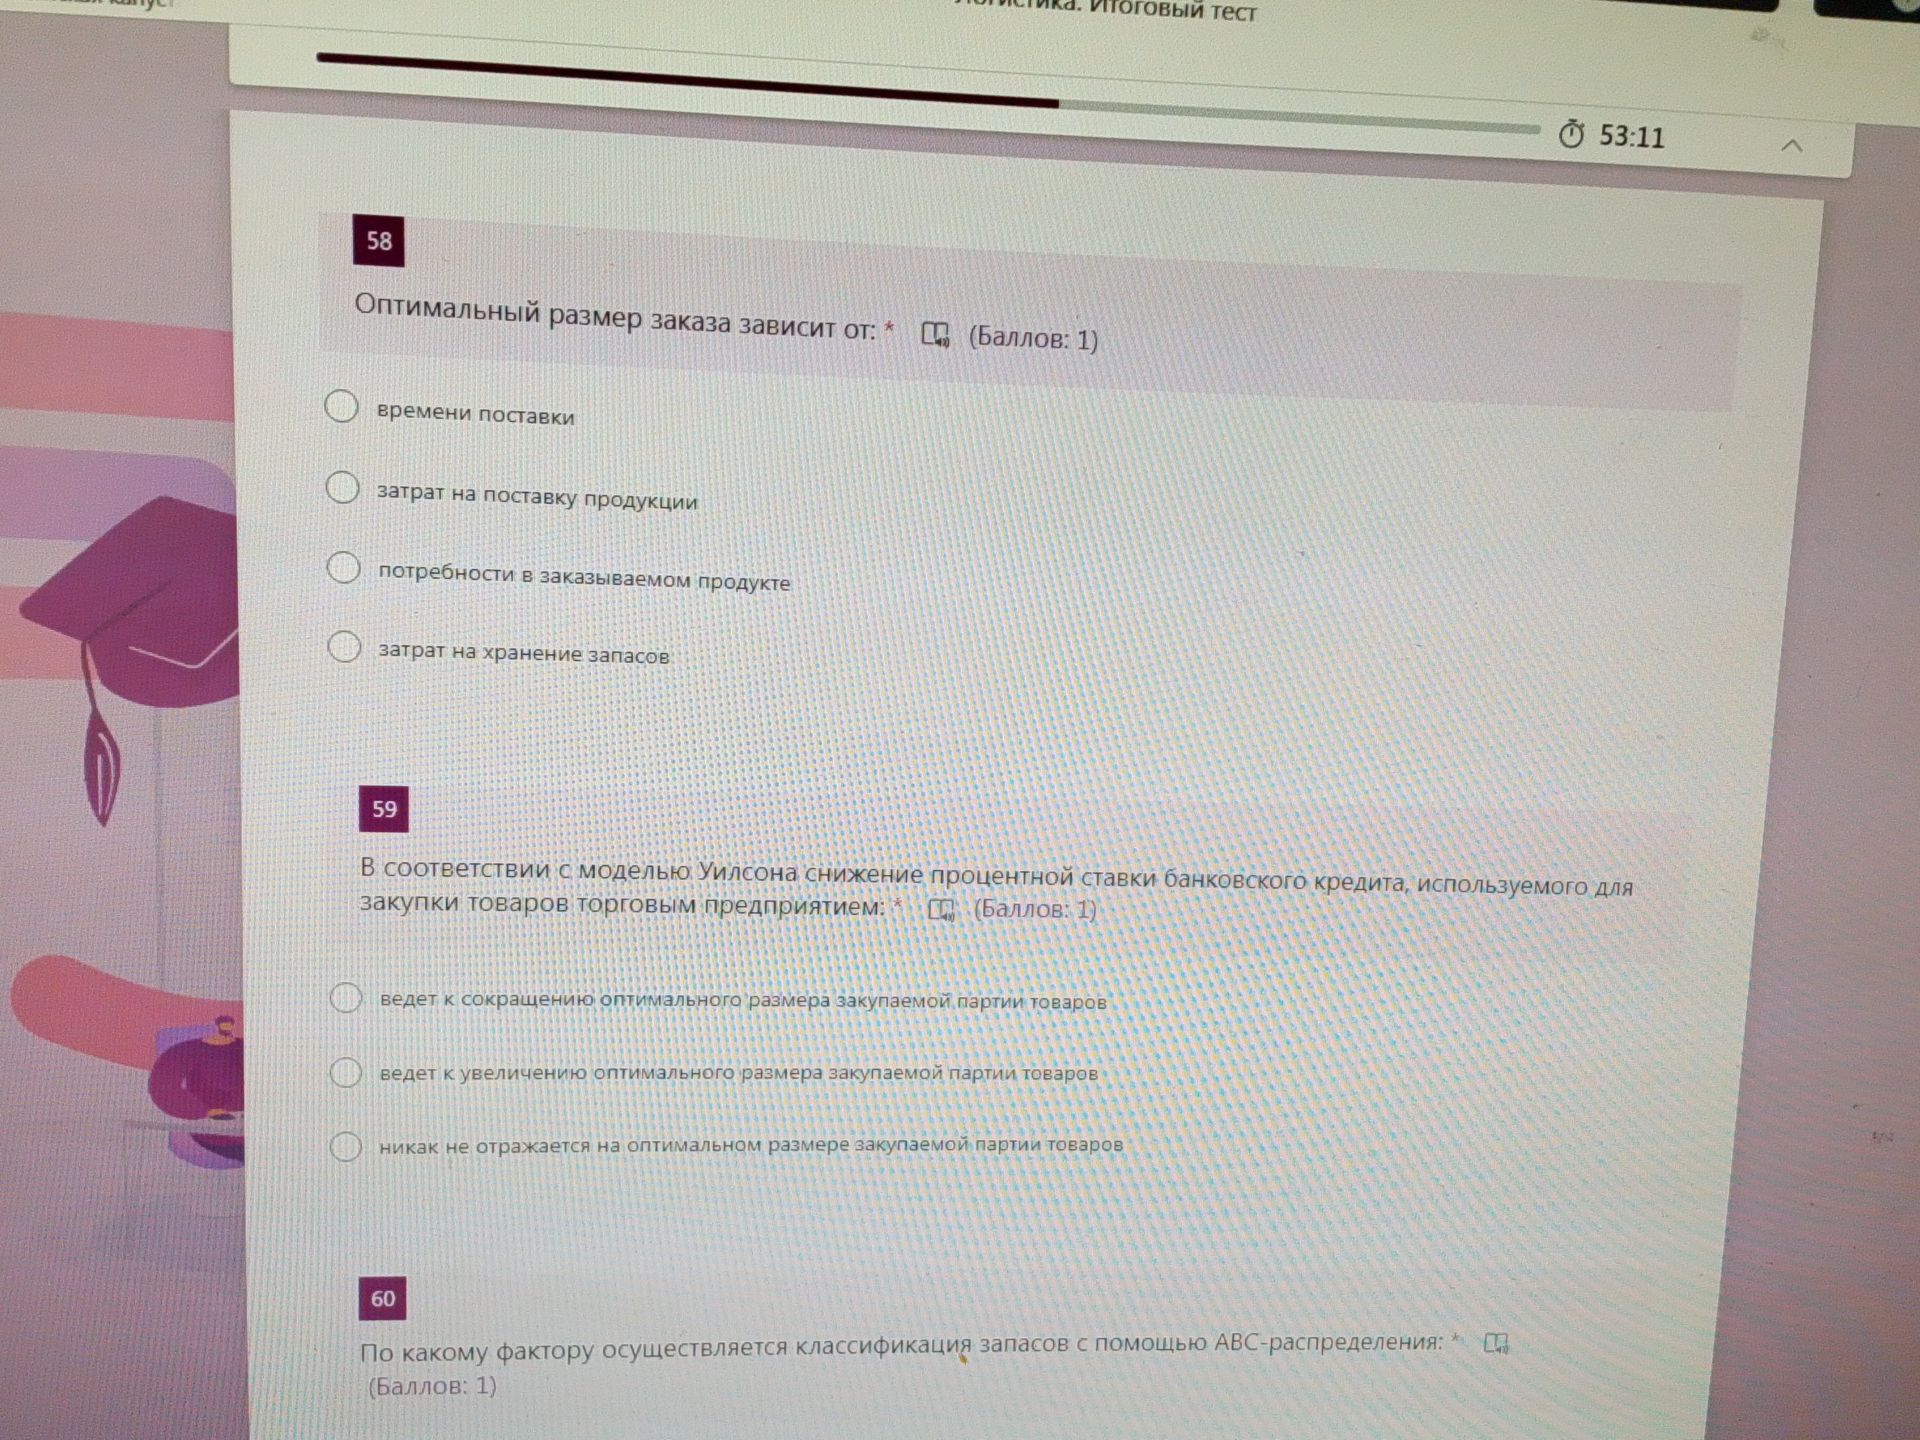
Ответ:
ABC-анализ классифицирует запасы по их значимости для предприятия, обычно измеряемой годовым объёмом потребления в денежном выражении (стоимостью потребления). Группу A составляют наиболее значимые позиции, B — средней значимости, C — наименее значимые.
Ответ: по стоимости годового потребления запасов.
