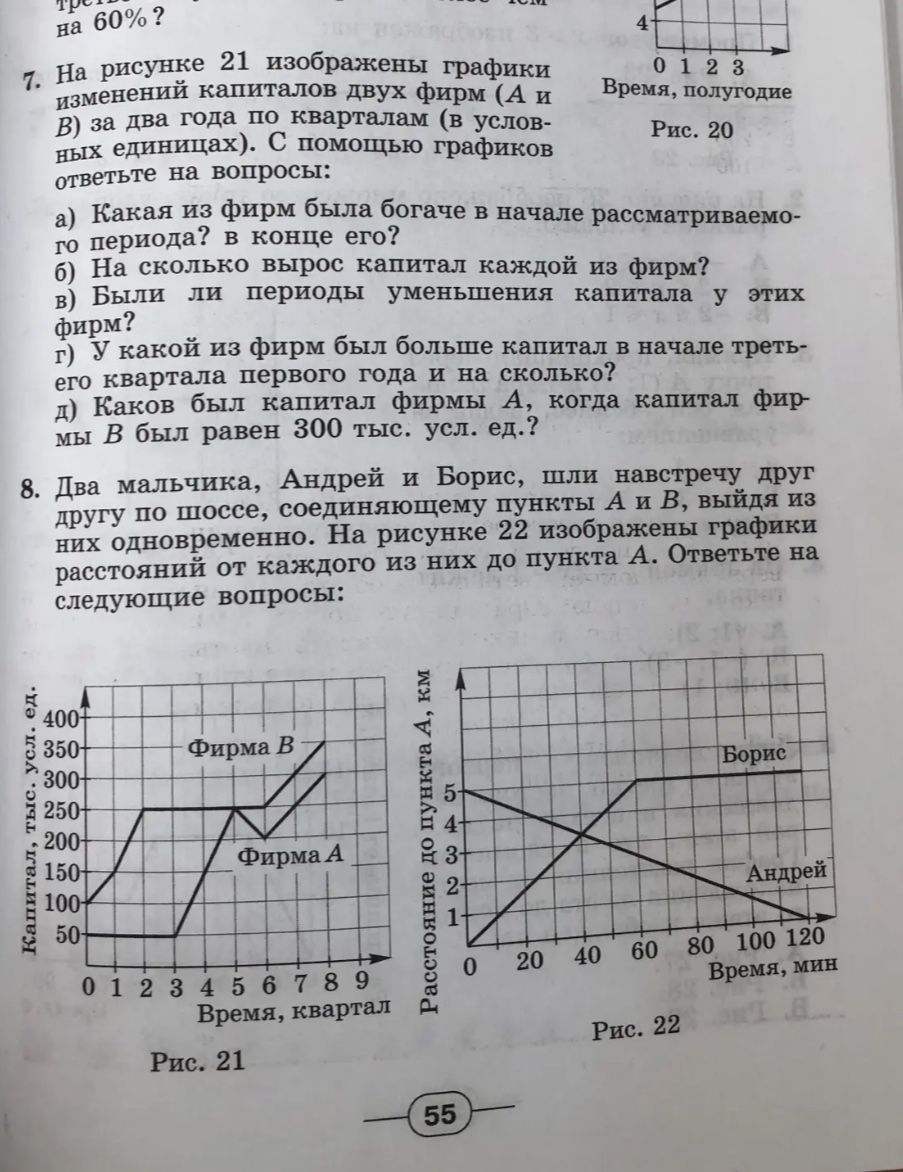
7. На рисунке 21 изображены графики изменений капиталов двух фирм (А и В) за два года по кварталам (в условных единицах). С помощью графиков ответьте на вопросы: а) Какая из фирм была богаче в начале рассматриваемого периода? В конце его? б) На сколько вырос капитал каждой из фирм? в) Были ли периоды уменьшения капитала у этих фирм? г) У какой из фирм был больше капитал в начале третьего квартала первого года и на сколько? д) Каков был капитал фирмы А, когда капитал фирмы В был равен 300 тыс. усл. ед.?

 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика