
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
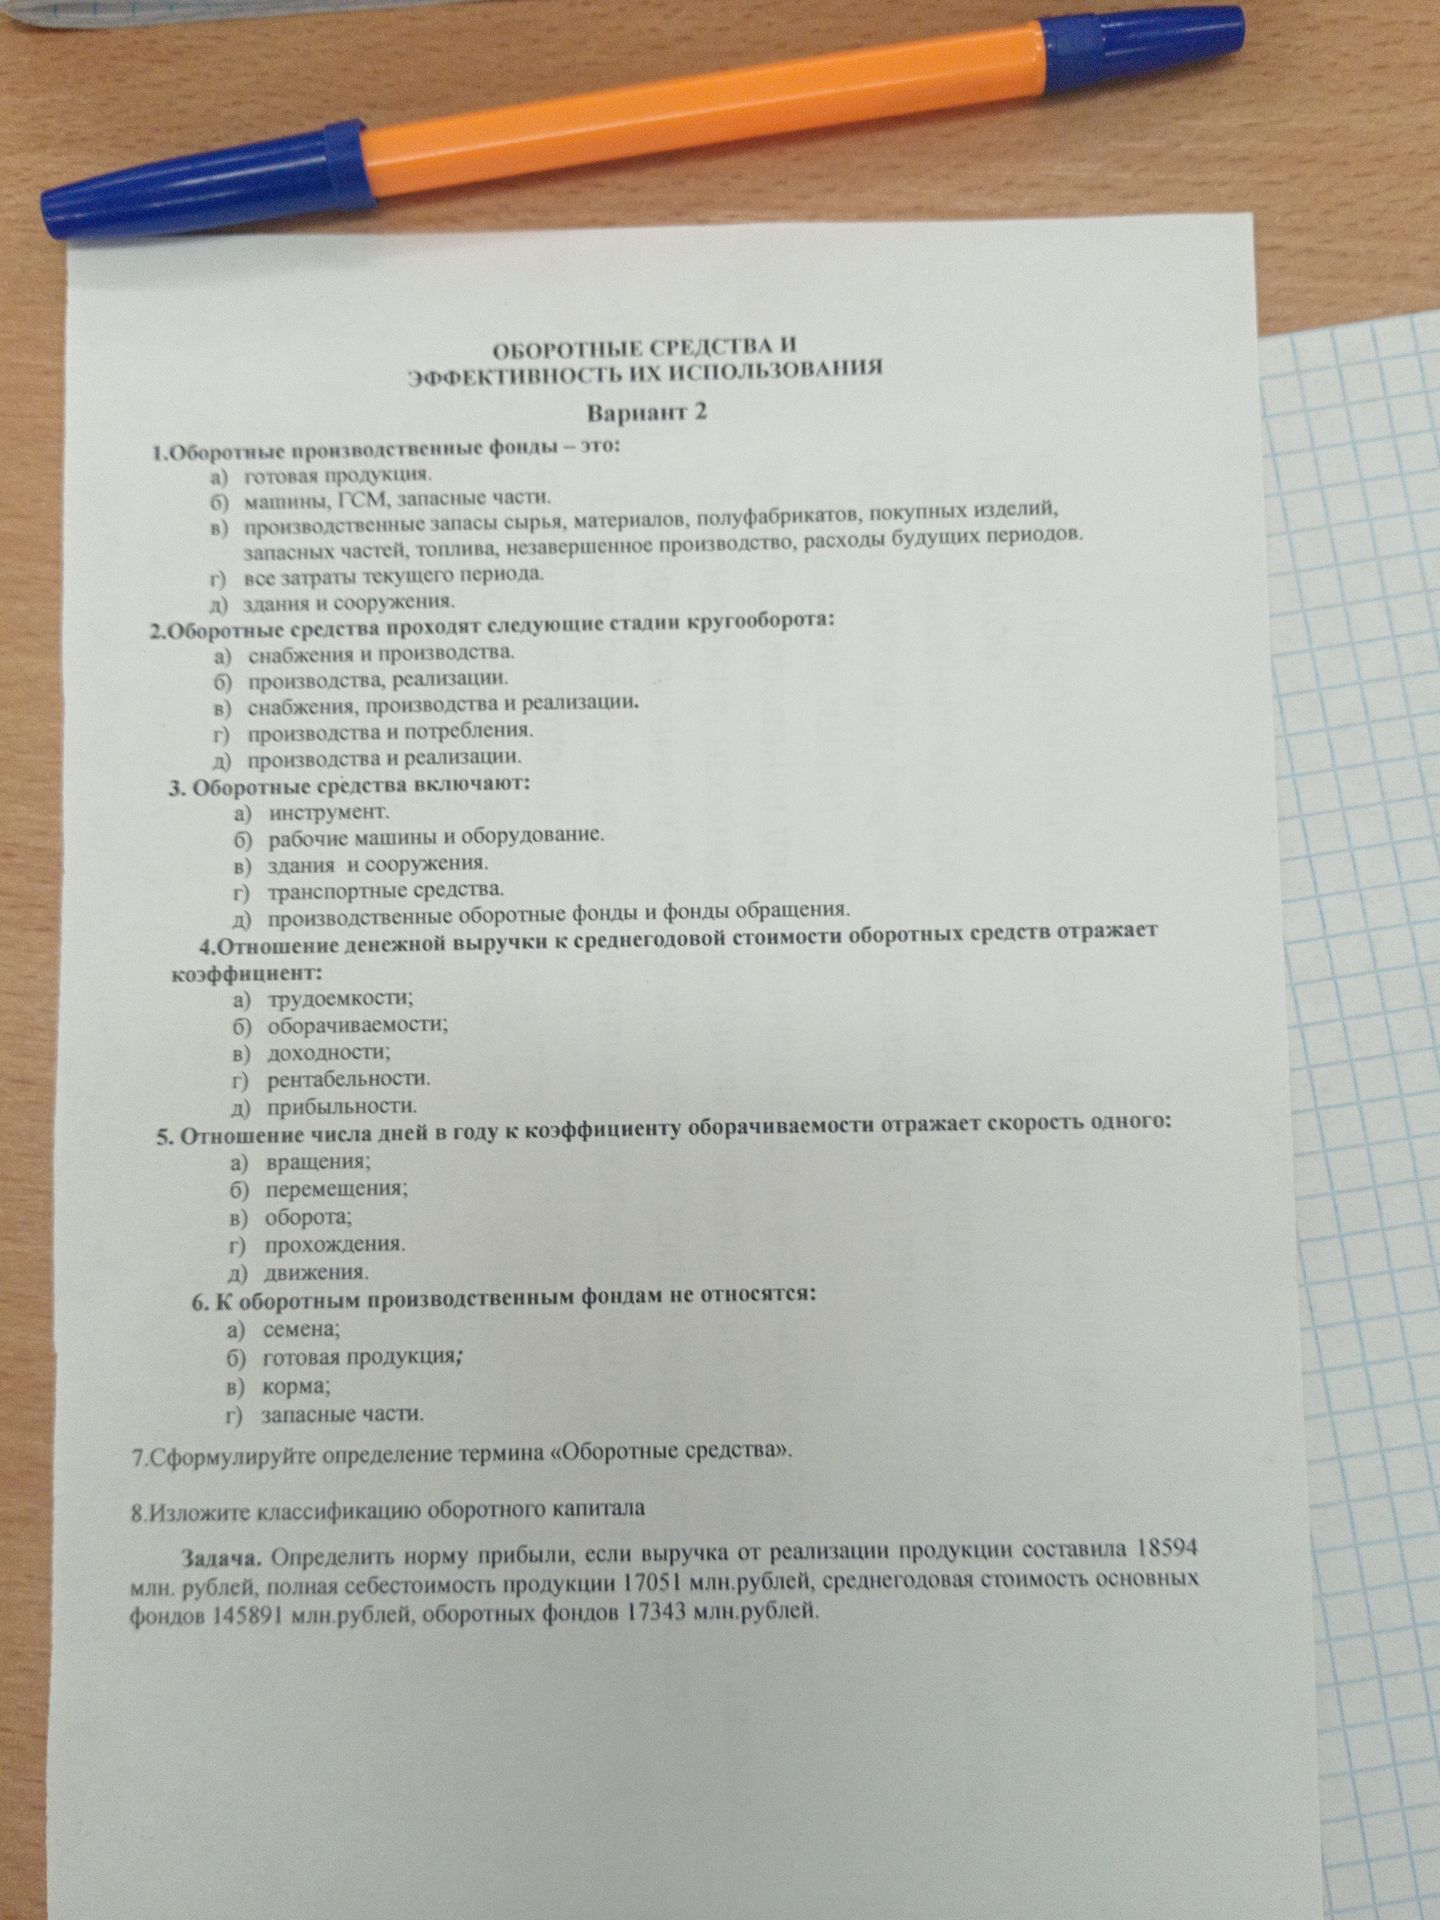
Ответ:
Оборотный капитал классифицируют по составу и размещению на две основные группы:
- Оборотные производственные фонды: производственные запасы (сырьё, материалы, топливо, запасные части и другие ресурсы), незавершённое производство и расходы будущих периодов.
- Фонды обращения: готовая продукция на складе и отгруженная продукция, денежные средства, а также средства в расчётах с покупателями и другими контрагентами.
По источникам формирования выделяют собственные и заёмные оборотные средства; по способу планирования — нормируемые и ненормируемые.
