
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
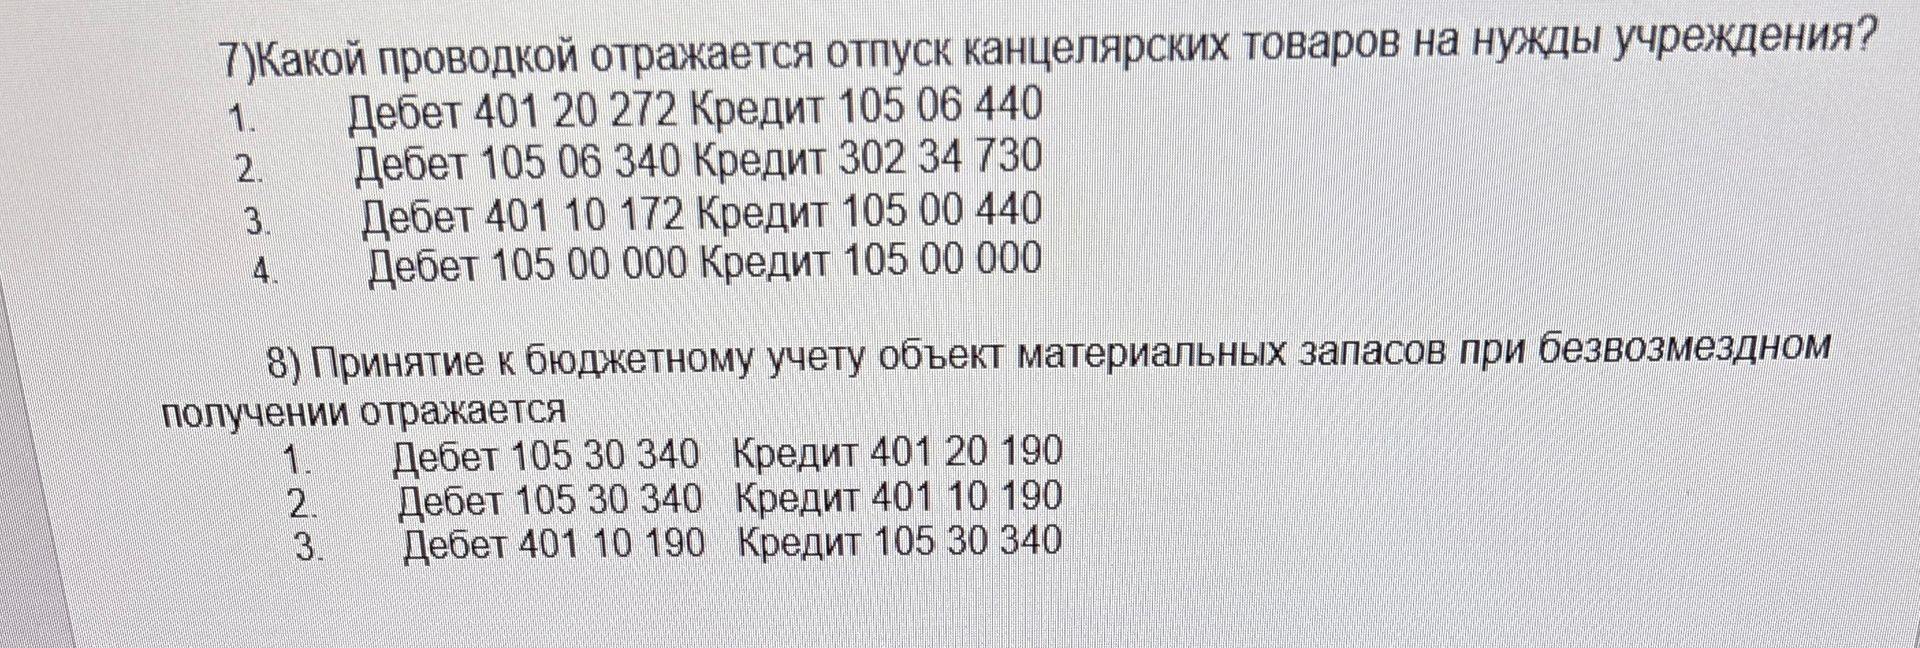
При безвозмездном получении материальные запасы принимают к учёту по дебету соответствующего счёта запасов, а доход от безвозмездного поступления отражают по кредиту счёта 401 10 190.
Ответ: вариант 2.
При безвозмездном получении материальные запасы принимают к учёту по дебету соответствующего счёта запасов, а доход от безвозмездного поступления отражают по кредиту счёта 401 10 190.
Ответ: вариант 2.
