
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
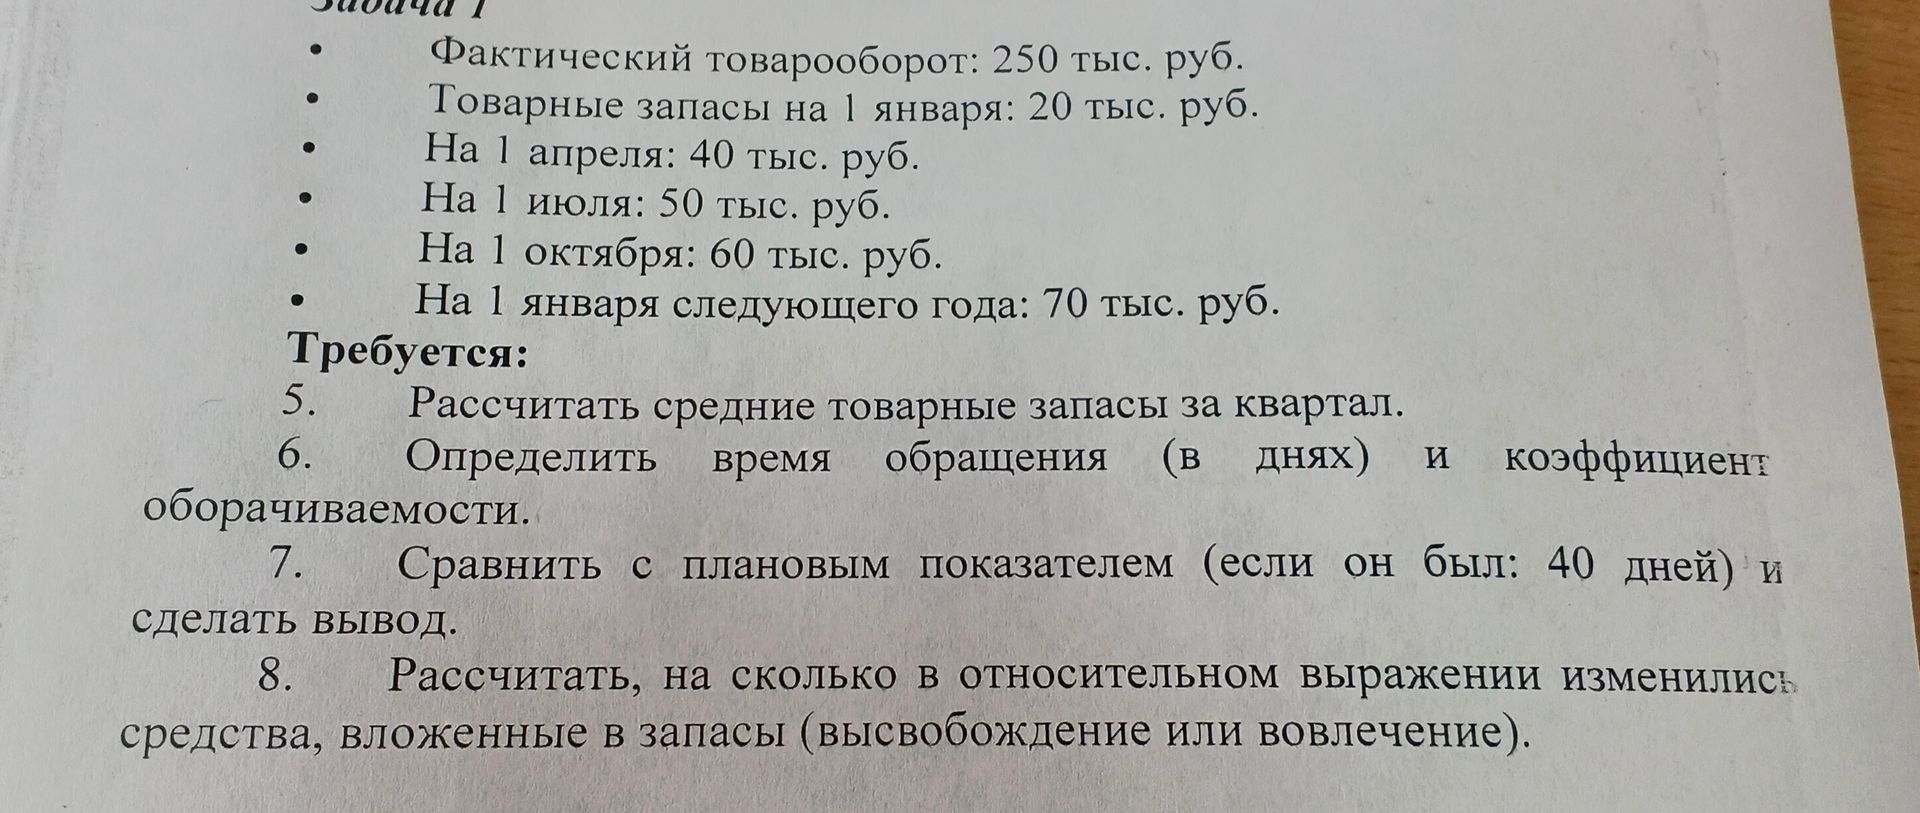
Для оценки относительного изменения средств используем среднедневной товарооборот и разницу между фактическим и плановым временем обращения.
- Среднедневной товарооборот: \(250/360\approx0.6944\) тыс. руб. в день.
- Превышение фактического времени обращения над планом: \(70.2-40=30.2\) дня.
- Относительное вовлечение средств: \(0.6944\times30.2\approx20.97\) тыс. руб.
Поскольку фактическое время обращения больше планового, средства не высвободились, а дополнительно вовлеклись в запасы.
Ответ: относительное вовлечение средств в запасы составляет примерно 20,97 тыс. руб.
Для оценки относительного изменения средств используем среднедневной товарооборот и разницу между фактическим и плановым временем обращения.
- Среднедневной товарооборот: \(250/360\approx0.6944\) тыс. руб. в день.
- Превышение фактического времени обращения над планом: \(70.2-40=30.2\) дня.
- Относительное вовлечение средств: \(0.6944\times30.2\approx20.97\) тыс. руб.
Поскольку фактическое время обращения больше планового, средства не высвободились, а дополнительно вовлеклись в запасы.
Ответ: относительное вовлечение средств в запасы составляет примерно 20,97 тыс. руб.
