
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
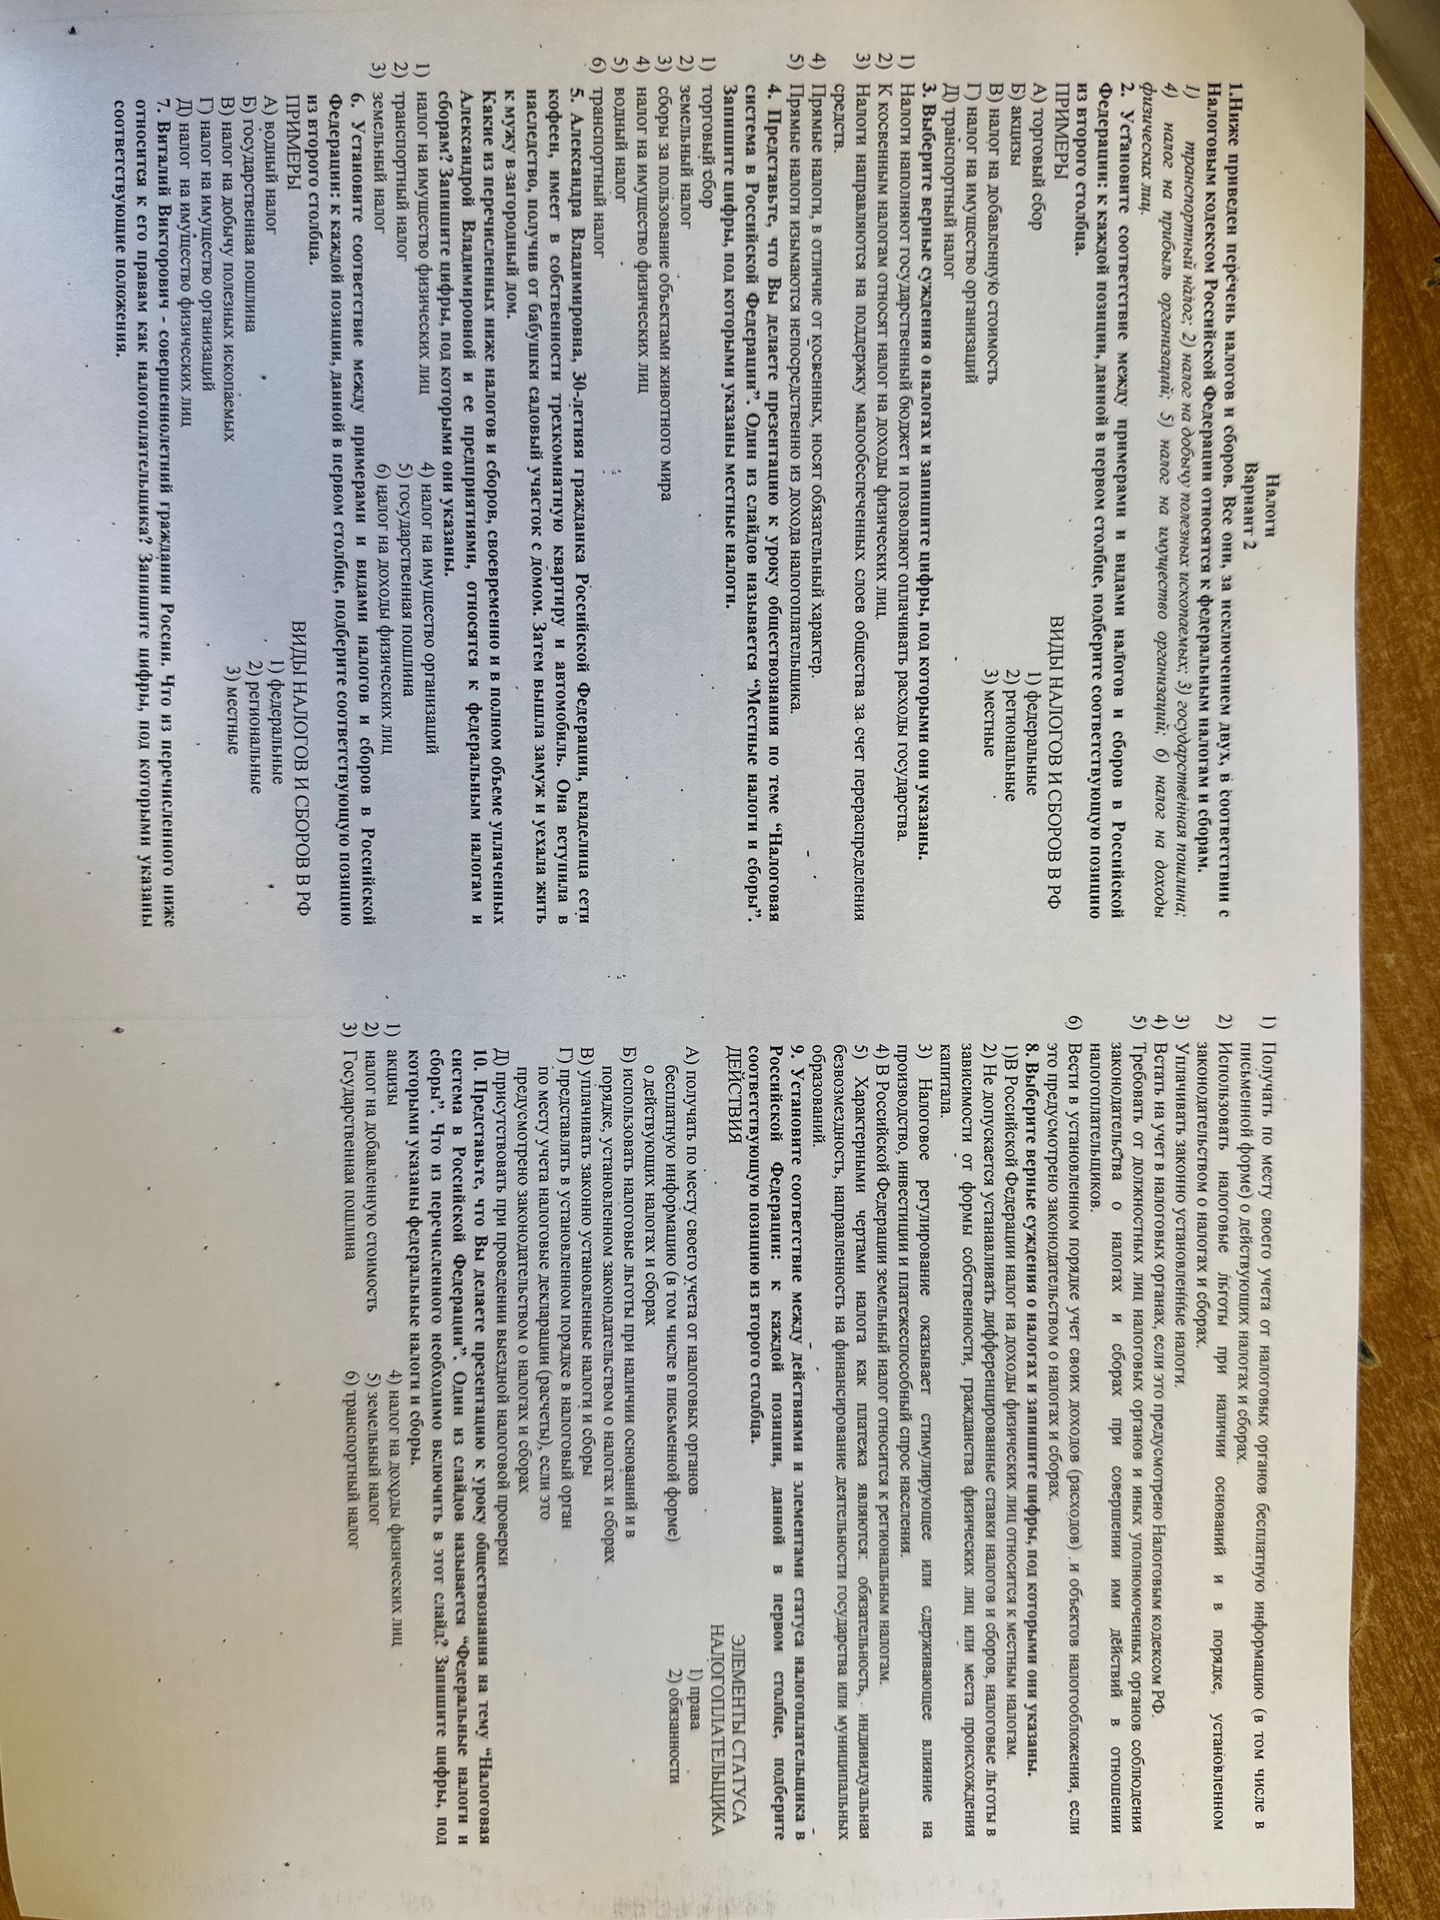
Ответ:
Объяснение: Проанализируем каждое суждение:
- 1) В Российской Федерации налог на доходы физических лиц относится к местным налогам. — Неверно. НДФЛ является федеральным налогом.
- 2) Не допускается устанавливать дифференцированные ставки налогов и сборов, налоговые льготы в зависимости от формы собственности, гражданства физических лиц или места происхождения капитала. — Неверно. Законодательство предусматривает возможность такой дифференциации в определенных случаях.
- 3) Налоговое регулирование оказывает стимулирующее или сдерживающее влияние на производство, инвестиции и платежеспособный спрос населения. — Верно. Государство может использовать налоговые рычаги для воздействия на экономику.
- 4) В Российской Федерации земельный налог относится к региональным налогам. — Неверно. Земельный налог является местным налогом.
- 5) Характерными чертами налога как платежа являются: обязательность, индивидуальная безвозмездность, направленность на финансирование деятельности государства или муниципальных образований. — Верно. Это классические признаки налога.
Ответ: 3, 5
