
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
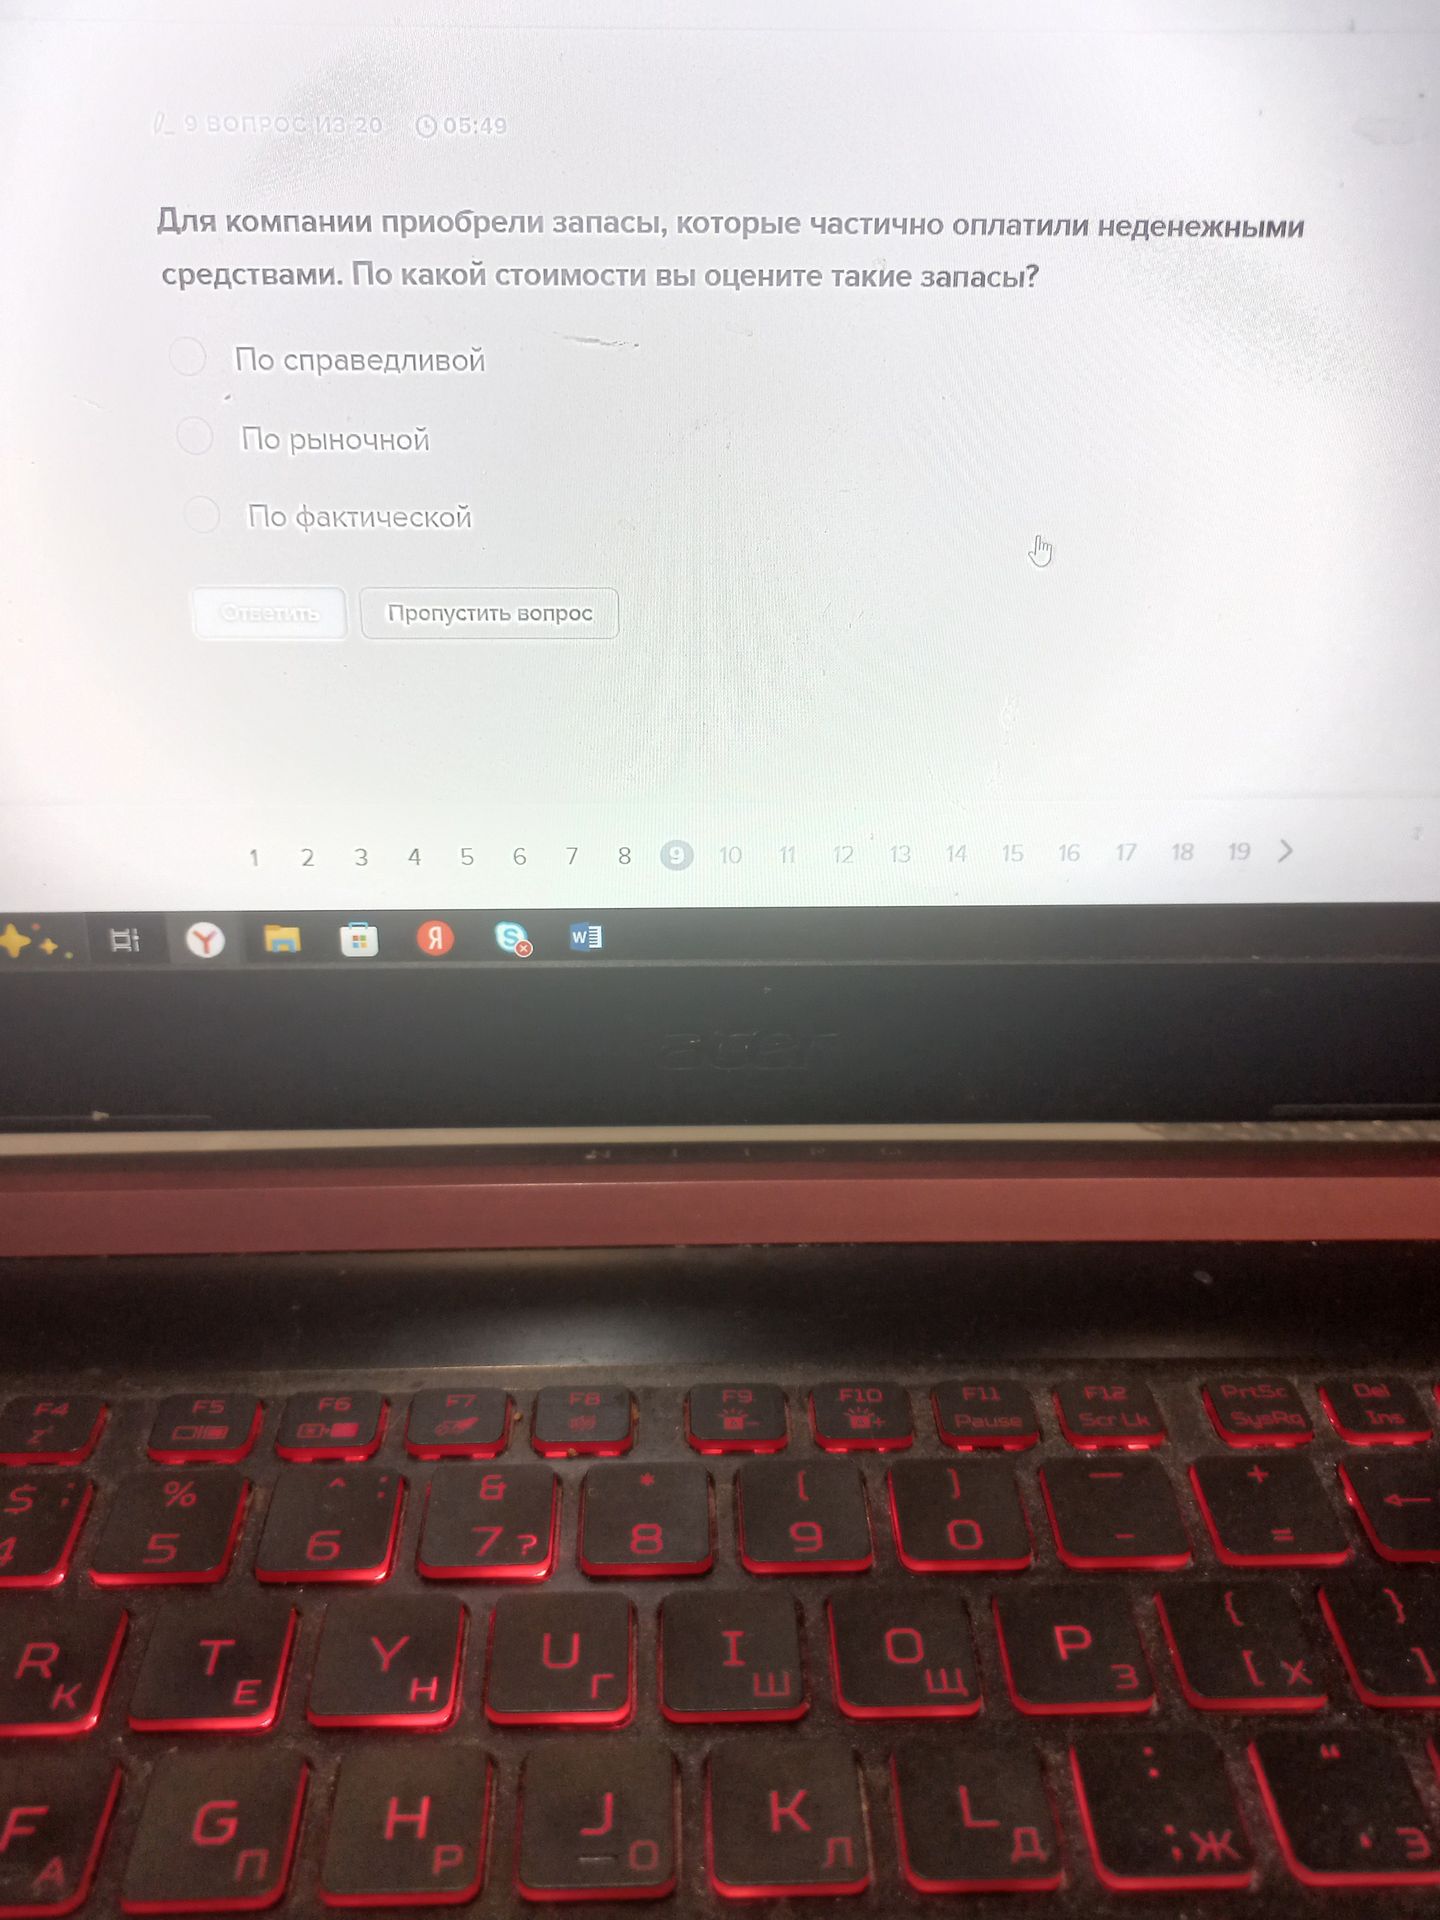
Ответ:
Приобретённые запасы учитывают по фактической себестоимости. Если они получены в обмен на неденежные средства, оценка обычно основывается на справедливой стоимости передаваемых активов, а при невозможности её определить — на справедливой стоимости полученных запасов. Среди предложенных вариантов выбираем стоимость, прямо установленную для учёта запасов.
Ответ: по фактической стоимости.
