
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
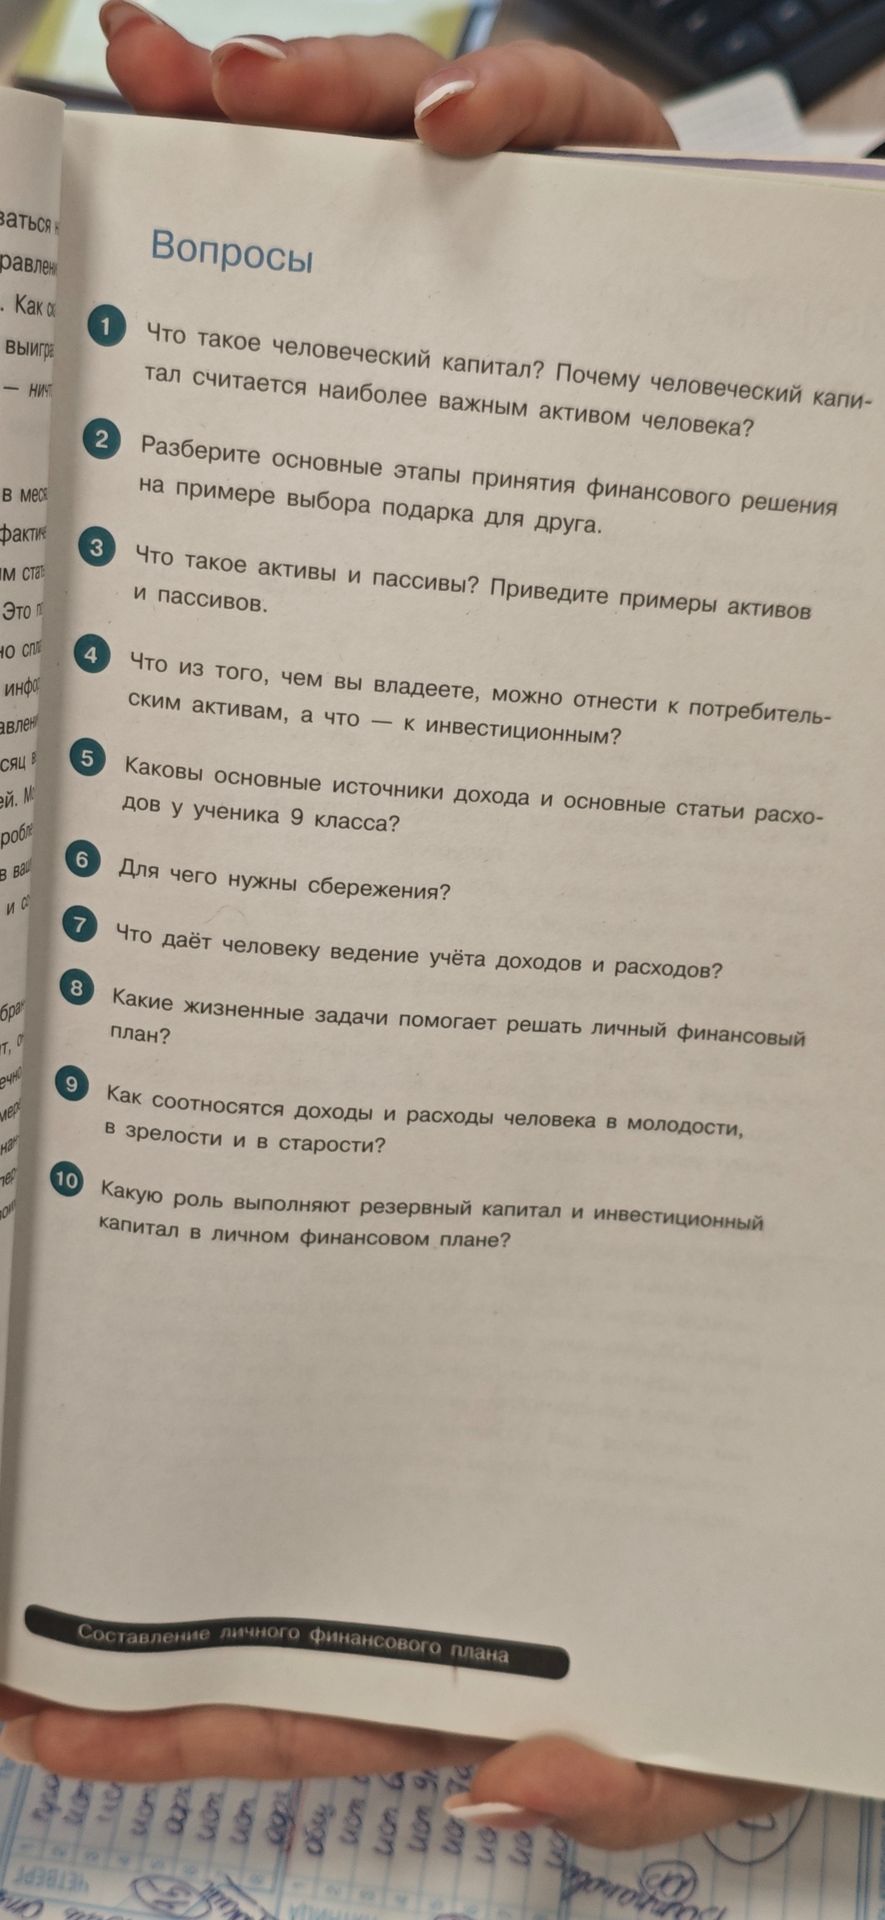
Это общая схема: у разных людей соотношение может отличаться.
- В молодости доход часто невелик или нестабилен, а расходы на обучение и начало самостоятельной жизни могут быть значительными.
- В зрелости доход обычно становится устойчивее; одновременно могут расти расходы на жильё, детей и поддержку близких. В этот период важно создавать сбережения и планировать будущее.
- В старости трудовой доход может уменьшиться или прекратиться, а основным источником средств часто становится пенсия и накопления. Расходы зависят от потребностей, в том числе затрат на здоровье.
Поэтому разумно планировать сбережения заранее, не предполагая, что такая последовательность обязательно одинакова для всех.
Это общая схема: у разных людей соотношение может отличаться.
- В молодости доход часто невелик или нестабилен, а расходы на обучение и начало самостоятельной жизни могут быть значительными.
- В зрелости доход обычно становится устойчивее; одновременно могут расти расходы на жильё, детей и поддержку близких. В этот период важно создавать сбережения и планировать будущее.
- В старости трудовой доход может уменьшиться или прекратиться, а основным источником средств часто становится пенсия и накопления. Расходы зависят от потребностей, в том числе затрат на здоровье.
Поэтому разумно планировать сбережения заранее, не предполагая, что такая последовательность обязательно одинакова для всех.
