
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
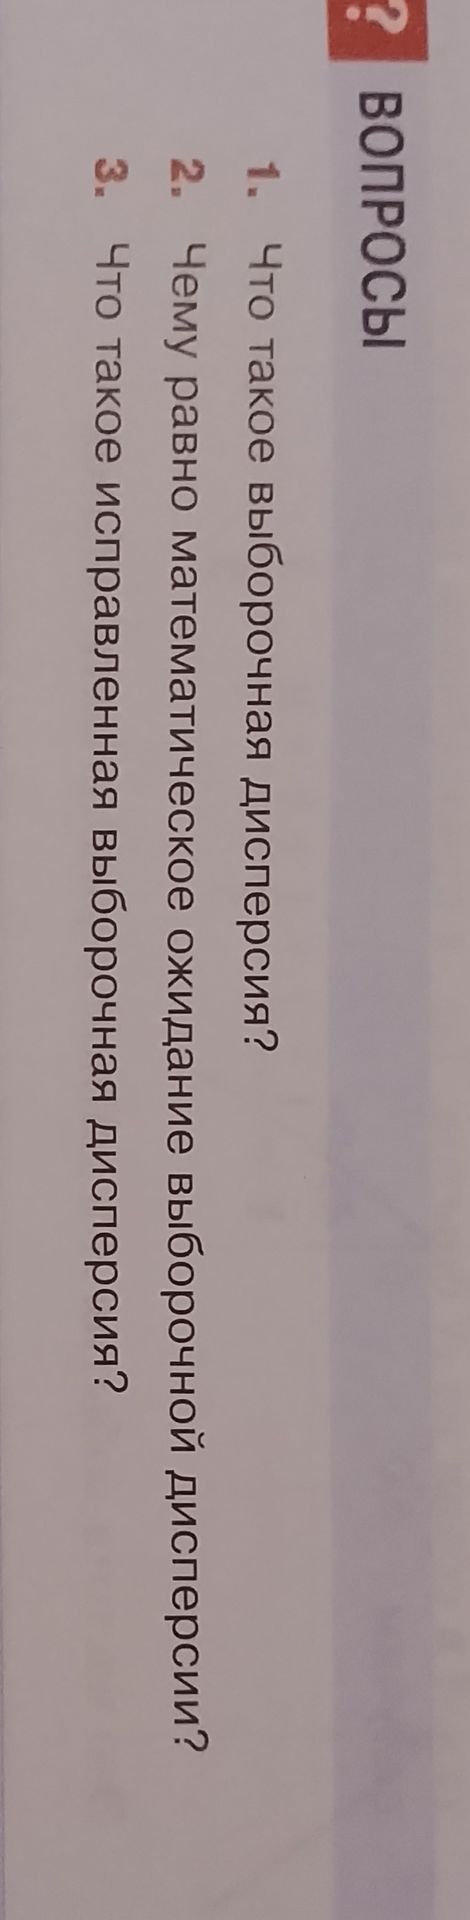
Если \(X_1,\ldots,X_n\) — независимые одинаково распределённые наблюдения с дисперсией \(\sigma^2\), то для выборочной дисперсии с делителем \(n\)
\[S^2=\frac{1}{n}\sum_{i=1}^{n}(X_i-\overline{X})^2\]
её математическое ожидание равно
\[\mathbb{E}[S^2]=\frac{n-1}{n}\sigma^2.\]
Поэтому такая выборочная дисперсия в среднем занижает истинную дисперсию.
Если \(X_1,\ldots,X_n\) — независимые одинаково распределённые наблюдения с дисперсией \(\sigma^2\), то для выборочной дисперсии с делителем \(n\)
\[S^2=\frac{1}{n}\sum_{i=1}^{n}(X_i-\overline{X})^2\]
её математическое ожидание равно
\[\mathbb{E}[S^2]=\frac{n-1}{n}\sigma^2.\]
Поэтому такая выборочная дисперсия в среднем занижает истинную дисперсию.
