
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
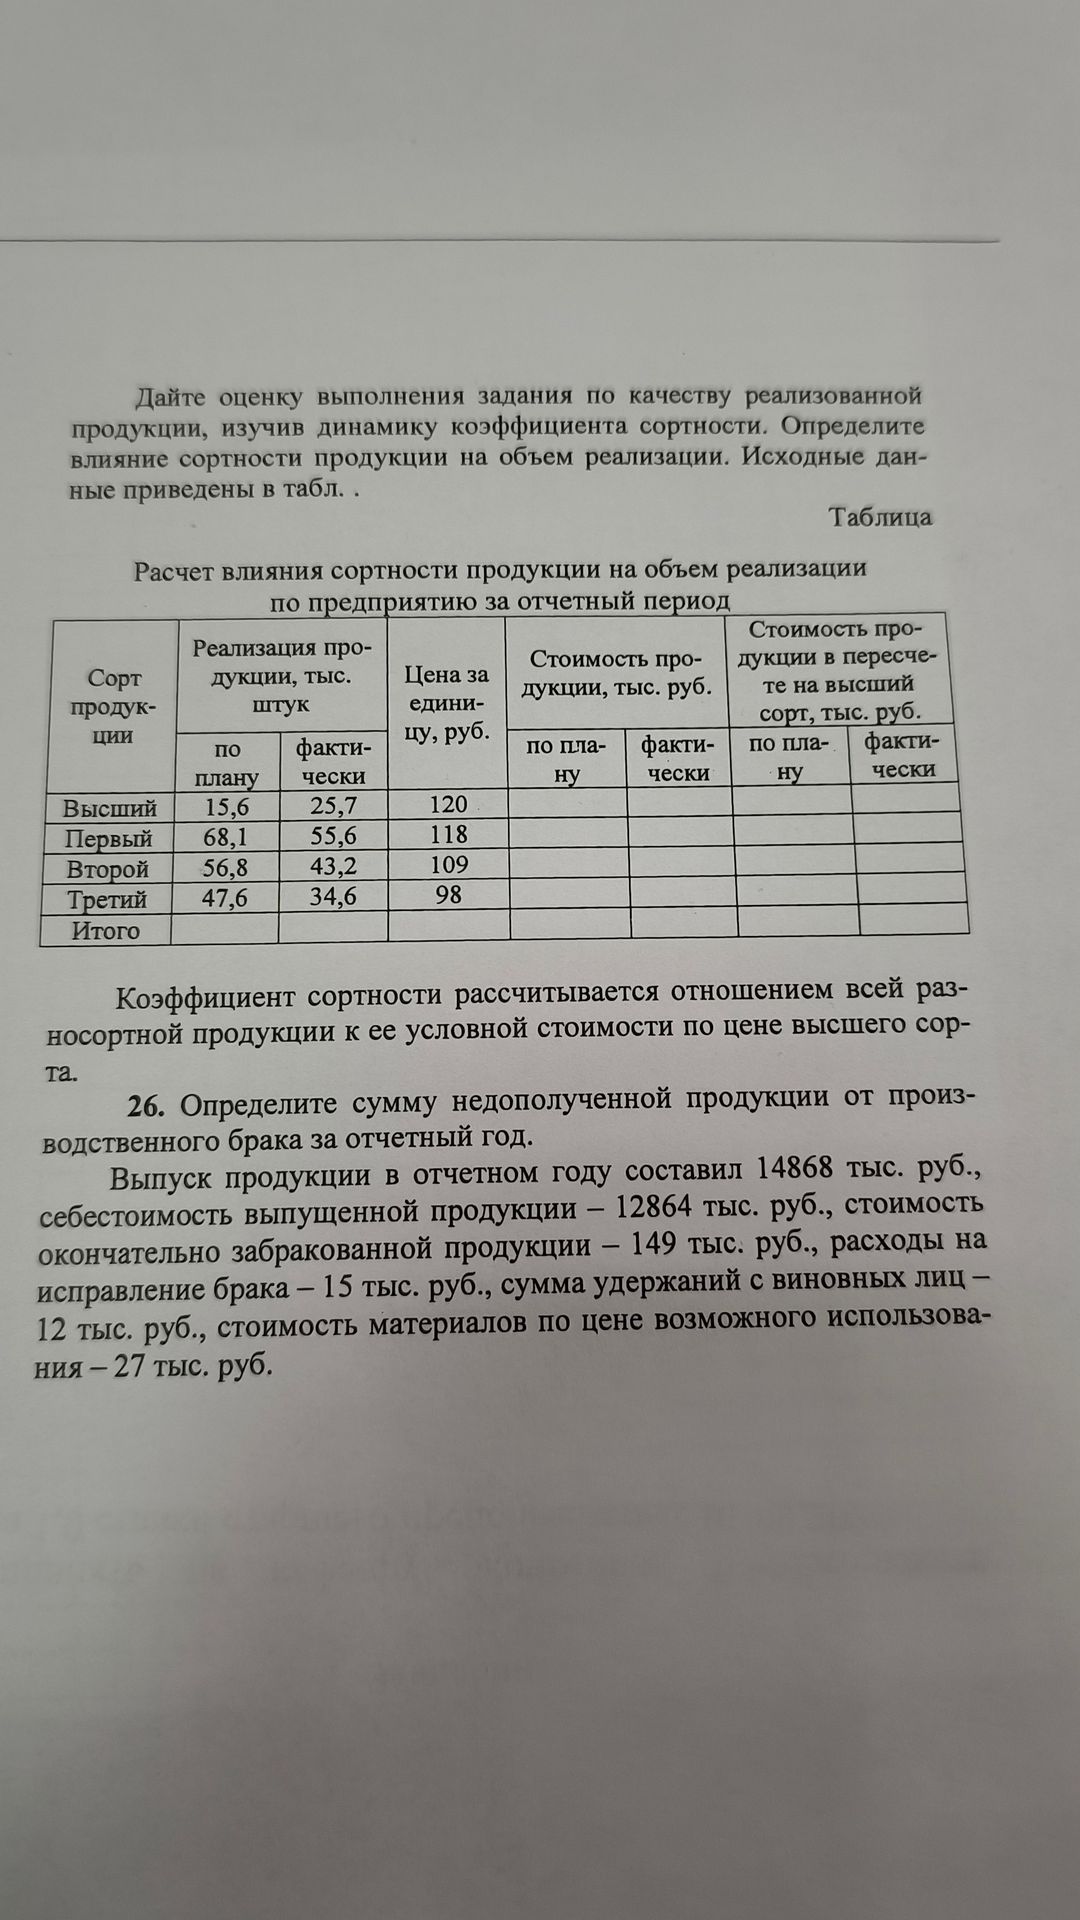
Стоимость продукции рассчитывается умножением количества (тыс. штук) на цену (руб. за штуку); результат получается в тыс. руб. Стоимость в пересчёте на высший сорт рассчитывается по цене 120 руб. за штуку.
| Сорт продукции | Реализация по плану, тыс. шт. | Реализация фактически, тыс. шт. | Цена, руб. | Стоимость по плану, тыс. руб. | Стоимость фактически, тыс. руб. | В пересчёте на высший сорт по плану, тыс. руб. | В пересчёте на высший сорт фактически, тыс. руб. |
|---|---|---|---|---|---|---|---|
| Высший | 15,6 | 25,7 | 120 | 1 872,0 | 3 084,0 | 1 872,0 | 3 084,0 |
| Первый | 68,1 | 55,6 | 118 | 8 035,8 | 6 560,8 | 8 172,0 | 6 672,0 |
| Второй | 56,8 | 43,2 | 109 | 6 191,2 | 4 708,8 | 6 816,0 | 5 184,0 |
| Третий | 47,6 | 34,6 | 98 | 4 664,8 | 3 390,8 | 5 712,0 | 4 152,0 |
| Итого | 188,1 | 159,1 | — | 20 763,8 | 17 744,4 | 22 572,0 | 19 092,0 |
Коэффициент сортности — отношение фактической стоимости продукции к её условной стоимости по цене высшего сорта.
- По плану: 20 763,8 ÷ 22 572 = 0,9200, или 92,00%.
- Фактически: 17 744,4 ÷ 19 092 = 0,9294, или 92,94%.
- Изменение коэффициента: 0,9294 − 0,9200 = 0,0094, то есть примерно +0,94 процентного пункта. Качество по структуре сортов улучшилось.
- Влияние сортности на фактическую реализацию в стоимостном выражении при фактическом объёме выпуска: (0,9294 − 0,9200) × 19 092 ≈ 179,4 тыс. руб.
Итак, при оценке сортности относительно планового уровня её изменение повысило стоимость реализации примерно на 179,4 тыс. руб. Суммарная фактическая стоимость продукции при этом ниже плановой на 3 019,4 тыс. руб.; снижение общего результата связано не только с сортностью, но и с уменьшением физического объёма продаж.
Ответ: коэффициент сортности вырос с 0,9200 до 0,9294; влияние улучшения сортности на стоимость реализации — около 179,4 тыс. руб.
Стоимость продукции рассчитывается умножением количества (тыс. штук) на цену (руб. за штуку); результат получается в тыс. руб. Стоимость в пересчёте на высший сорт рассчитывается по цене 120 руб. за штуку.
| Сорт продукции | Реализация по плану, тыс. шт. | Реализация фактически, тыс. шт. | Цена, руб. | Стоимость по плану, тыс. руб. | Стоимость фактически, тыс. руб. | В пересчёте на высший сорт по плану, тыс. руб. | В пересчёте на высший сорт фактически, тыс. руб. |
|---|---|---|---|---|---|---|---|
| Высший | 15,6 | 25,7 | 120 | 1 872,0 | 3 084,0 | 1 872,0 | 3 084,0 |
| Первый | 68,1 | 55,6 | 118 | 8 035,8 | 6 560,8 | 8 172,0 | 6 672,0 |
| Второй | 56,8 | 43,2 | 109 | 6 191,2 | 4 708,8 | 6 816,0 | 5 184,0 |
| Третий | 47,6 | 34,6 | 98 | 4 664,8 | 3 390,8 | 5 712,0 | 4 152,0 |
| Итого | 188,1 | 159,1 | — | 20 763,8 | 17 744,4 | 22 572,0 | 19 092,0 |
Коэффициент сортности — отношение фактической стоимости продукции к её условной стоимости по цене высшего сорта.
- По плану: 20 763,8 ÷ 22 572 = 0,9200, или 92,00%.
- Фактически: 17 744,4 ÷ 19 092 = 0,9294, или 92,94%.
- Изменение коэффициента: 0,9294 − 0,9200 = 0,0094, то есть примерно +0,94 процентного пункта. Качество по структуре сортов улучшилось.
- Влияние сортности на фактическую реализацию в стоимостном выражении при фактическом объёме выпуска: (0,9294 − 0,9200) × 19 092 ≈ 179,4 тыс. руб.
Итак, при оценке сортности относительно планового уровня её изменение повысило стоимость реализации примерно на 179,4 тыс. руб. Суммарная фактическая стоимость продукции при этом ниже плановой на 3 019,4 тыс. руб.; снижение общего результата связано не только с сортностью, но и с уменьшением физического объёма продаж.
Ответ: коэффициент сортности вырос с 0,9200 до 0,9294; влияние улучшения сортности на стоимость реализации — около 179,4 тыс. руб.
