
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
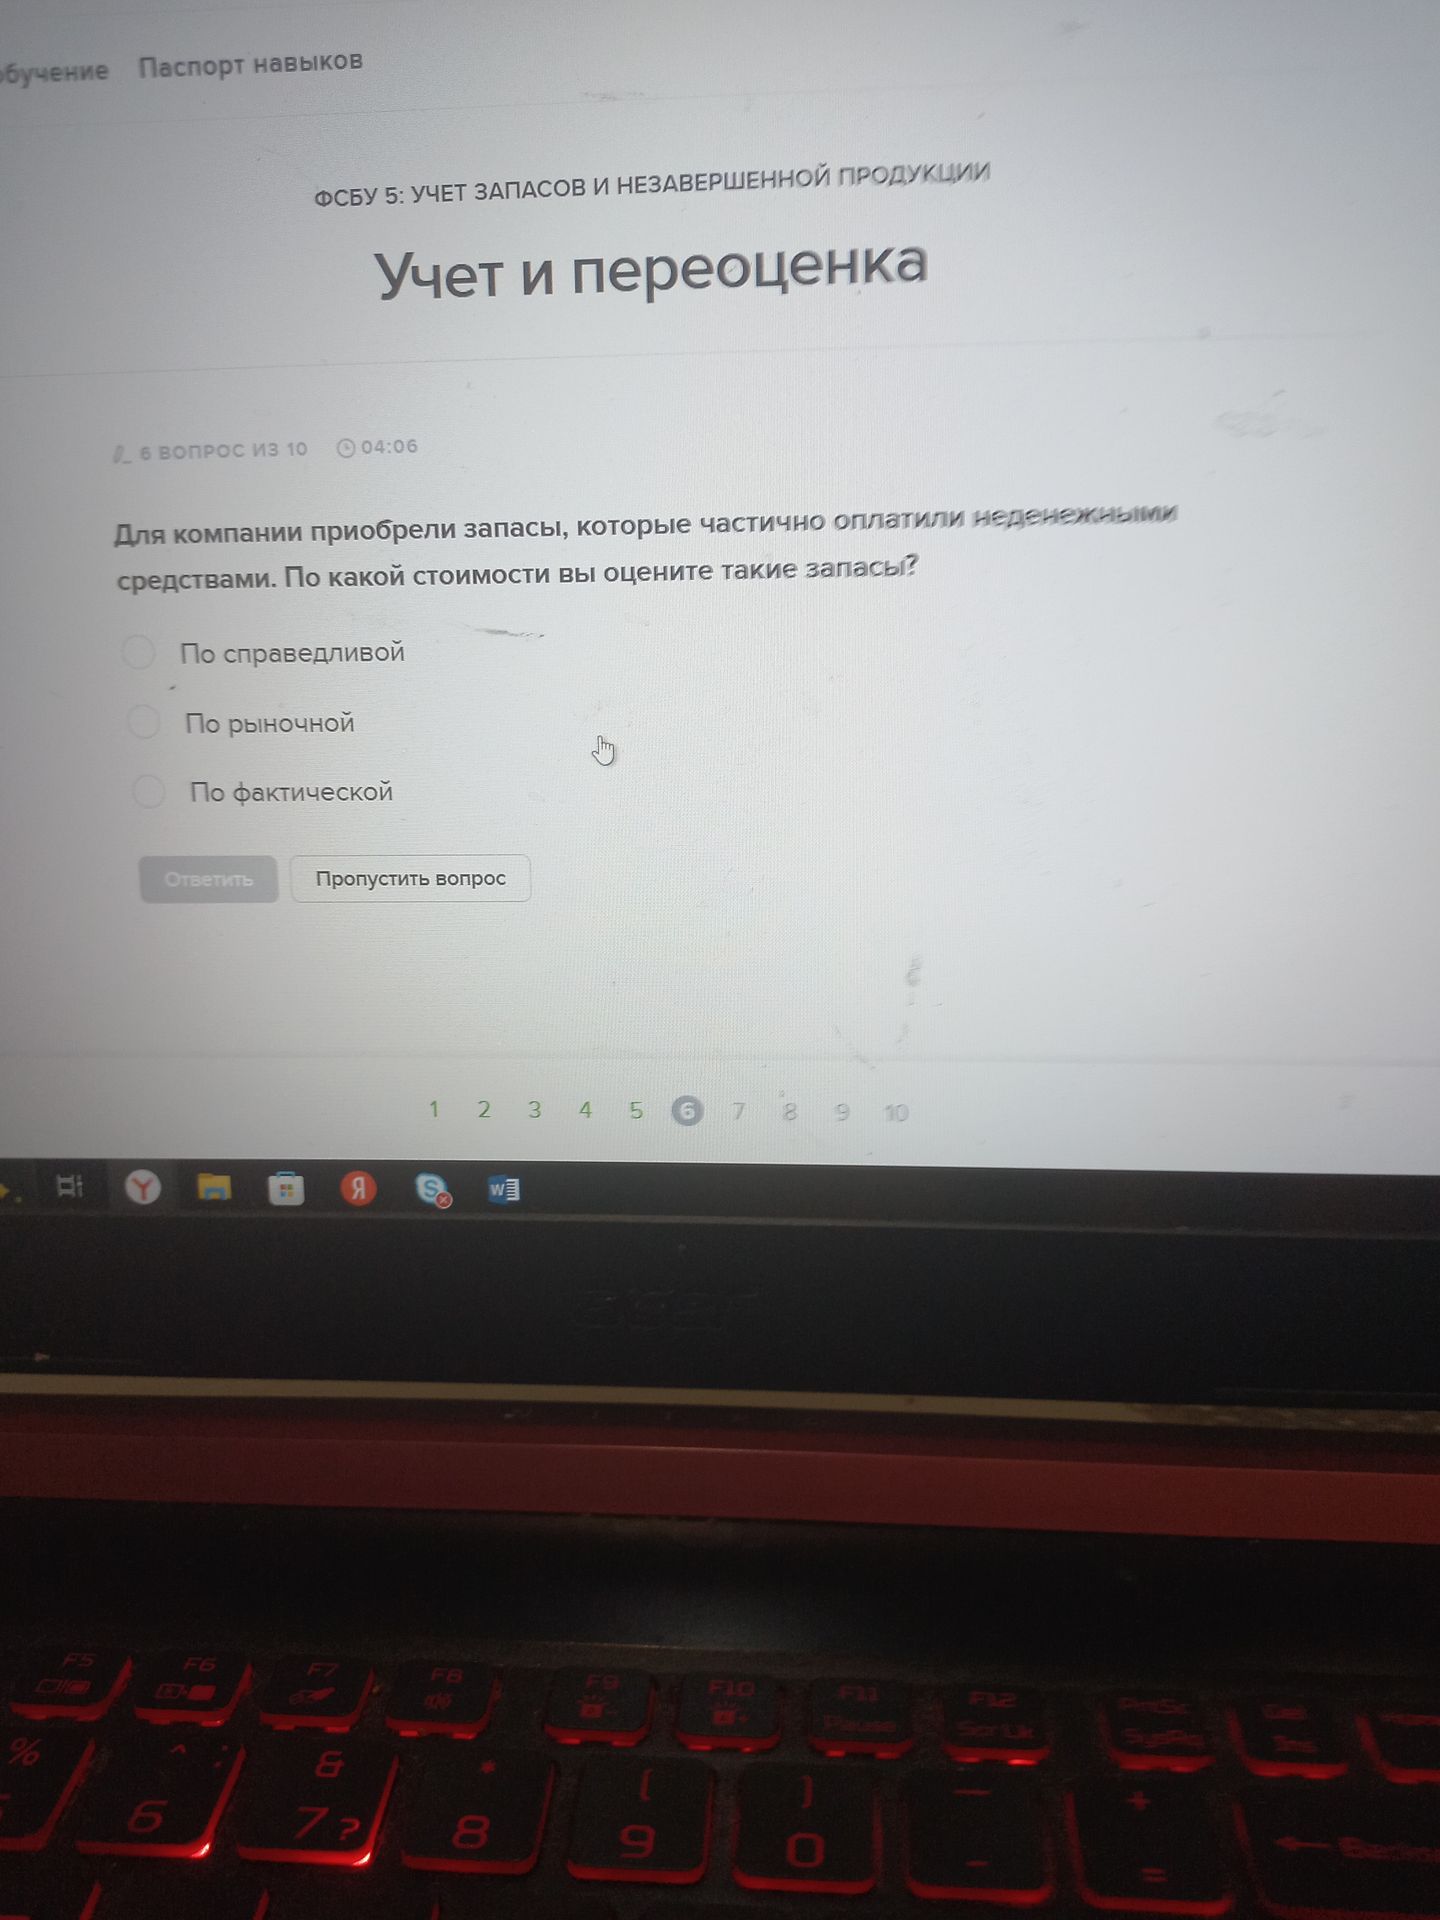
Приобретённые запасы оценивают по фактической себестоимости приобретения. Оплата части стоимости неденежными средствами не меняет принцип оценки: учитывают фактические затраты на приобретение с учётом правил применимого стандарта.
Ответ: по фактической стоимости.
