
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
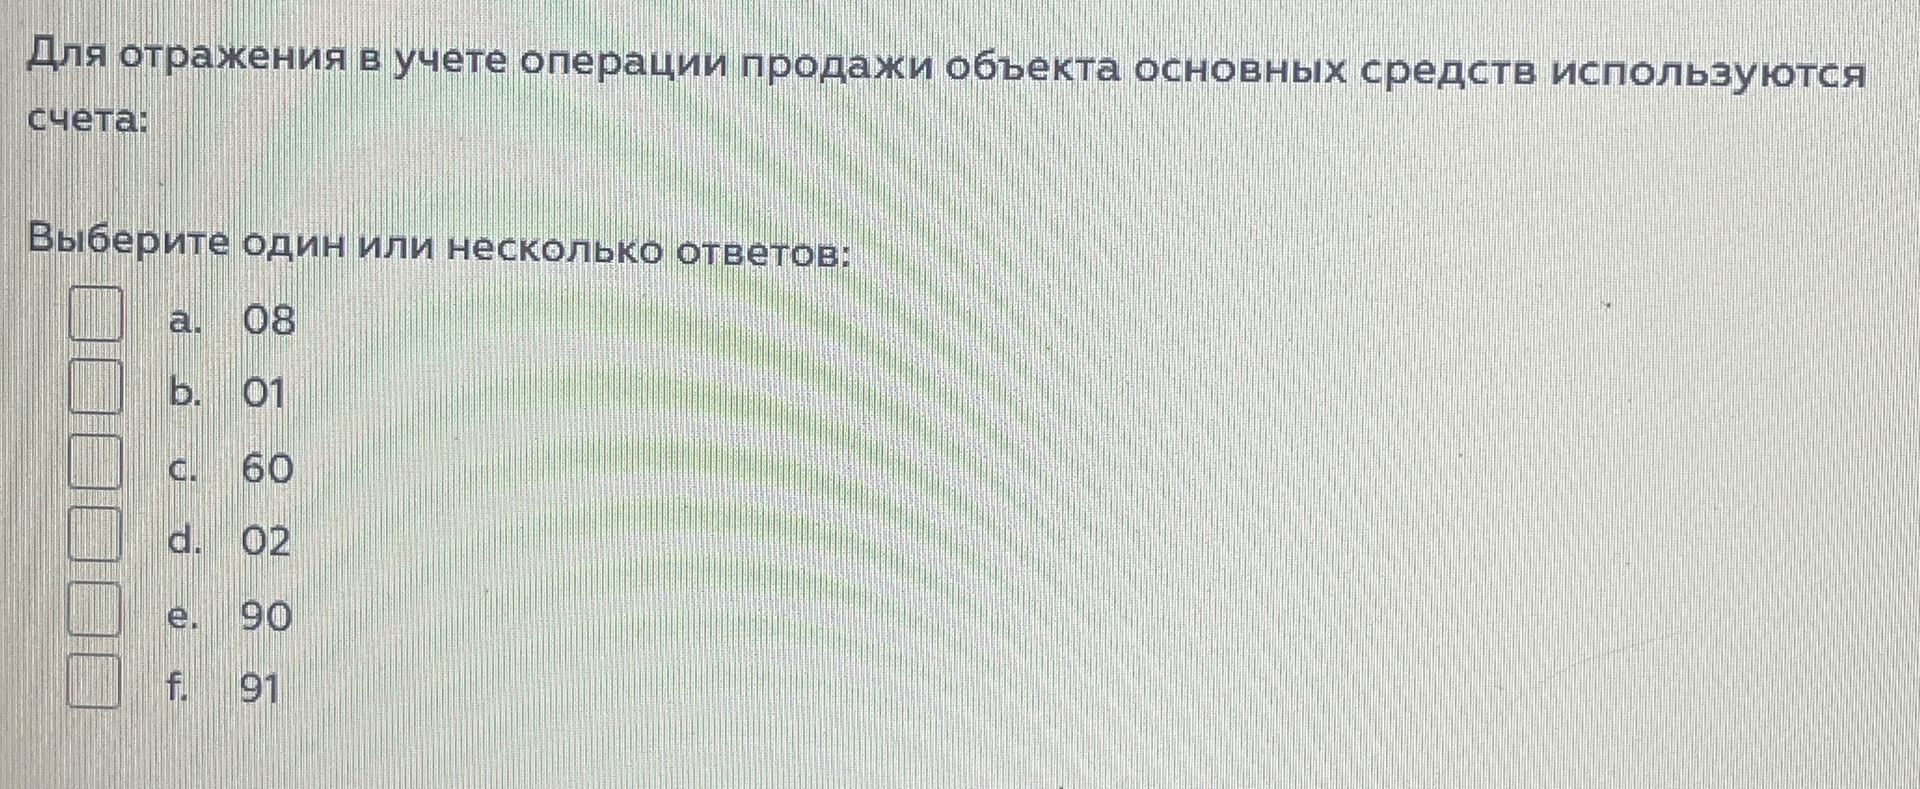
При продаже основного средства используют счёт 01 для отражения выбытия объекта, счёт 02 для списания накопленной амортизации и счёт 91 для отражения прочих доходов и расходов от продажи.
Счёт 90 применяется для учёта доходов и расходов по обычным видам деятельности, а продажа основного средства обычно отражается как прочая операция.
Ответ: б) 01; г) 02; е) 91.
