
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
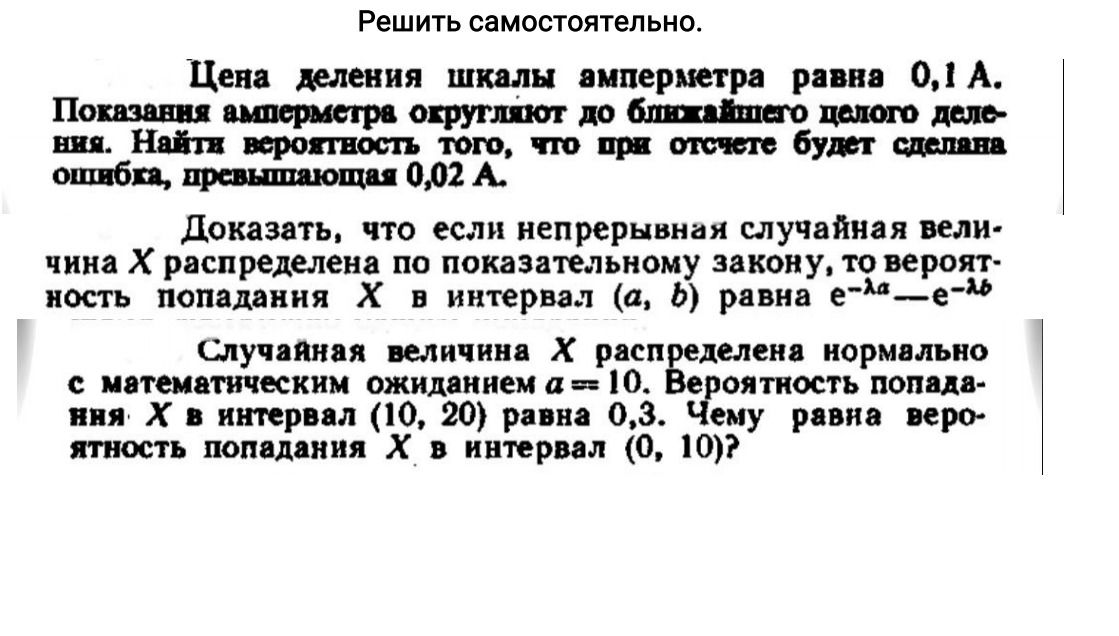
Ответ:
Для показательного распределения при \(x\ge 0\) плотность вероятности имеет вид:
\[f(x)=\lambda e^{-\lambda x},\qquad \lambda>0.\]
Вероятность попадания случайной величины в интервал \((a,b)\), где \(0\le a<b\), вычисляется интегрированием плотности:
\[P(a<X<b)=\int_a^b \lambda e^{-\lambda x}\,dx.\]
Первообразная функции \(\lambda e^{-\lambda x}\) равна \(-e^{-\lambda x}\). Поэтому:
\[P(a<X<b)=\left.-e^{-\lambda x}\right|_a^b=-e^{-\lambda b}+e^{-\lambda a}.\]
Следовательно,
\[P(a<X<b)=e^{-\lambda a}-e^{-\lambda b}.\]
Что и требовалось доказать.
Для показательного распределения при \(x\ge 0\) плотность вероятности имеет вид:
\[f(x)=\lambda e^{-\lambda x},\qquad \lambda>0.\]
Вероятность попадания случайной величины в интервал \((a,b)\), где \(0\le a<b\), вычисляется интегрированием плотности:
\[P(a<X<b)=\int_a^b \lambda e^{-\lambda x}\,dx.\]
Первообразная функции \(\lambda e^{-\lambda x}\) равна \(-e^{-\lambda x}\). Поэтому:
\[P(a<X<b)=\left.-e^{-\lambda x}\right|_a^b=-e^{-\lambda b}+e^{-\lambda a}.\]
Следовательно,
\[P(a<X<b)=e^{-\lambda a}-e^{-\lambda b}.\]
Что и требовалось доказать.
