
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
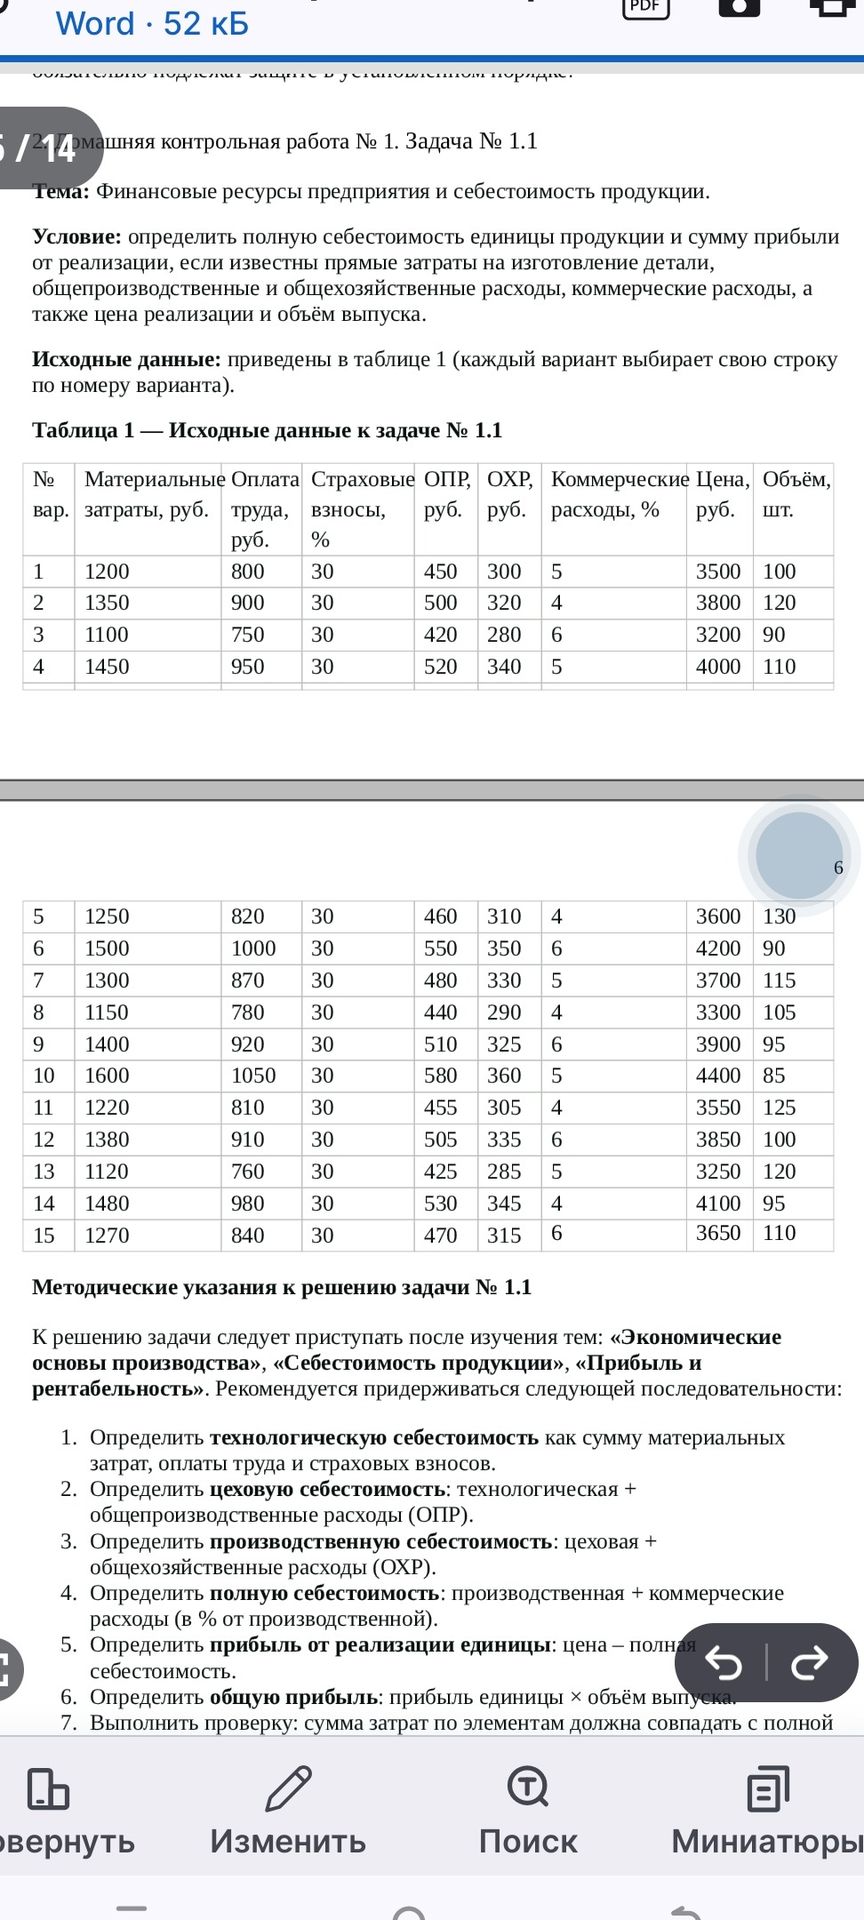
Ответ:
Номер варианта в условии не указан, поэтому ниже приведены три условных примера по первым трём строкам таблицы. Расчёт выполнен по методическим указаниям: страховые взносы составляют 30% от оплаты труда, коммерческие расходы начисляются на производственную себестоимость.
Вариант 1
- Страховые взносы: 800 × 30% = 240 руб.
- Технологическая себестоимость: 1200 + 800 + 240 = 2240 руб.
- Цеховая себестоимость: 2240 + 450 = 2690 руб.
- Производственная себестоимость: 2690 + 300 = 2990 руб.
- Коммерческие расходы: 2990 × 5% = 149,5 руб.
- Полная себестоимость единицы: 2990 + 149,5 = 3139,5 руб.
- Прибыль от реализации единицы: 3500 − 3139,5 = 360,5 руб.
- Общая прибыль: 360,5 × 100 = 36 050 руб.
Вариант 2
- Страховые взносы: 900 × 30% = 270 руб.
- Технологическая себестоимость: 1350 + 900 + 270 = 2520 руб.
- Цеховая себестоимость: 2520 + 500 = 3020 руб.
- Производственная себестоимость: 3020 + 320 = 3340 руб.
- Коммерческие расходы: 3340 × 4% = 133,6 руб.
- Полная себестоимость единицы: 3340 + 133,6 = 3473,6 руб.
- Прибыль от реализации единицы: 3800 − 3473,6 = 326,4 руб.
- Общая прибыль: 326,4 × 120 = 39 168 руб.
Вариант 3
- Страховые взносы: 750 × 30% = 225 руб.
- Технологическая себестоимость: 1100 + 750 + 225 = 2075 руб.
- Цеховая себестоимость: 2075 + 420 = 2495 руб.
- Производственная себестоимость: 2495 + 280 = 2775 руб.
- Коммерческие расходы: 2775 × 6% = 166,5 руб.
- Полная себестоимость единицы: 2775 + 166,5 = 2941,5 руб.
- Прибыль от реализации единицы: 3200 − 2941,5 = 258,5 руб.
- Общая прибыль: 258,5 × 90 = 23 265 руб.
Чтобы получить решение для своего задания, нужно выбрать из таблицы строку, соответствующую номеру варианта, и заменить приведённые данные своими.
