
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
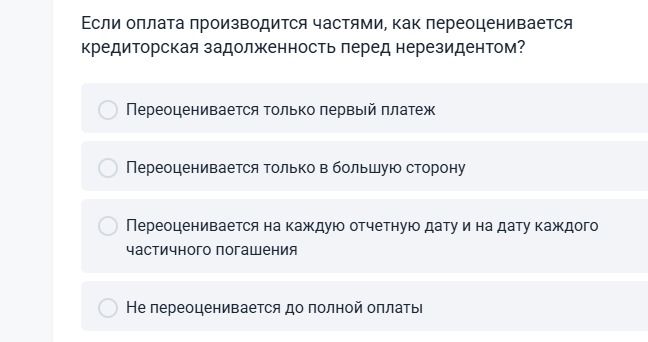
Ответ:
Задолженность в иностранной валюте пересчитывается по курсу на отчетную дату, а при частичном погашении — также на дату каждого платежа. Поэтому курсовые разницы учитываются по мере возникновения, а не только при полной оплате.
Ответ: вариант 3 — переоценивается на каждую отчетную дату и на дату каждого частичного погашения.
