
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
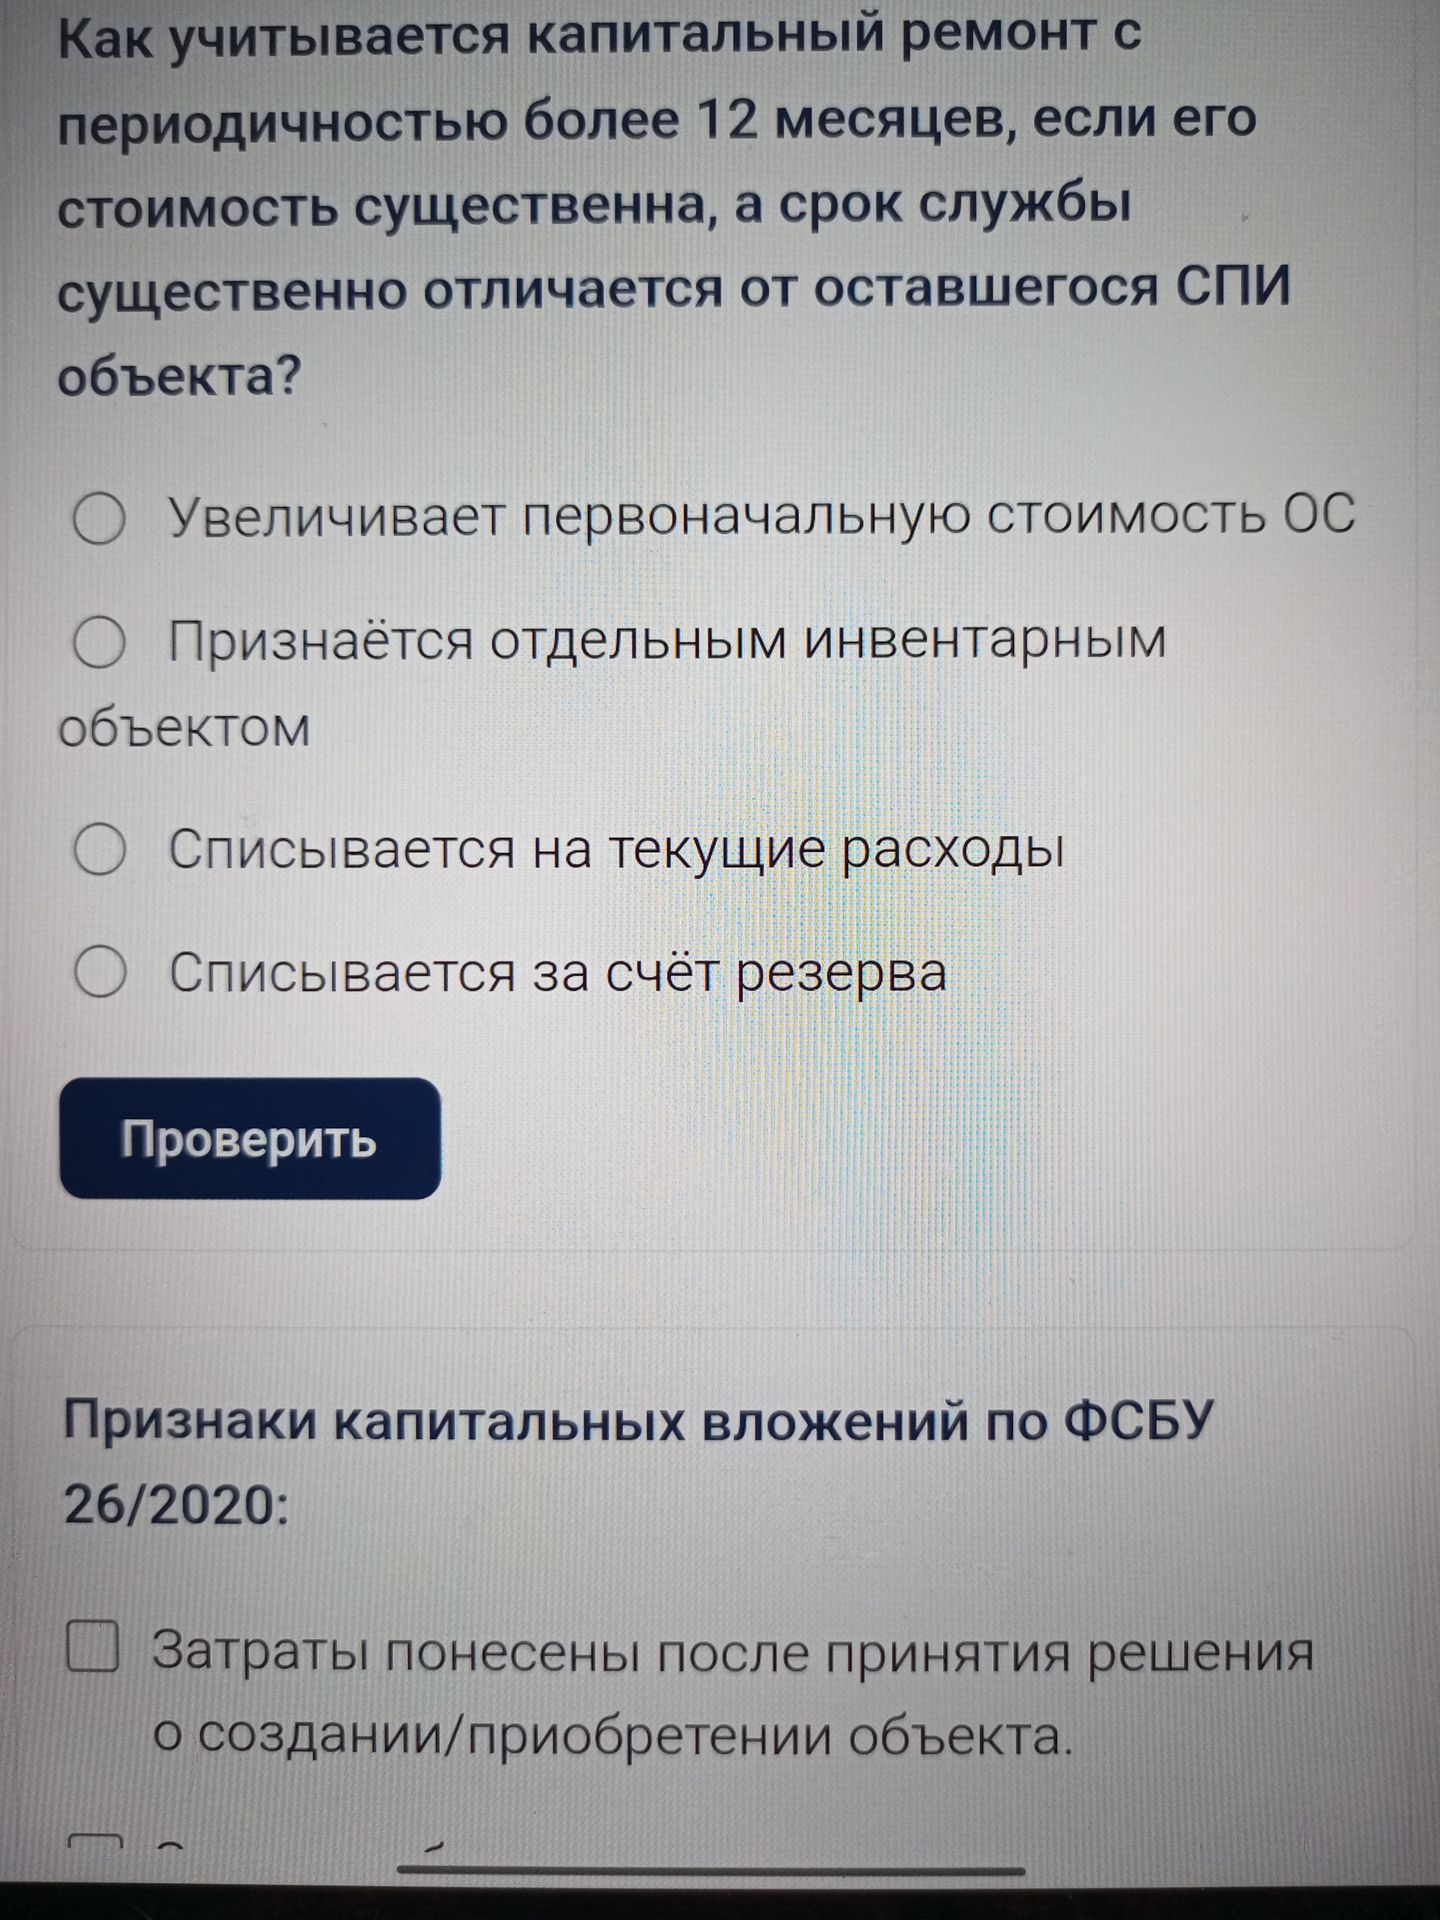
Если капитальный ремонт проводится с периодичностью более 12 месяцев, его стоимость существенна, а срок службы существенно отличается от оставшегося срока полезного использования объекта, затраты учитываются обособленно.
Ответ: признаётся отдельным инвентарным объектом.
Если капитальный ремонт проводится с периодичностью более 12 месяцев, его стоимость существенна, а срок службы существенно отличается от оставшегося срока полезного использования объекта, затраты учитываются обособленно.
Ответ: признаётся отдельным инвентарным объектом.
