
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
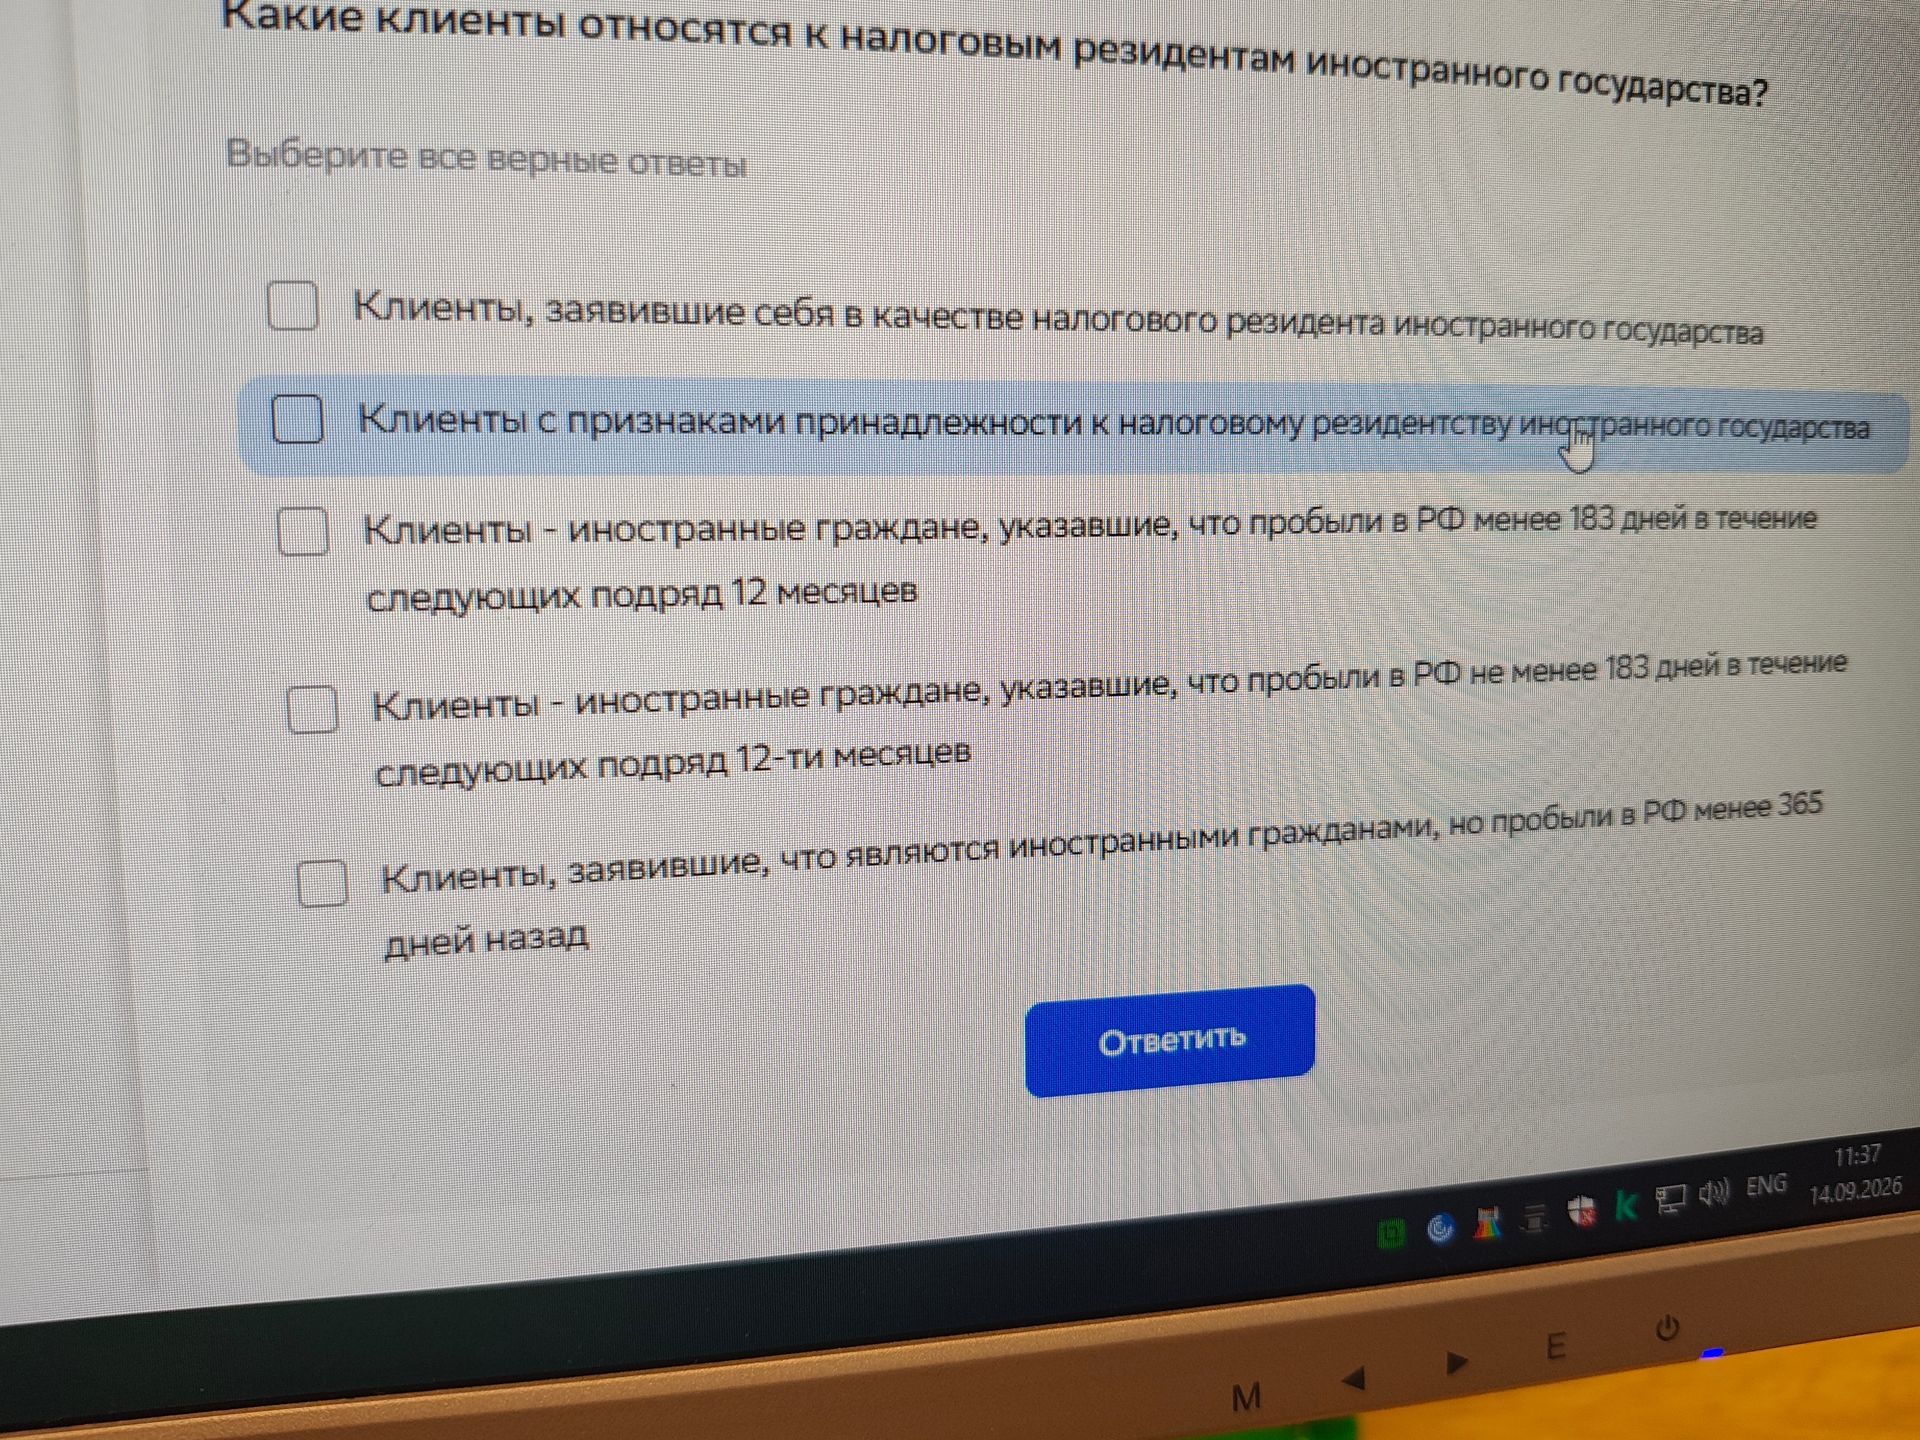
Правильные варианты: 1, 2 и 3.
- Клиенты, заявившие себя налоговыми резидентами иностранного государства.
- Клиенты с признаками налогового резидентства иностранного государства.
- Иностранные граждане, указавшие, что находились в РФ менее 183 дней в течение 12 последовательных месяцев.
Нахождение в РФ не менее 183 дней обычно свидетельствует о налоговом резидентстве РФ, поэтому вариант 4 неверен. Критерий 365 дней в варианте 5 не является основанием для определения налогового резидентства.
Правильные варианты: 1, 2 и 3.
- Клиенты, заявившие себя налоговыми резидентами иностранного государства.
- Клиенты с признаками налогового резидентства иностранного государства.
- Иностранные граждане, указавшие, что находились в РФ менее 183 дней в течение 12 последовательных месяцев.
Нахождение в РФ не менее 183 дней обычно свидетельствует о налоговом резидентстве РФ, поэтому вариант 4 неверен. Критерий 365 дней в варианте 5 не является основанием для определения налогового резидентства.
