
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
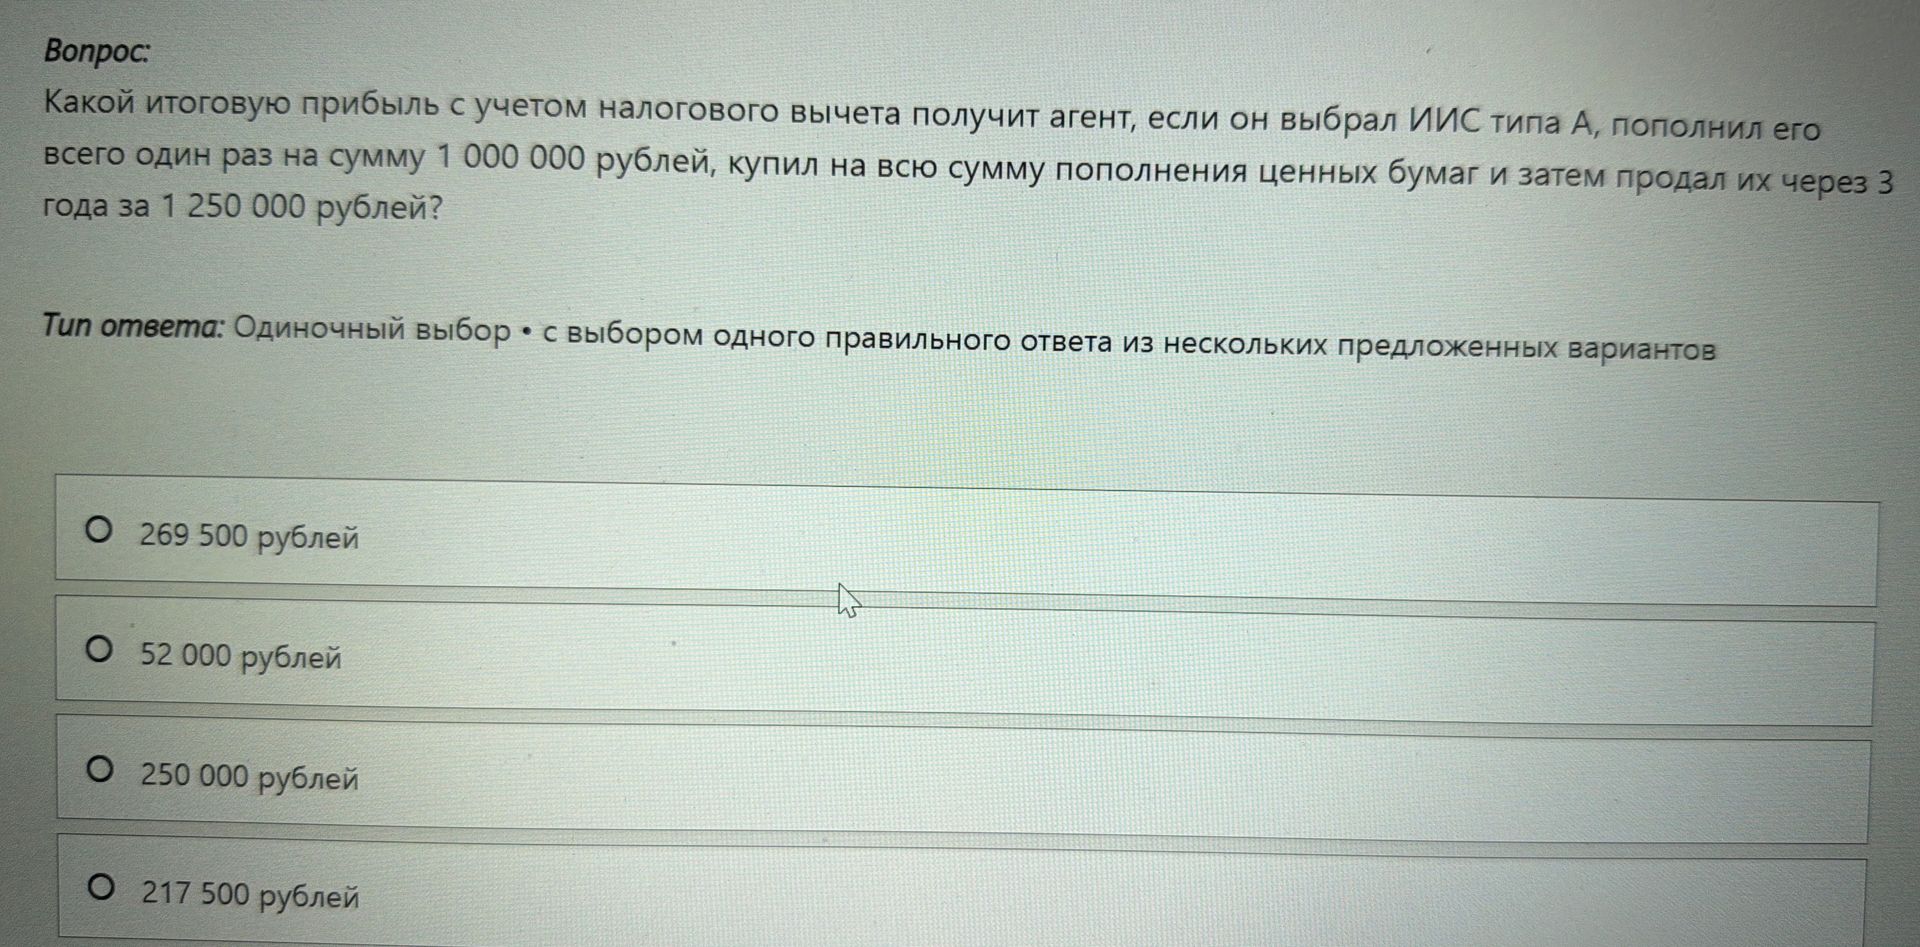
Ответ:
Решение:
При использовании ИИС типа А, агент имеет право на налоговый вычет на взносы (до 13% от суммы взноса, но не более 400 000 рублей в год) и освобождение от налога на прибыль при владении ИИС не менее 3 лет.
1. Прибыль от продажи активов:
Сумма продажи: 1 250 000 рублей.
Сумма покупки: 1 000 000 рублей.
Прибыль от продажи = \( 1 250 000 - 1 000 000 = 250 000 \) рублей.
Поскольку ИИС просуществовал 3 года, эта прибыль не облагается НДФЛ.
2. Налоговый вычет:
Максимальная сумма взноса, с которой можно получить вычет — 400 000 рублей.
Сумма вычета = \( 13 \% \text{ от } 400 000 = 0.13 \times 400 000 = 52 000 \) рублей.
3. Итоговая прибыль:
Итоговая прибыль = Прибыль от продажи + Сумма налогового вычета.
Итоговая прибыль = \( 250 000 + 52 000 = 302 000 \) рублей.
В предложенных вариантах ответа нет суммы 302 000 рублей. Пересмотрим условие и варианты.
Возможно, вопрос подразумевает, что агент уже получил вычет, и нужно посчитать только прибыль от продажи, которая не облагается налогом. В таком случае, прибыль составила бы 250 000 рублей.
Если же вариант 52 000 рублей — это сама сумма вычета, а не итоговая прибыль, то это единственный правильный расчет, относящийся к вычету.
Рассмотрим другие варианты:
- 269 500 руб.
- 52 000 руб. (это размер налогового вычета)
- 250 000 руб. (это прибыль от продажи до учета вычета)
- 217 500 руб.
Если предположить, что в вопросе неявно подразумевается, что агент не имел другого дохода для вычета, и вопрос просит только размер полученного вычета, то ответ 52 000 рублей является логичным. Если же вопрос просит *итоговую прибыль*, то ни один из вариантов не подходит, если расчет произведен корректно (302 000 руб.).
Однако, при внимательном рассмотрении, часто подобные вопросы на тестах проверяют понимание конкретных числовых значений, которые могут быть получены в ходе расчетов.
Пересчитаем:
Прибыль: 250 000 руб. (не облагается налогом).
Вычет: 13% от 400 000 = 52 000 руб.
Если вопрос ставит целью проверить, какой именно вычет агент может получить, то 52 000 — это сумма, которую агент может вернуть, если у него был достаточный официальный доход.
Если же вопрос буквально про 'итоговую прибыль', и варианты таковы, то возможно, есть скрытое условие или неточность в формулировке.
Наиболее вероятный ответ, исходя из предложенных вариантов, это либо сама сумма вычета (52 000), либо прибыль от продажи (250 000).
Если рассматривать 'прибыль' как общий финансовый результат (прибыль от продажи + возврат налога), то 302 000.
Давайте предположим, что вопрос хотят проверить, как считается налоговый вычет, и игнорируют прибыль от продажи. Тогда ответ 52 000.
Если же вопрос про итоговую прибыль, и один из вариантов ответа верен, то возможна ошибка в условии.
Давайте попробуем другую интерпретацию: если вычет не применяется, а только прибыль от продажи, то 250 000.
Но с учетом формулировки
