
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
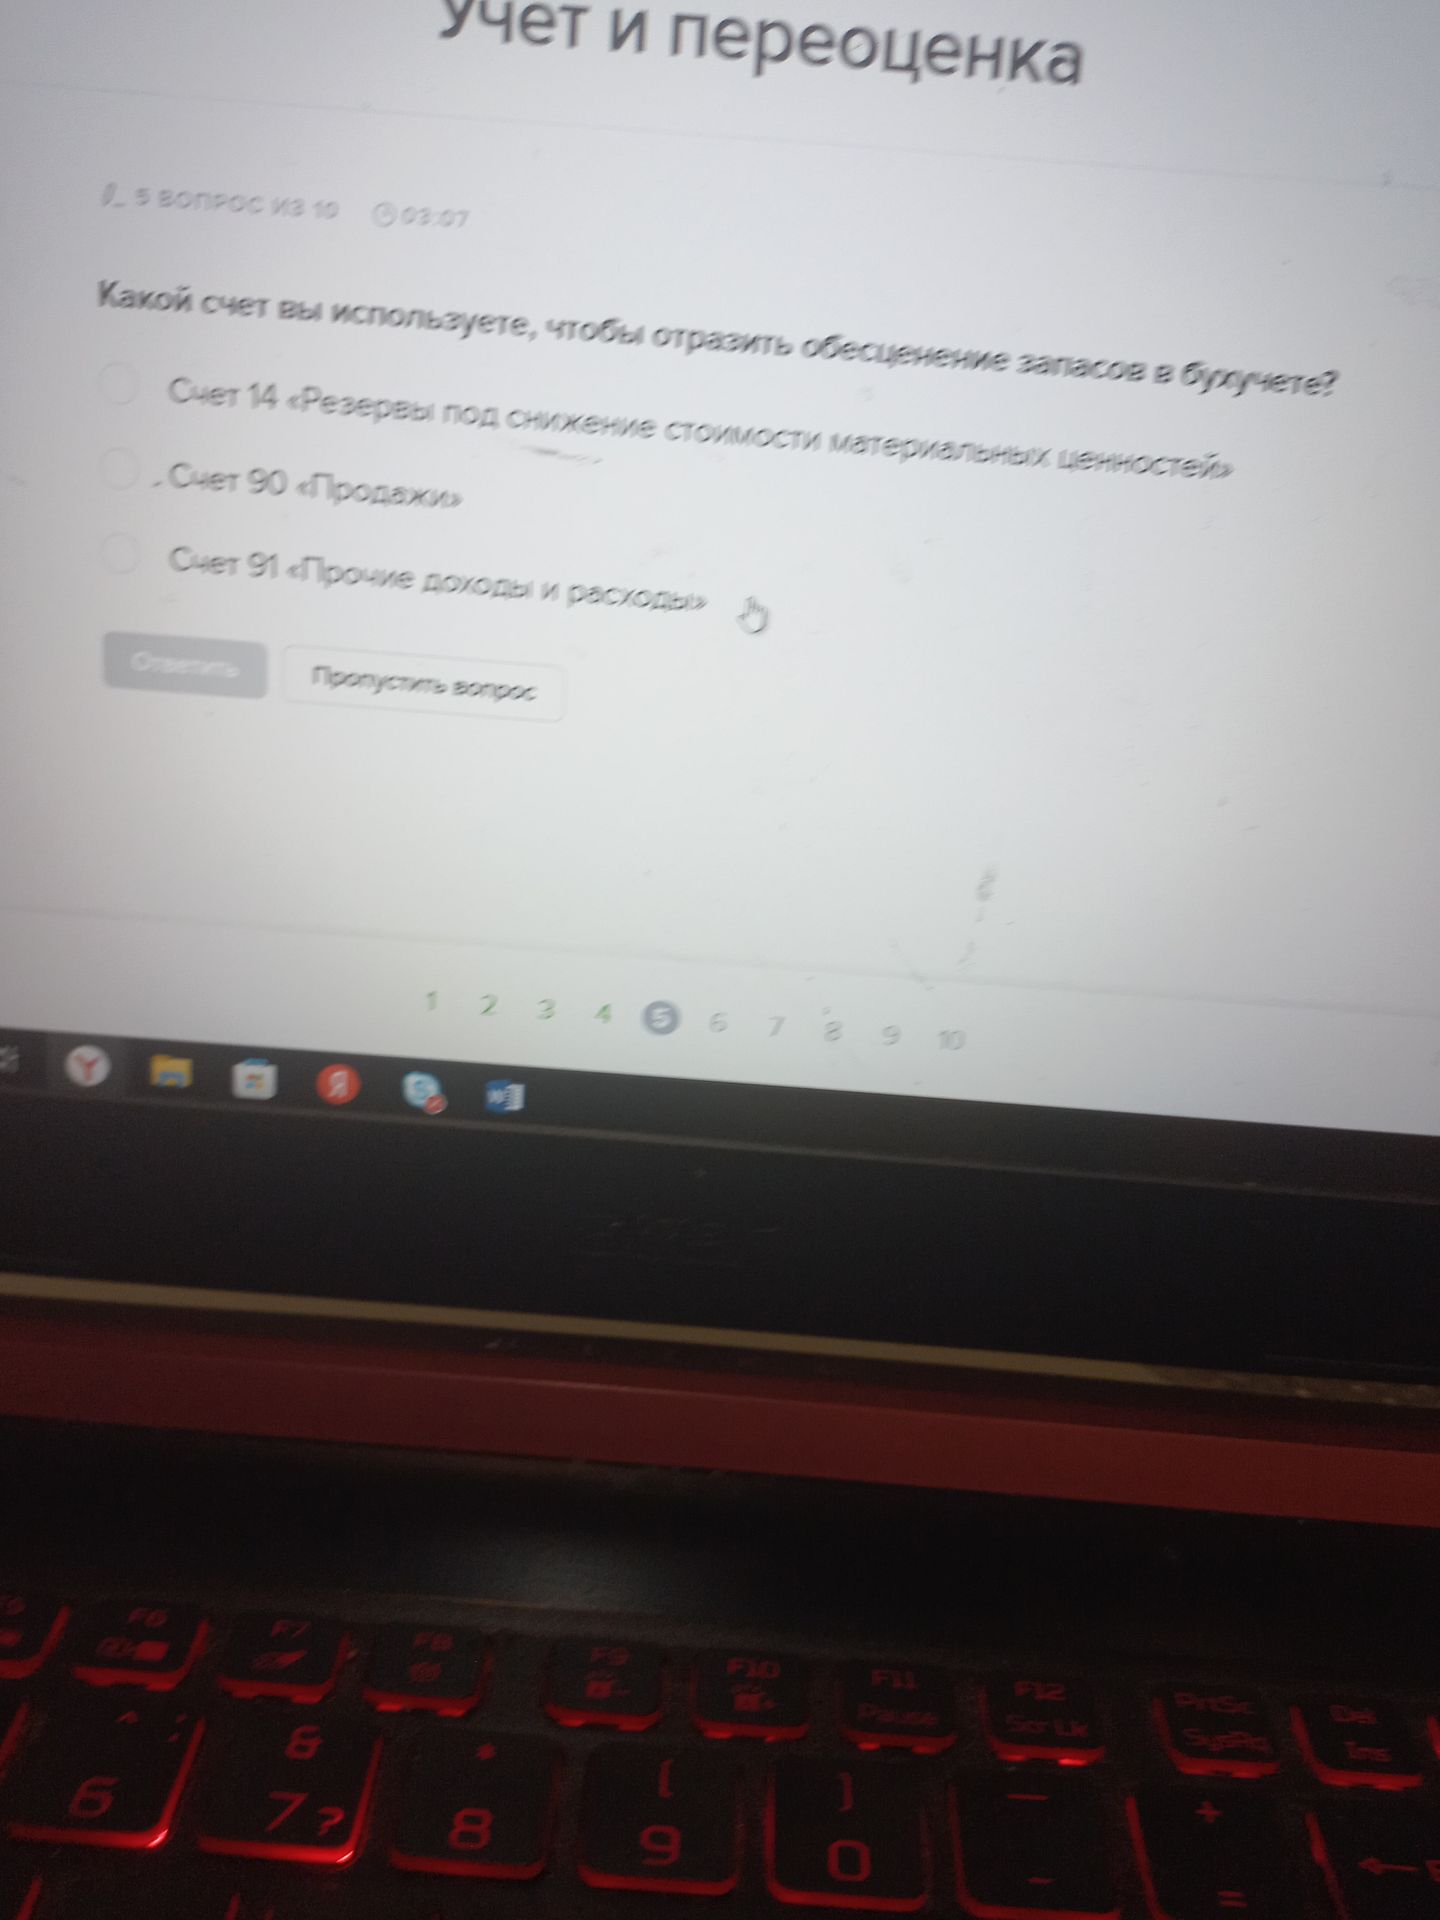
Для отражения резерва под снижение стоимости запасов используют счёт 14. Счёт 90 предназначен для учёта продаж, а счёт 91 — прочих доходов и расходов.
Ответ: счёт 14 «Резервы под снижение стоимости материальных ценностей».
Для отражения резерва под снижение стоимости запасов используют счёт 14. Счёт 90 предназначен для учёта продаж, а счёт 91 — прочих доходов и расходов.
Ответ: счёт 14 «Резервы под снижение стоимости материальных ценностей».
