
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
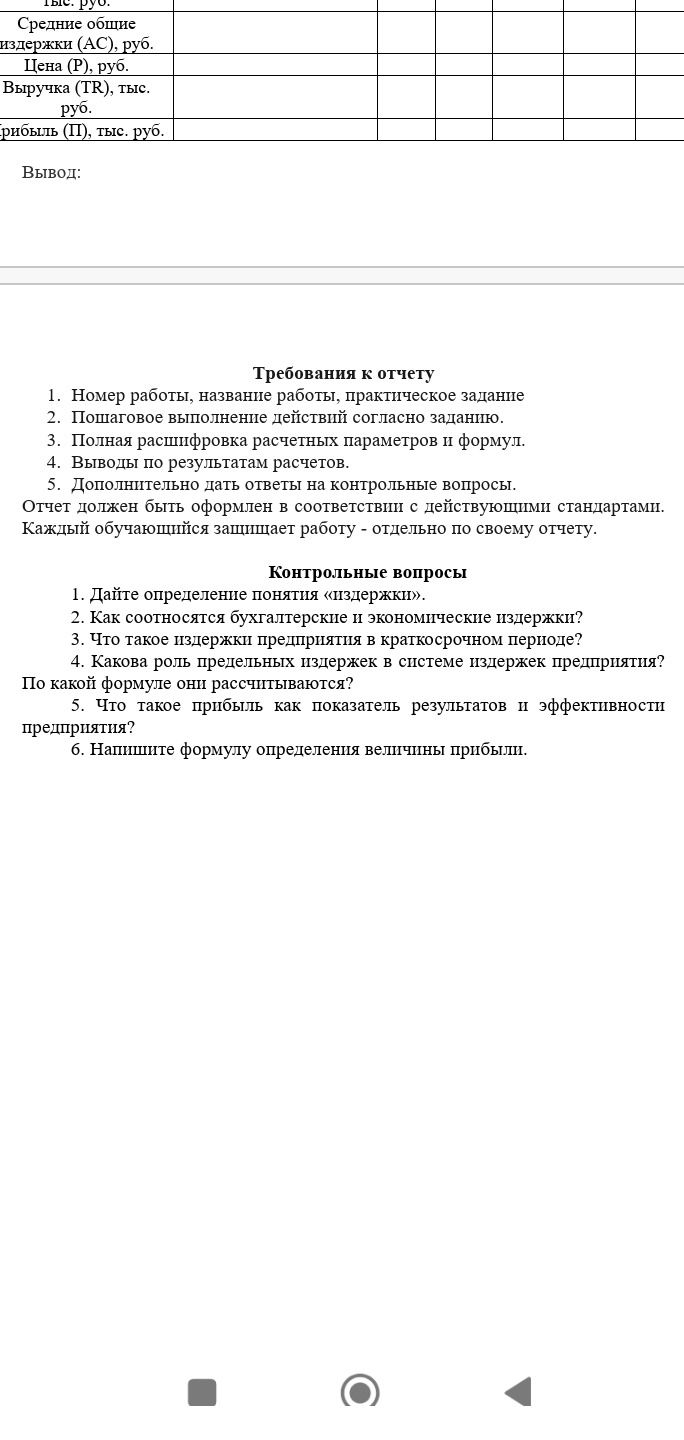
- Издержки — затраты ресурсов, используемых для производства товаров или оказания услуг.
- Бухгалтерские издержки — фактические денежные расходы предприятия на приобретение ресурсов. Экономические издержки включают бухгалтерские издержки и альтернативные издержки собственных ресурсов, то есть упущенную выгоду от их наилучшего альтернативного использования.
- Издержки в краткосрочном периоде — затраты, возникающие при производстве, когда хотя бы один фактор производства остаётся постоянным. Поэтому издержки делятся на постоянные и переменные.
- Предельные издержки показывают, насколько увеличатся общие издержки при выпуске дополнительной единицы продукции. Формула: \(MC = \frac{\Delta TC}{\Delta Q}\), где \(TC\) — общие издержки, а \(Q\) — объём выпуска. При изменении выпуска на одну единицу: \(MC = TC(Q+1)-TC(Q)\).
- Прибыль — превышение доходов предприятия над его издержками за определённый период. Она служит показателем финансового результата и помогает оценить эффективность деятельности, но сама по себе не отражает все стороны эффективности.
- Формула величины прибыли: \(П = TR - TC\), где \(П\) — прибыль, \(TR\) — выручка, \(TC\) — общие издержки. Для бухгалтерской прибыли используют бухгалтерские издержки, для экономической — экономические.
