
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
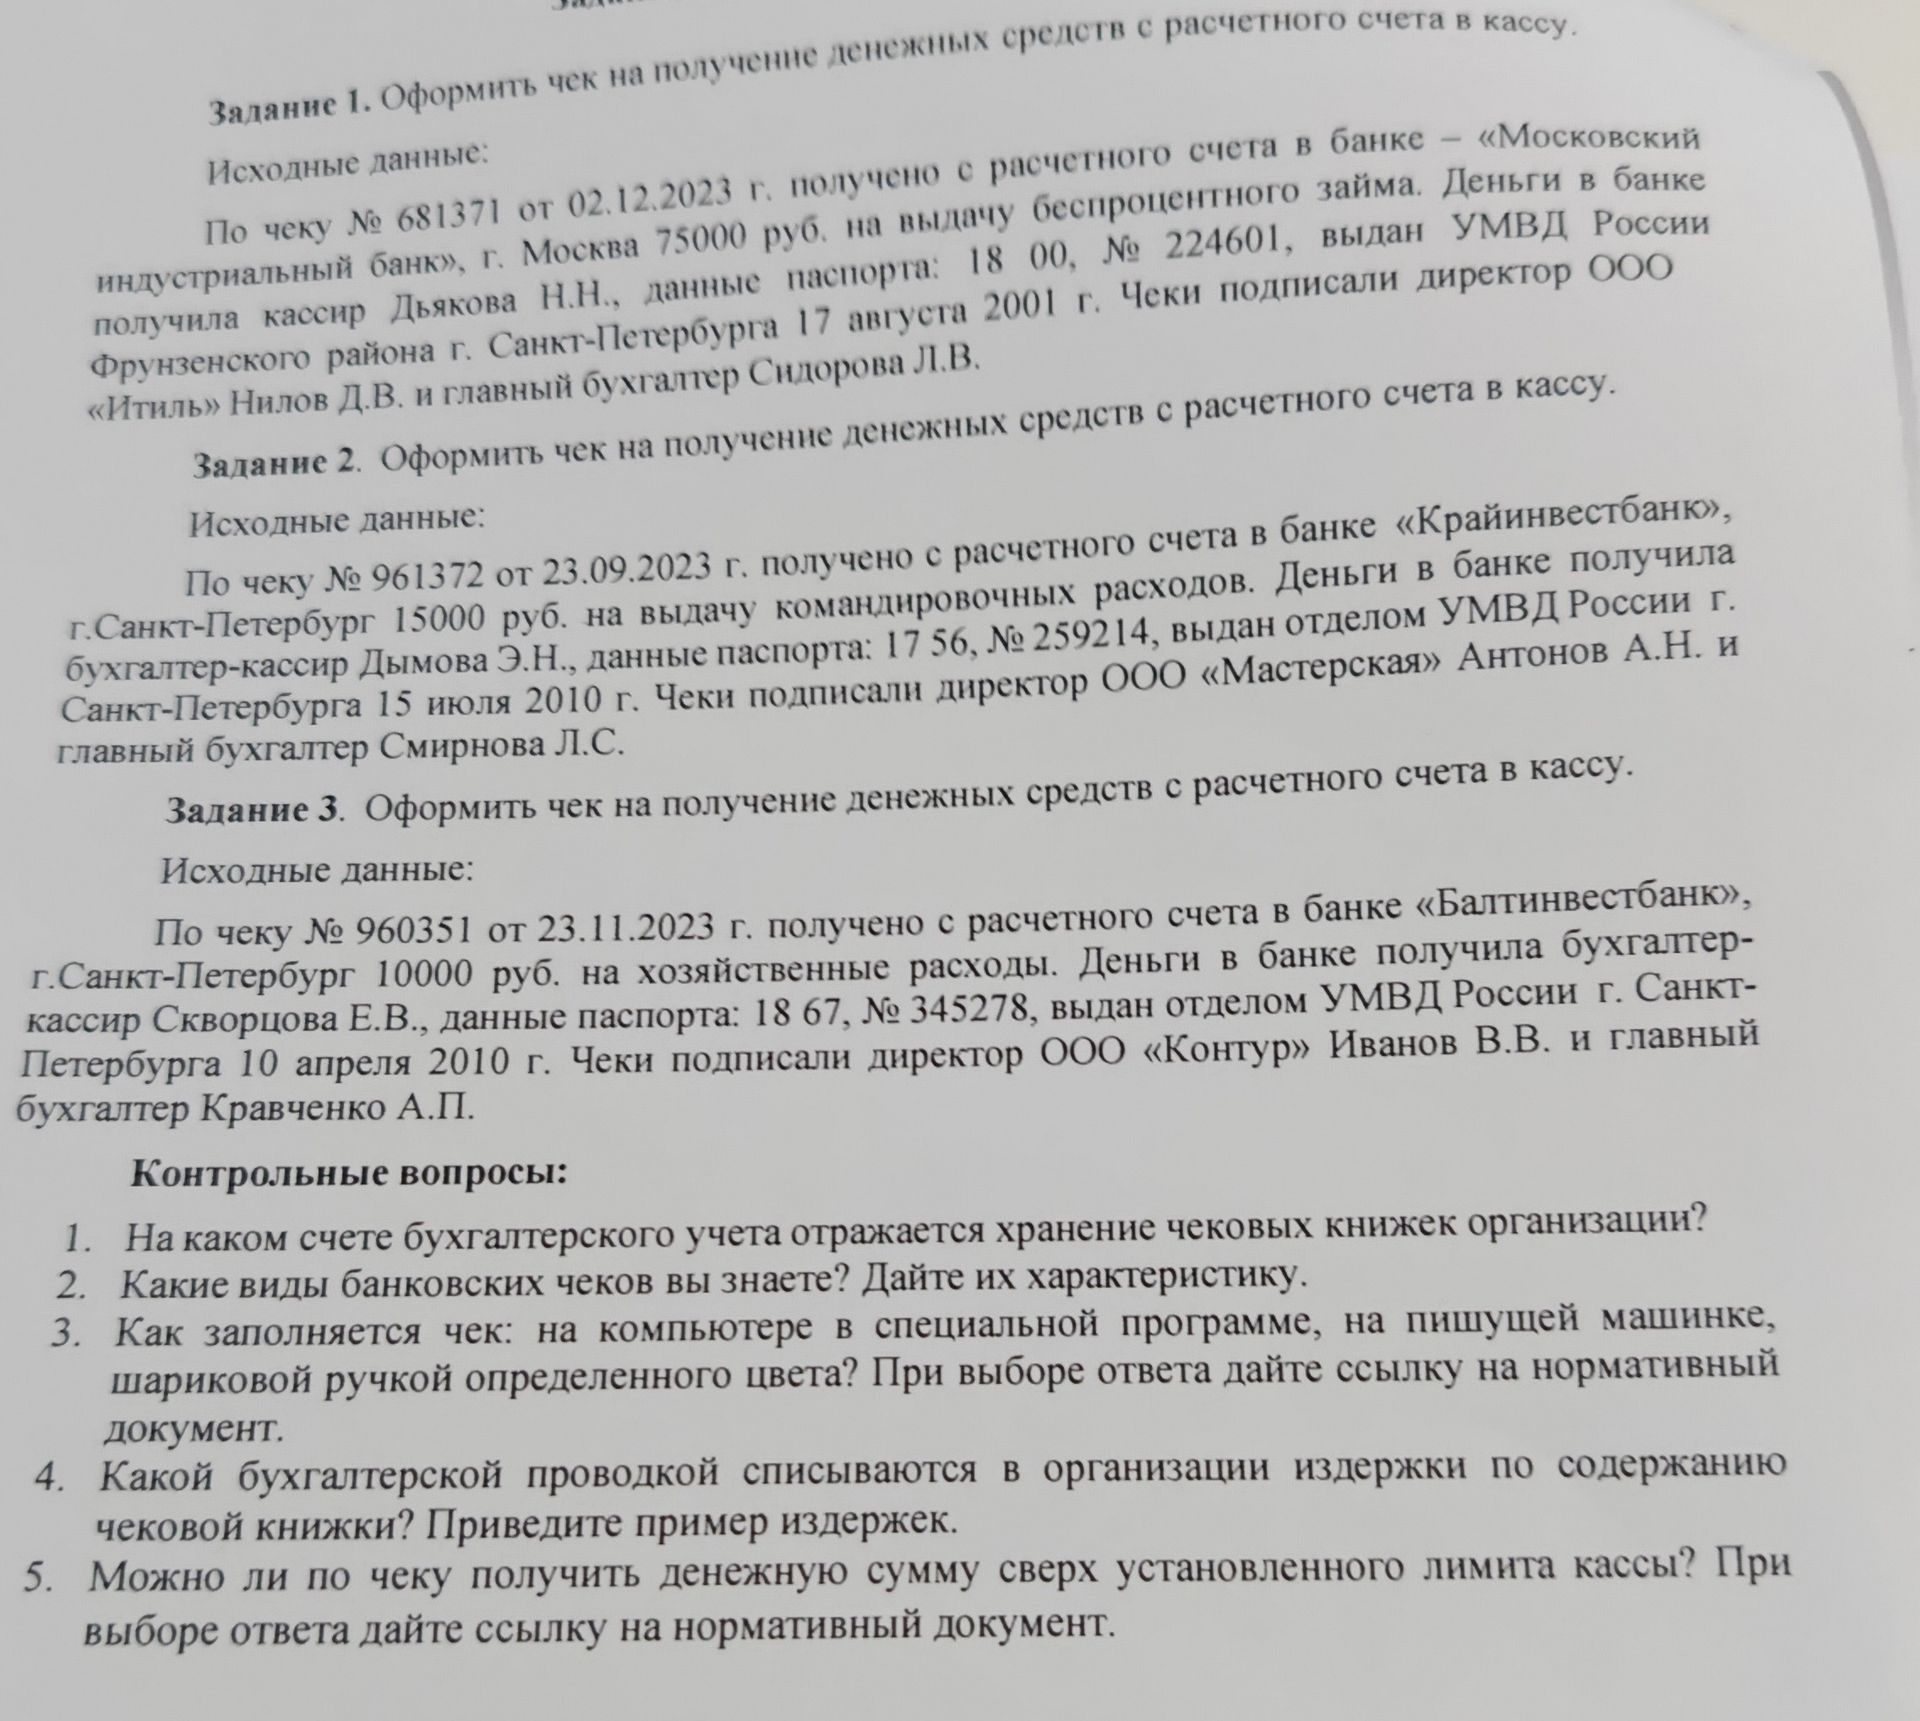
Ответ:
1. Бланки чековых книжек, полученные организацией и хранящиеся как денежные документы, учитываются на забалансовом счёте 006 «Бланки строгой отчётности» в условной оценке. Оплата банку за чековую книжку отражается отдельно, в зависимости от содержания платежа и принятой учётной политики.
2. По российскому гражданскому законодательству чек является ценной бумагой, содержащей безусловное распоряжение чекодателя банку уплатить указанную сумму чекодержателю (ст. 877 ГК РФ). Различают, в частности:
— именной чек — выписан на определённого получателя; передача прав ограничена правилами ст. 880 ГК РФ;
— ордерный чек — выписан приказу определённого лица и может передаваться посредством индоссамента;
— чек на предъявителя — право на получение платежа принадлежит предъявителю.
Также различают расчётные чеки, используемые для безналичных расчётов, и денежные (кассовые) чеки для получения наличных со счёта. Вид и порядок использования определяются законом и договором с банком.
3. Способ заполнения следует устанавливать по правилам банка, выдавшего чековую книжку, и условиям договора банковского счёта: универсального действующего нормативного требования заполнять чек только печатным способом либо ручкой конкретного цвета нет. Если чек заполняется вручную, необходимо соблюдать требования самого бланка и банка; нельзя допускать исправлений, если форма или правила банка их запрещают. Нормативная основа чековых расчётов — статьи 877–885 ГК РФ; непосредственно способ заполнения конкретного бланка следует уточнять в банке.
4. Комиссия банка за оформление или обслуживание чековой книжки обычно относится к расходам организации: например, отражается записью Дт 91-2 Кт 51, если комиссия не связана непосредственно с приобретением актива и согласно учётной политике относится к прочим расходам. Если организация сначала учитывает сумму как расход будущих периодов или использует иной обоснованный порядок, проводка зависит от обстоятельств. Пример расхода — комиссия банка за выдачу чековой книжки.
5. Получение наличных по чеку само по себе не разрешает расходовать их сверх установленного лимита остатка кассы. По Указанию Банка России от 11.03.2014 № 3210-У организация должна соблюдать лимит, кроме прямо предусмотренных случаев хранения сверх лимита (в частности, в дни выплаты заработной платы и иных выплат, включённых в фонд оплаты труда, и в выходные или праздничные дни, если организация ведёт в эти дни кассовые операции). Следовательно, поступление наличных по чеку не является основанием держать сверхлимитный остаток в обычный день.
