
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
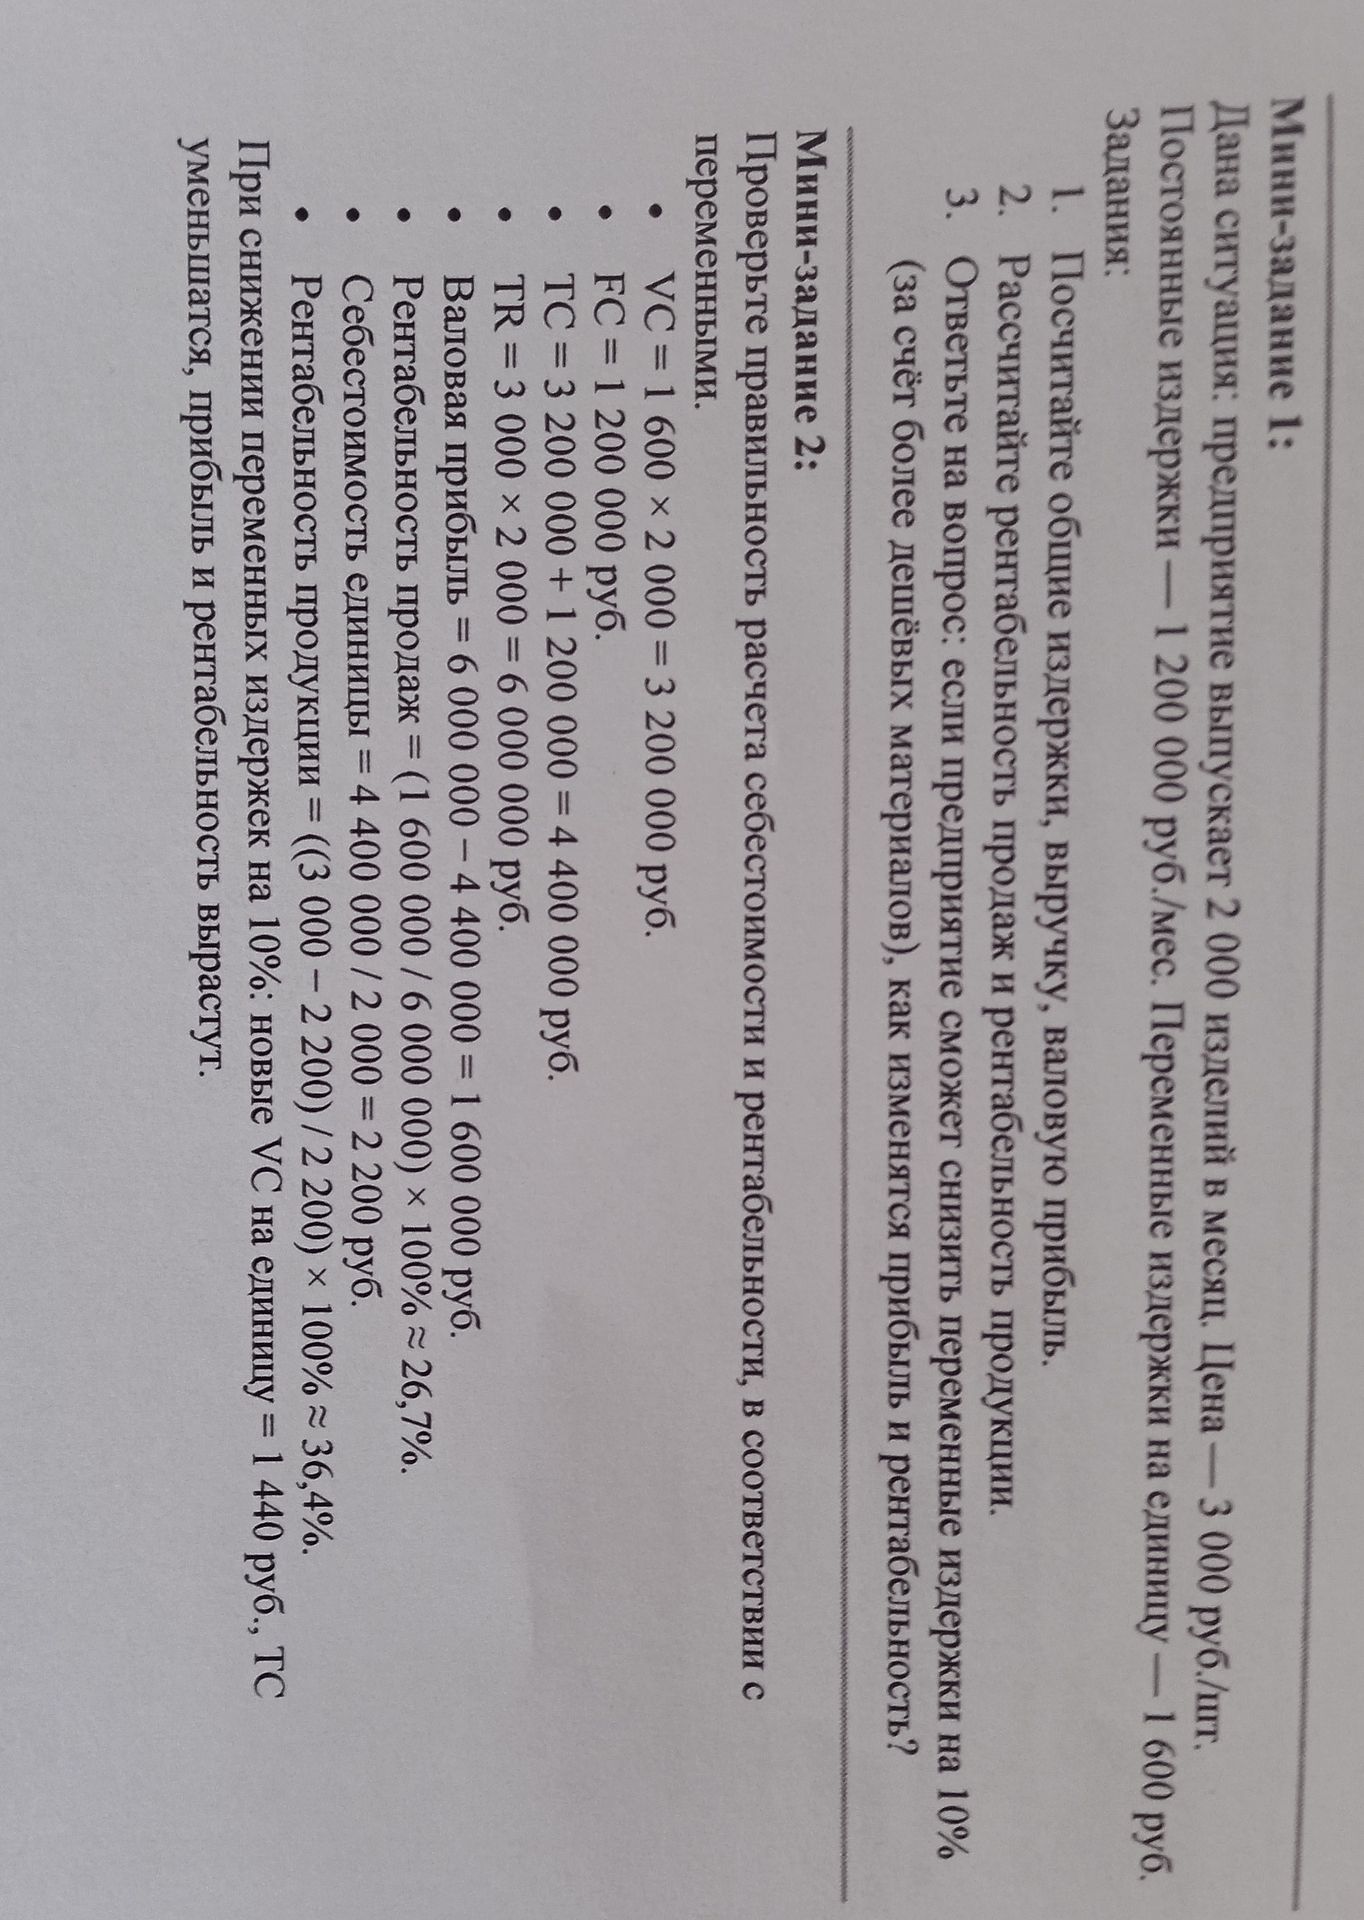
Ответ:
Переменные издержки за месяц: 1 600 × 2 000 = 3 200 000 руб.
Общие издержки: 1 200 000 + 3 200 000 = 4 400 000 руб.
Выручка: 3 000 × 2 000 = 6 000 000 руб.
Валовая прибыль: 6 000 000 − 4 400 000 = 1 600 000 руб.
Рентабельность продаж рассчитывается как прибыль, делённая на выручку: 1 600 000 / 6 000 000 × 100% ≈ 26,7%.
Рентабельность продукции рассчитывается как прибыль, делённая на общие издержки: 1 600 000 / 4 400 000 × 100% ≈ 36,4%.
Новые переменные издержки на единицу: 1 600 × 0,9 = 1 440 руб. За месяц они составят 1 440 × 2 000 = 2 880 000 руб.
Новые общие издержки: 1 200 000 + 2 880 000 = 4 080 000 руб. Выручка не меняется, поэтому новая прибыль равна 6 000 000 − 4 080 000 = 1 920 000 руб.
Новая рентабельность продаж: 1 920 000 / 6 000 000 × 100% = 32%.
Новая рентабельность продукции: 1 920 000 / 4 080 000 × 100% ≈ 47,1%.
Ответ: общие издержки — 4 400 000 руб.; выручка — 6 000 000 руб.; валовая прибыль — 1 600 000 руб. Рентабельность продаж — 26,7%, продукции — 36,4%. После снижения переменных издержек прибыль вырастет до 1 920 000 руб., рентабельность продаж — до 32%, продукции — примерно до 47,1%.
Переменные издержки за месяц: 1 600 × 2 000 = 3 200 000 руб.
Общие издержки: 1 200 000 + 3 200 000 = 4 400 000 руб.
Выручка: 3 000 × 2 000 = 6 000 000 руб.
Валовая прибыль: 6 000 000 − 4 400 000 = 1 600 000 руб.
Рентабельность продаж рассчитывается как прибыль, делённая на выручку: 1 600 000 / 6 000 000 × 100% ≈ 26,7%.
Рентабельность продукции рассчитывается как прибыль, делённая на общие издержки: 1 600 000 / 4 400 000 × 100% ≈ 36,4%.
Новые переменные издержки на единицу: 1 600 × 0,9 = 1 440 руб. За месяц они составят 1 440 × 2 000 = 2 880 000 руб.
Новые общие издержки: 1 200 000 + 2 880 000 = 4 080 000 руб. Выручка не меняется, поэтому новая прибыль равна 6 000 000 − 4 080 000 = 1 920 000 руб.
Новая рентабельность продаж: 1 920 000 / 6 000 000 × 100% = 32%.
Новая рентабельность продукции: 1 920 000 / 4 080 000 × 100% ≈ 47,1%.
Ответ: общие издержки — 4 400 000 руб.; выручка — 6 000 000 руб.; валовая прибыль — 1 600 000 руб. Рентабельность продаж — 26,7%, продукции — 36,4%. После снижения переменных издержек прибыль вырастет до 1 920 000 руб., рентабельность продаж — до 32%, продукции — примерно до 47,1%.
