
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
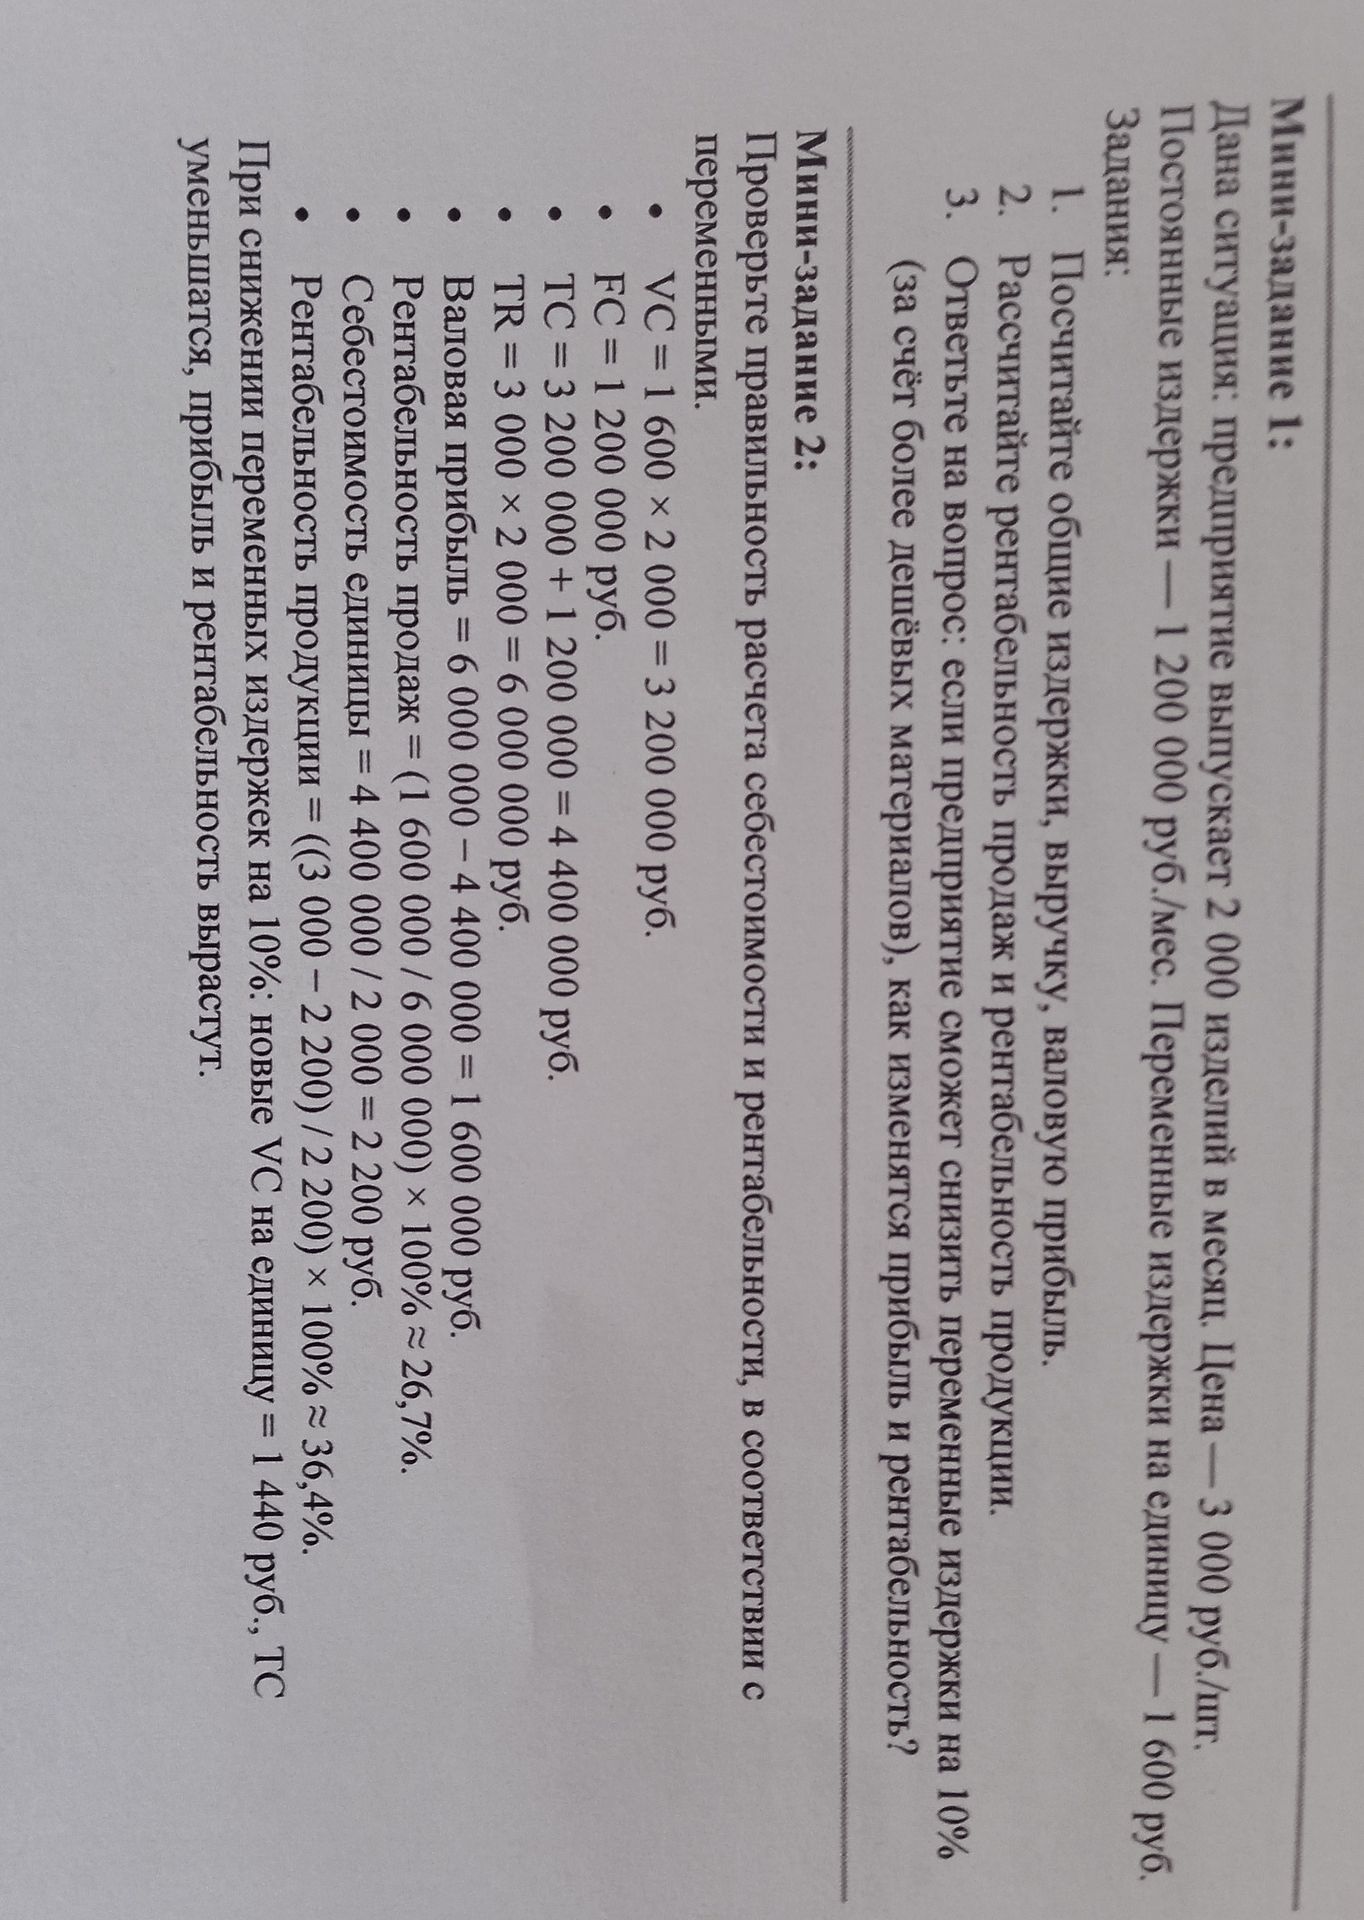
Ответ:
Проверка обозначений: VC — общие переменные издержки, FC — постоянные издержки, TC — общие издержки, TR — выручка. Все приведённые в условии расчёты верны.
Переменные издержки: 1 600 × 2 000 = 3 200 000 руб.; общие издержки: 3 200 000 + 1 200 000 = 4 400 000 руб.
Выручка: 3 000 × 2 000 = 6 000 000 руб.; прибыль: 6 000 000 − 4 400 000 = 1 600 000 руб.
Рентабельность продаж: 1 600 000 / 6 000 000 × 100% ≈ 26,7%. Себестоимость единицы: 4 400 000 / 2 000 = 2 200 руб. Рентабельность продукции: (3 000 − 2 200) / 2 200 × 100% ≈ 36,4%.
После снижения переменных издержек на 10% их значение на единицу составит 1 600 × 0,9 = 1 440 руб. Новые общие переменные издержки: 1 440 × 2 000 = 2 880 000 руб.; новые общие издержки: 2 880 000 + 1 200 000 = 4 080 000 руб.; новая прибыль: 6 000 000 − 4 080 000 = 1 920 000 руб.
Новая рентабельность продаж: 1 920 000 / 6 000 000 × 100% = 32%. Себестоимость единицы: 4 080 000 / 2 000 = 2 040 руб.; рентабельность продукции: (3 000 − 2 040) / 2 040 × 100% ≈ 47,1%.
Ответ: расчёты в исходном варианте правильные. После снижения переменных издержек прибыль составит 1 920 000 руб.; рентабельность продаж — 32%, рентабельность продукции — примерно 47,1%.
Проверка обозначений: VC — общие переменные издержки, FC — постоянные издержки, TC — общие издержки, TR — выручка. Все приведённые в условии расчёты верны.
Переменные издержки: 1 600 × 2 000 = 3 200 000 руб.; общие издержки: 3 200 000 + 1 200 000 = 4 400 000 руб.
Выручка: 3 000 × 2 000 = 6 000 000 руб.; прибыль: 6 000 000 − 4 400 000 = 1 600 000 руб.
Рентабельность продаж: 1 600 000 / 6 000 000 × 100% ≈ 26,7%. Себестоимость единицы: 4 400 000 / 2 000 = 2 200 руб. Рентабельность продукции: (3 000 − 2 200) / 2 200 × 100% ≈ 36,4%.
После снижения переменных издержек на 10% их значение на единицу составит 1 600 × 0,9 = 1 440 руб. Новые общие переменные издержки: 1 440 × 2 000 = 2 880 000 руб.; новые общие издержки: 2 880 000 + 1 200 000 = 4 080 000 руб.; новая прибыль: 6 000 000 − 4 080 000 = 1 920 000 руб.
Новая рентабельность продаж: 1 920 000 / 6 000 000 × 100% = 32%. Себестоимость единицы: 4 080 000 / 2 000 = 2 040 руб.; рентабельность продукции: (3 000 − 2 040) / 2 040 × 100% ≈ 47,1%.
Ответ: расчёты в исходном варианте правильные. После снижения переменных издержек прибыль составит 1 920 000 руб.; рентабельность продаж — 32%, рентабельность продукции — примерно 47,1%.
