
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
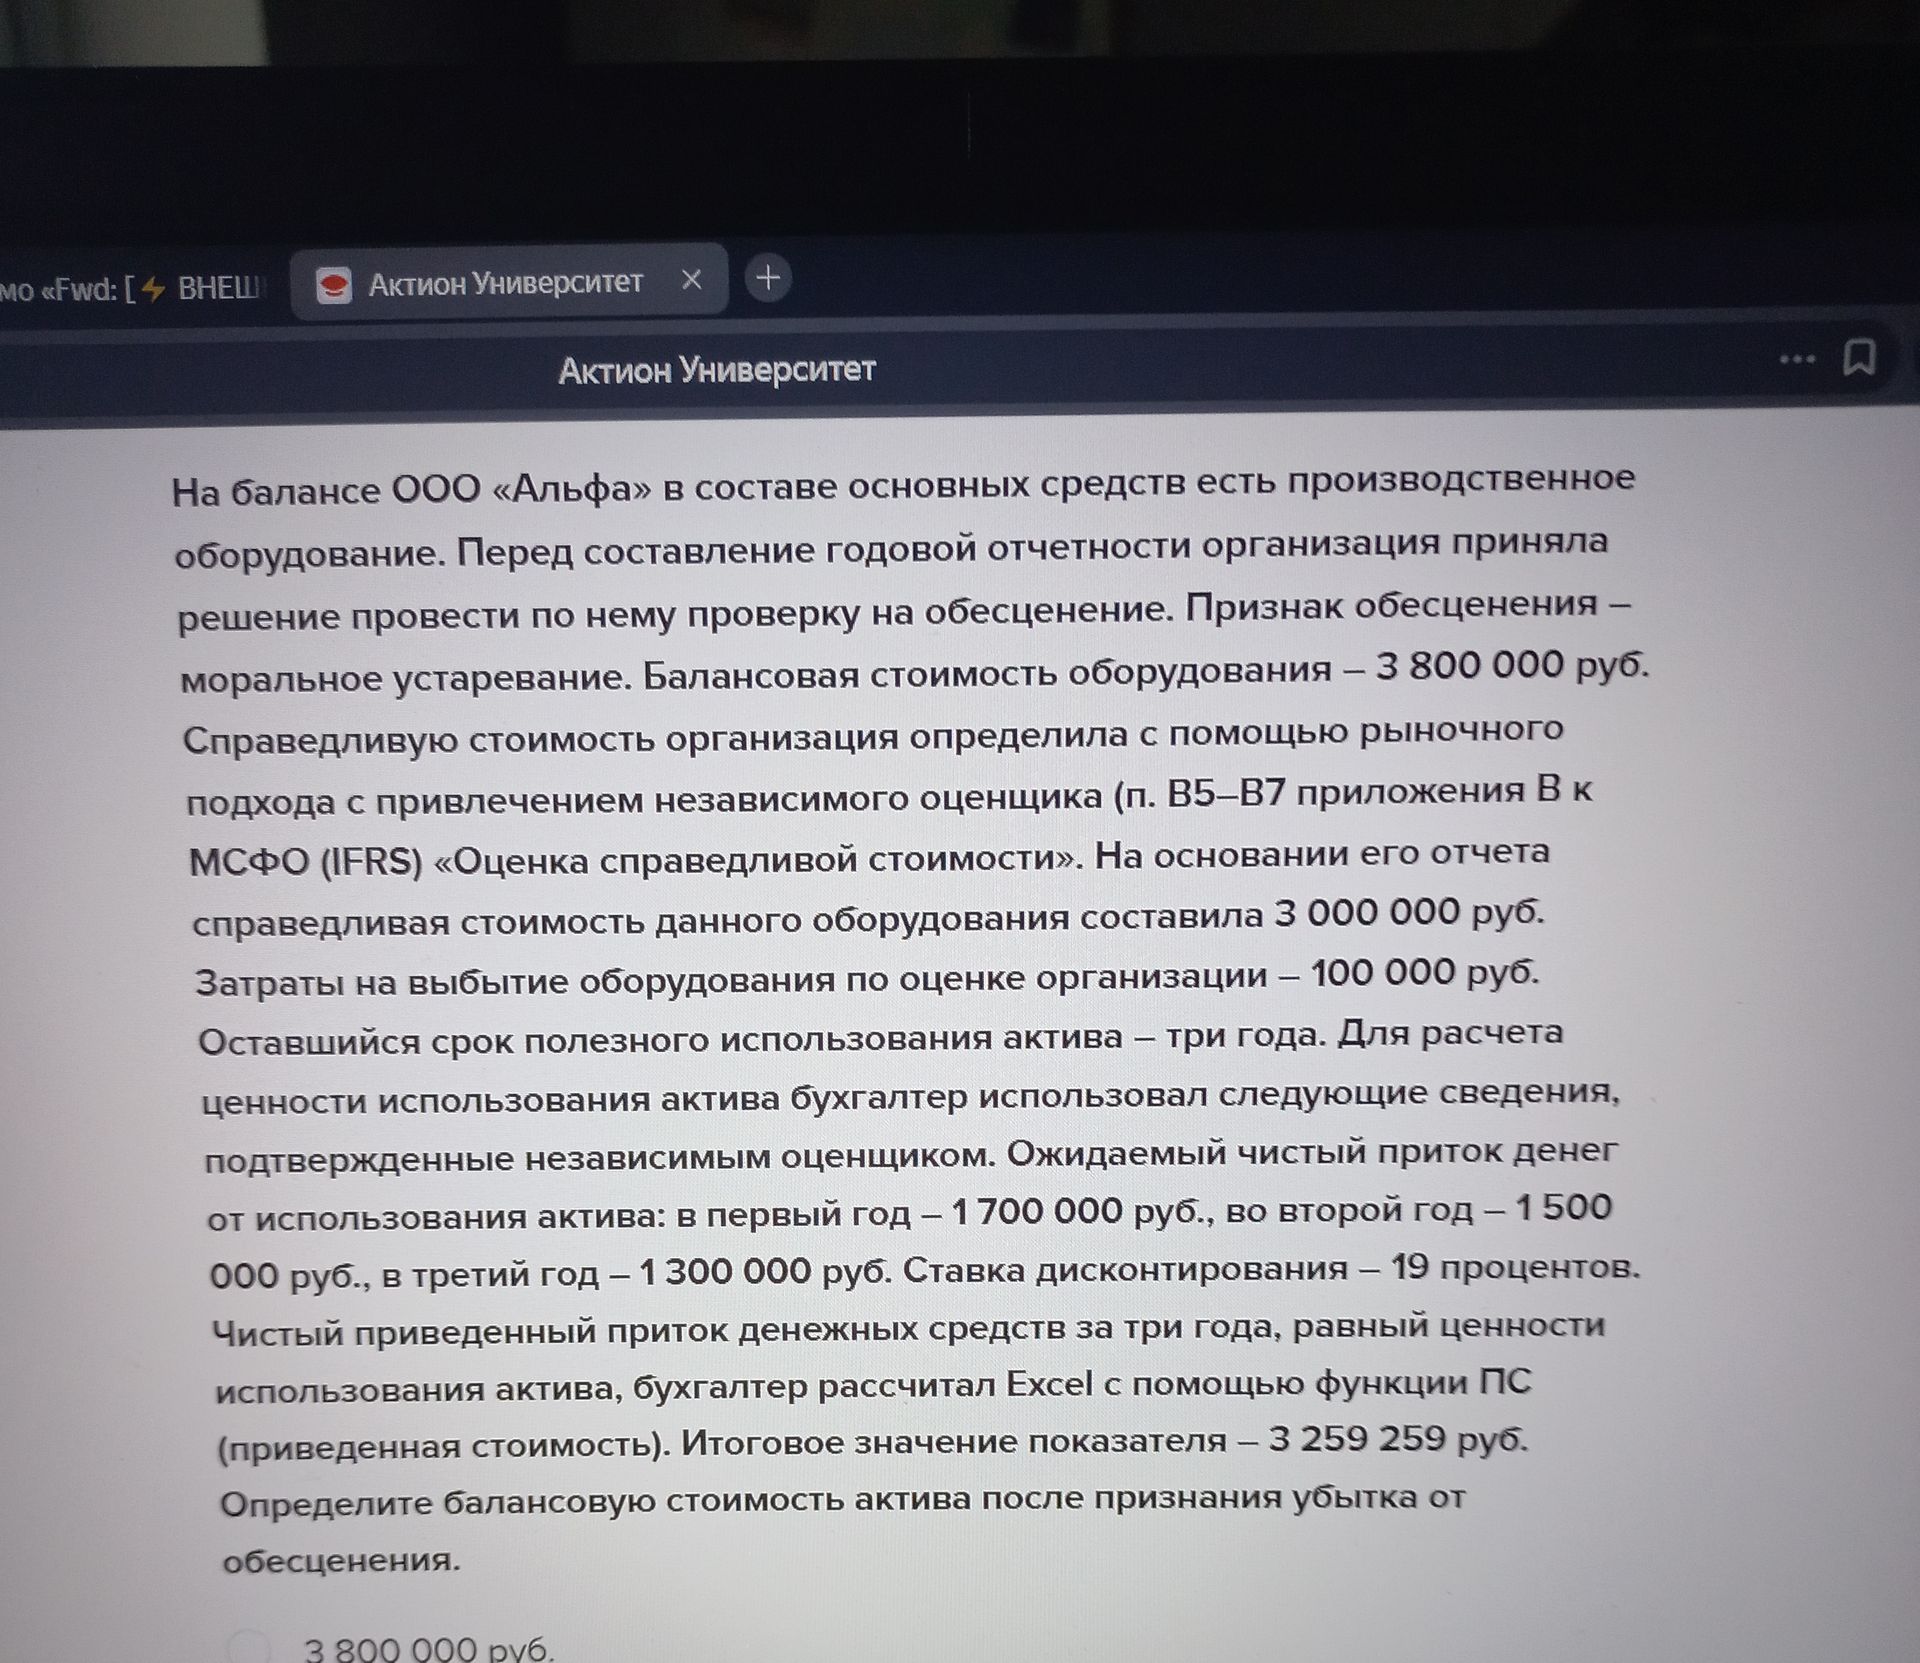
В соответствии с МСФО (IAS) 36 возмещаемая стоимость актива определяется как большая из двух величин: справедливой стоимости за вычетом затрат на выбытие и ценности использования.
- Справедливая стоимость за вычетом затрат на выбытие:
3 000 000 − 100 000 = 2 900 000 руб. - Ценность использования: 3 259 259 руб.
- Возмещаемая стоимость:
max(2 900 000; 3 259 259) = 3 259 259 руб. - Убыток от обесценения:
3 800 000 − 3 259 259 = 540 741 руб. - Балансовая стоимость после обесценения:
3 800 000 − 540 741 = 3 259 259 руб.
Ответ: 3 259 259 руб.
