
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
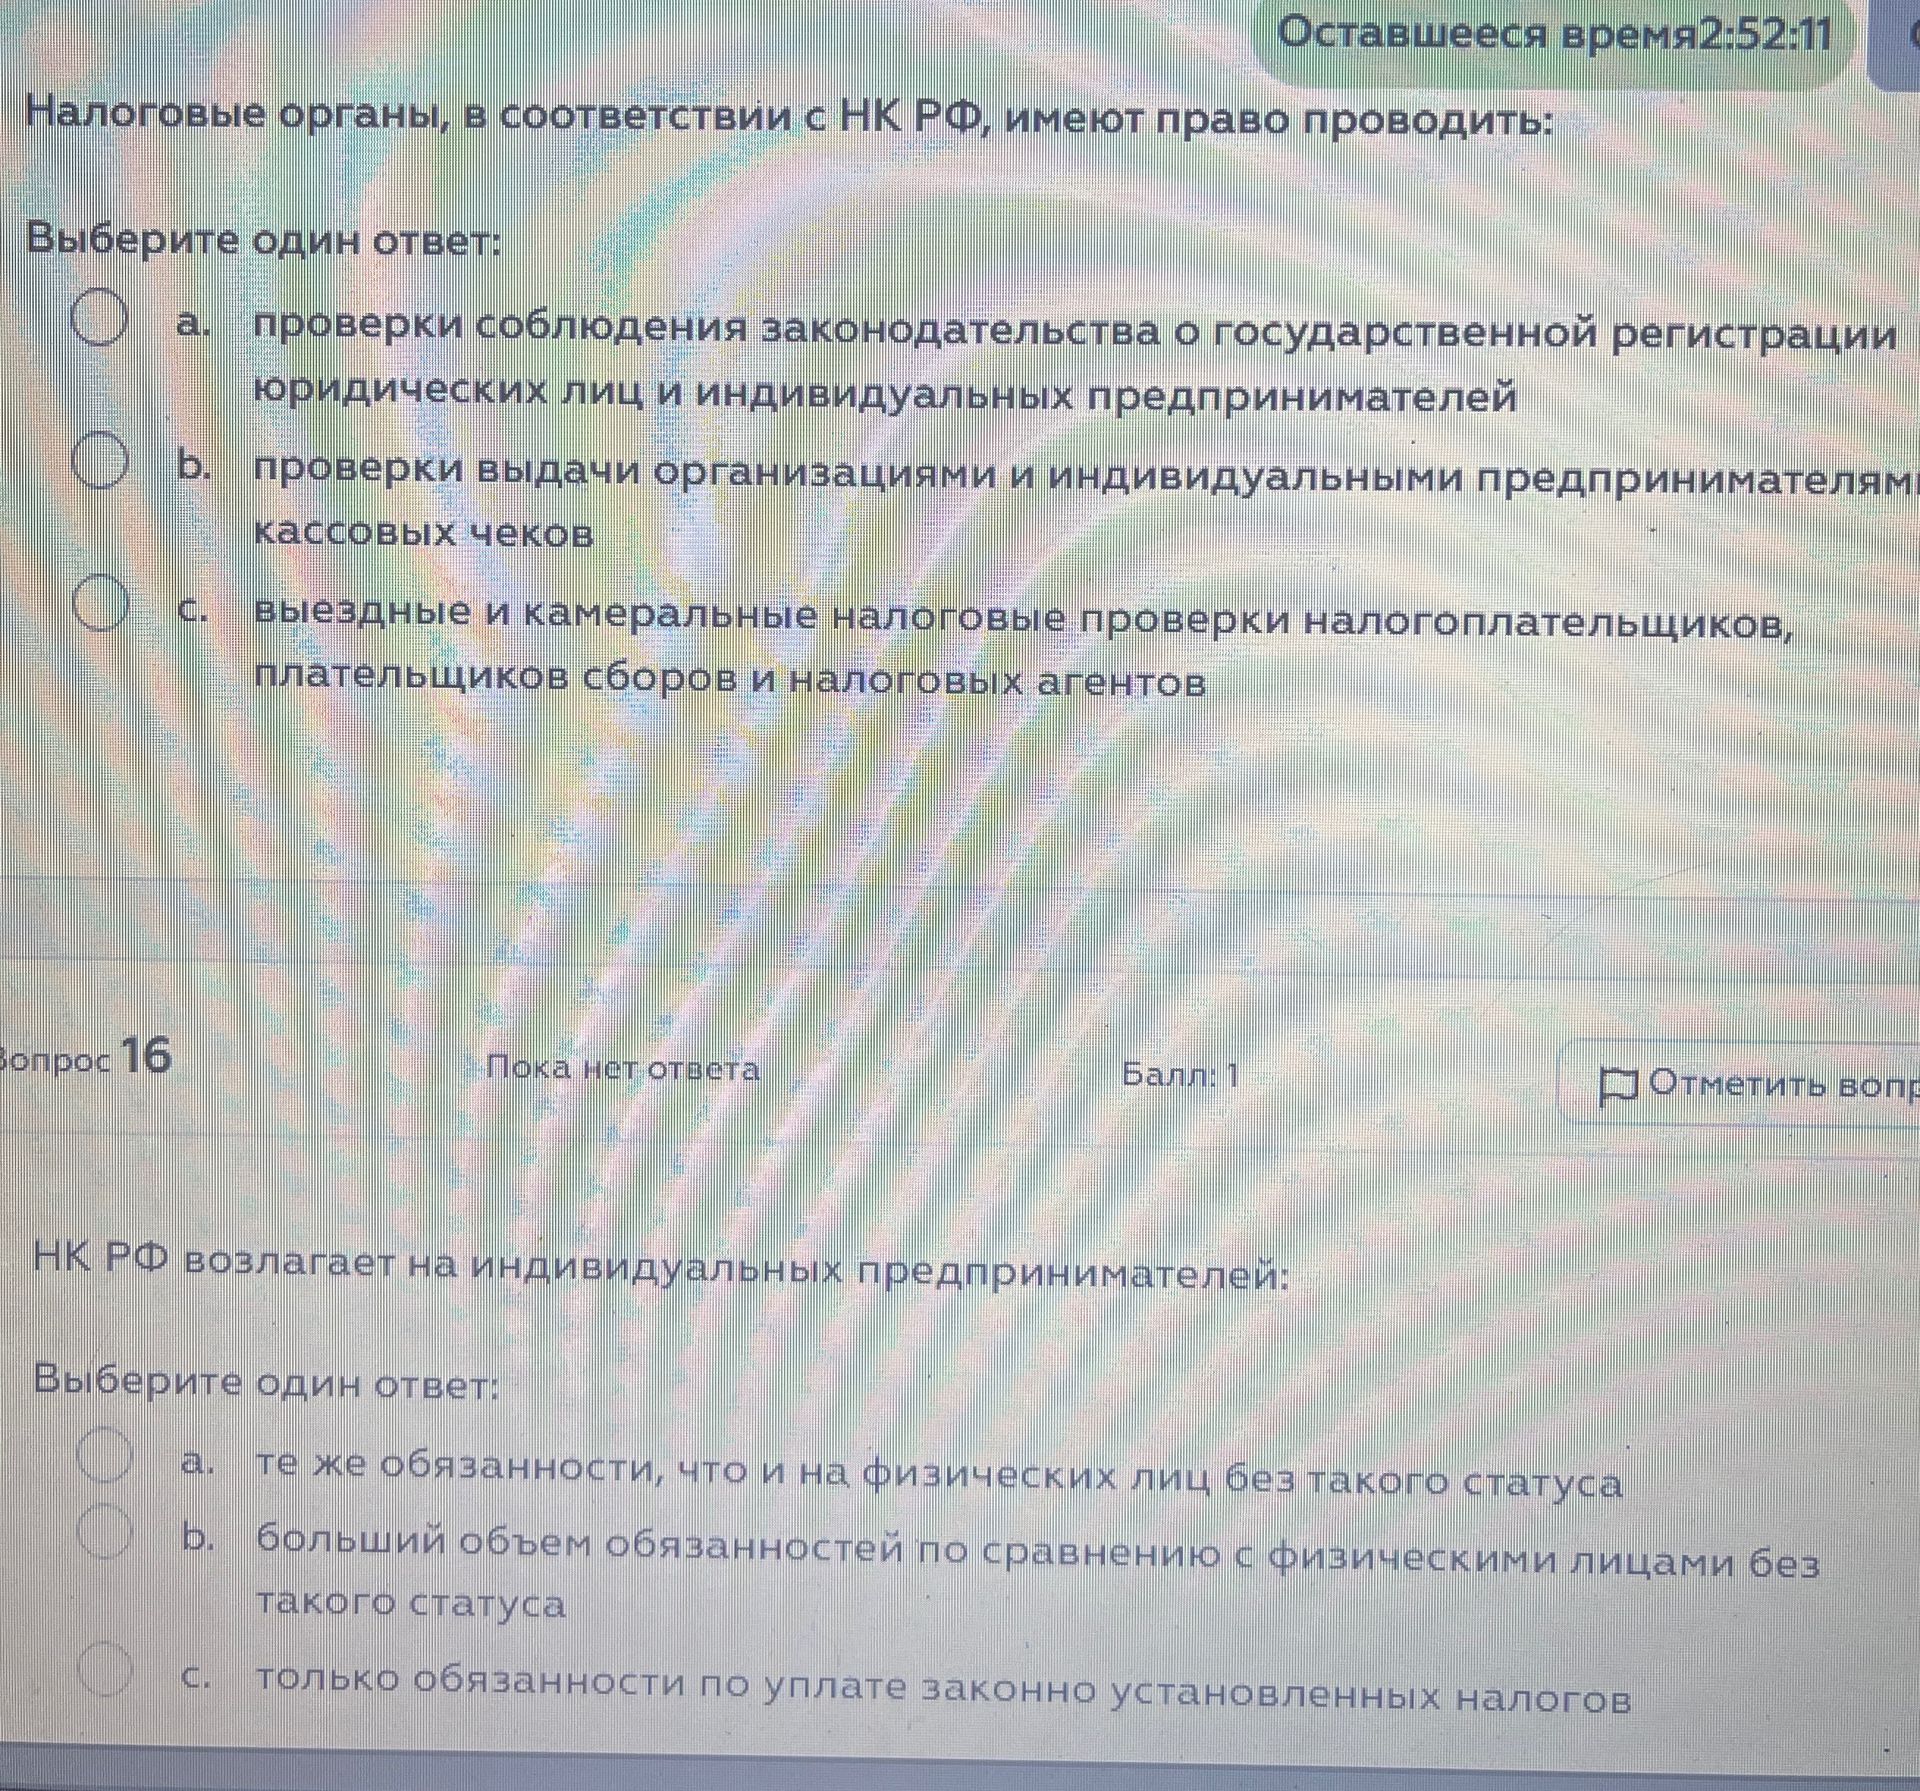
Выездные и камеральные налоговые проверки относятся к полномочиям налоговых органов, предусмотренным НК РФ. Вариант а) описывает контроль в сфере государственной регистрации, а вариант б) не является точной формулировкой указанного в НК РФ полномочия.
Ответ: в) выездные и камеральные налоговые проверки налогоплательщиков, плательщиков сборов и налоговых агентов.
Выездные и камеральные налоговые проверки относятся к полномочиям налоговых органов, предусмотренным НК РФ. Вариант а) описывает контроль в сфере государственной регистрации, а вариант б) не является точной формулировкой указанного в НК РФ полномочия.
Ответ: в) выездные и камеральные налоговые проверки налогоплательщиков, плательщиков сборов и налоговых агентов.
