
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
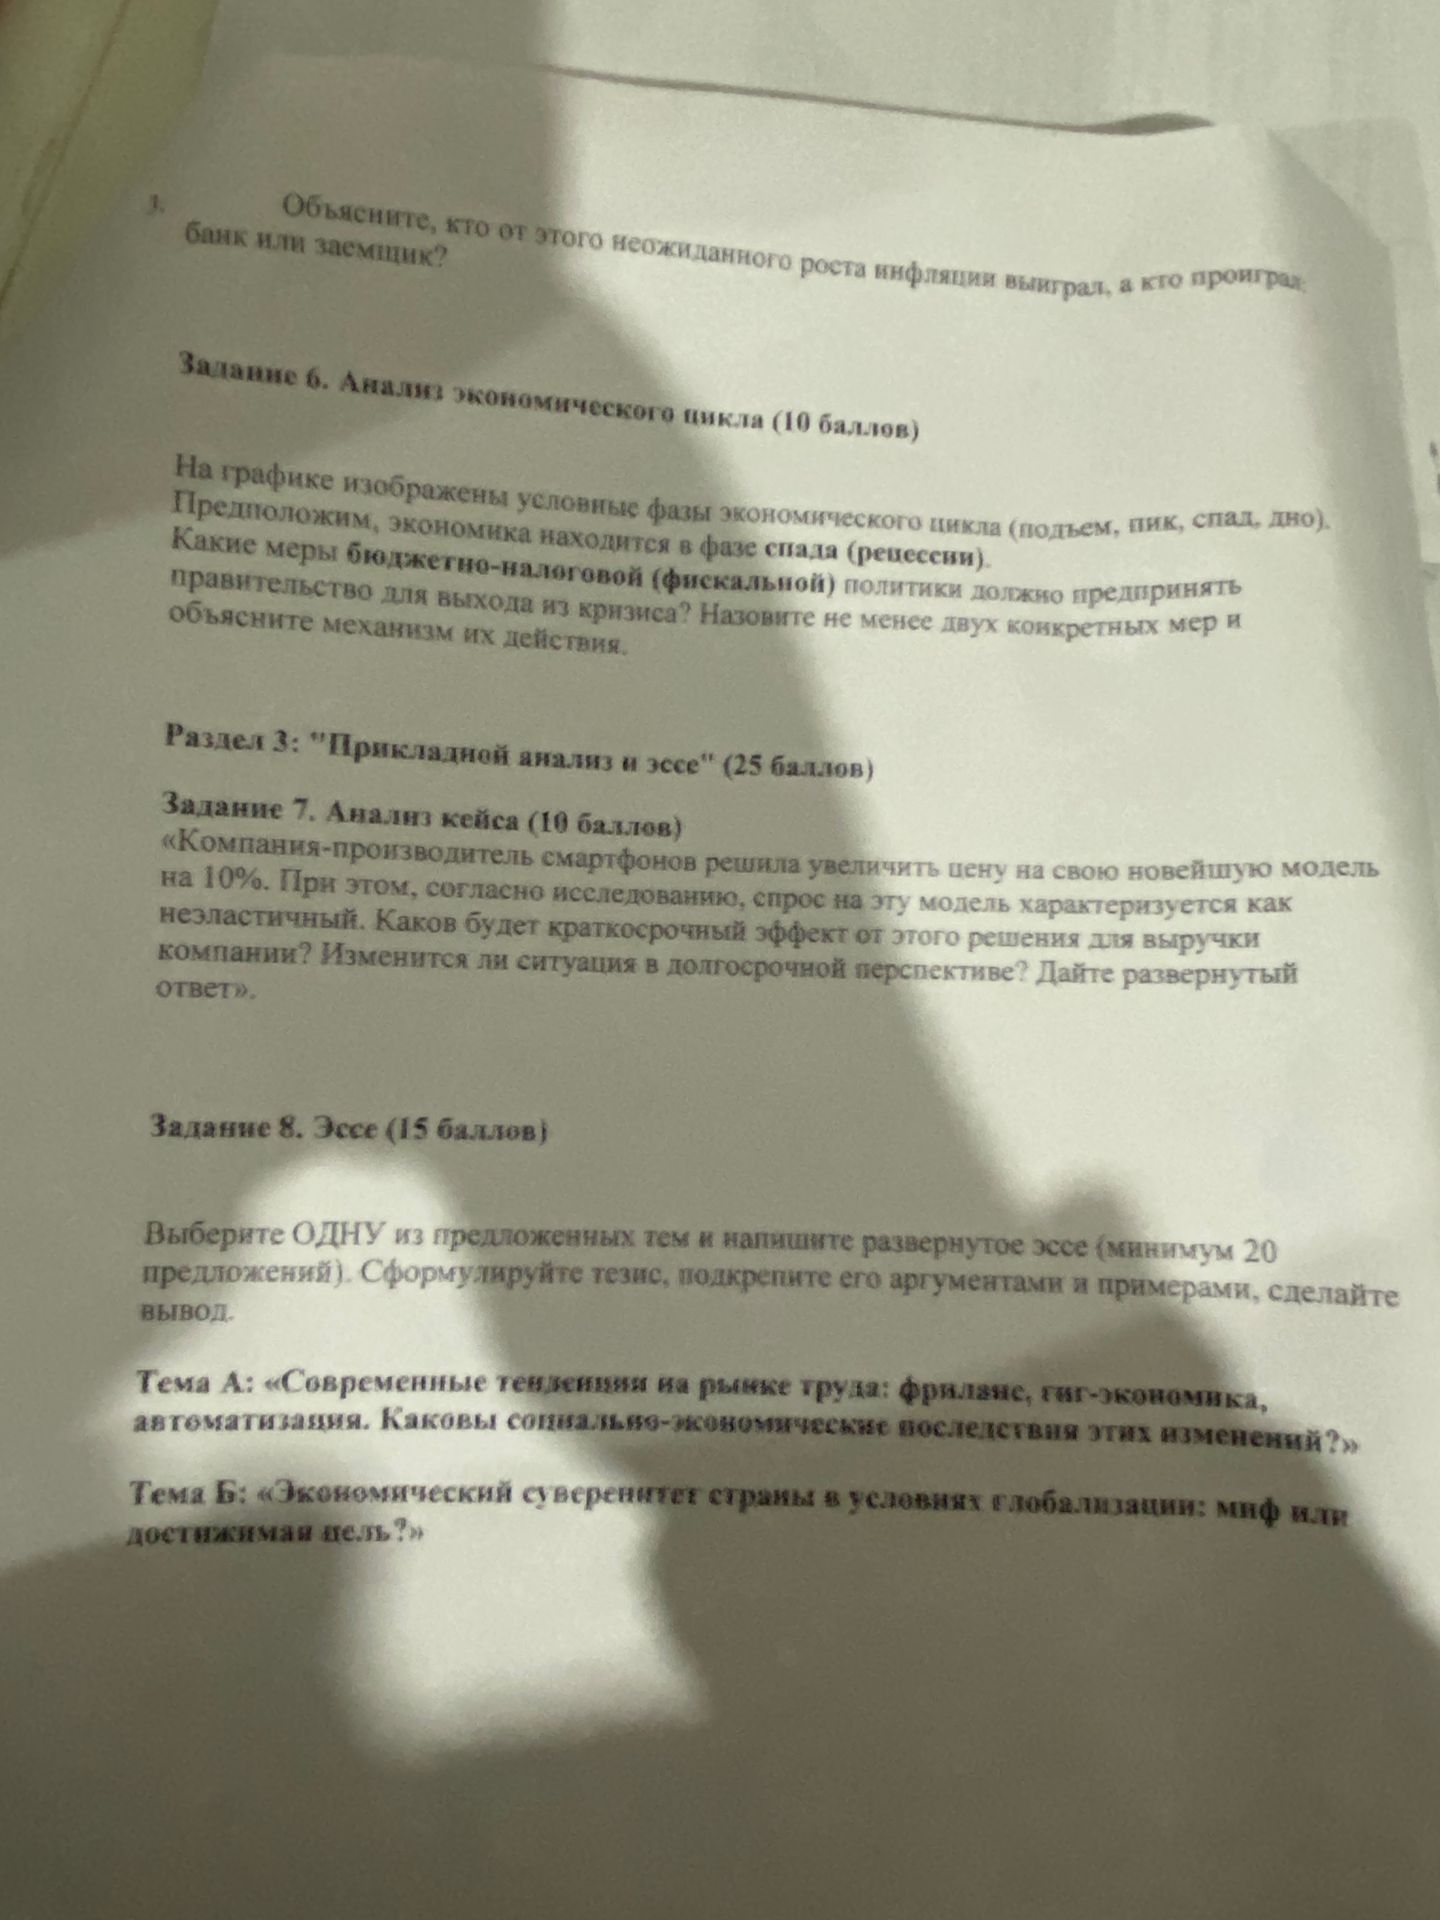
При неожиданном росте инфляции обычно выигрывает заёмщик, а проигрывает банк-кредитор, если кредит выдан под фиксированную процентную ставку.
Заёмщик возвращает долг деньгами, покупательная способность которых снизилась: реальная стоимость выплат становится меньше. Банк получает обратно номинально оговорённую сумму, но на неё можно купить меньше товаров и услуг. Если ставка по кредиту переменная или быстро пересматривается, преимущество заёмщика может быть меньше либо отсутствовать.
Ответ: при фиксированной ставке неожиданная инфляция выгодна заёмщику и невыгодна банку.
При неожиданном росте инфляции обычно выигрывает заёмщик, а проигрывает банк-кредитор, если кредит выдан под фиксированную процентную ставку.
Заёмщик возвращает долг деньгами, покупательная способность которых снизилась: реальная стоимость выплат становится меньше. Банк получает обратно номинально оговорённую сумму, но на неё можно купить меньше товаров и услуг. Если ставка по кредиту переменная или быстро пересматривается, преимущество заёмщика может быть меньше либо отсутствовать.
Ответ: при фиксированной ставке неожиданная инфляция выгодна заёмщику и невыгодна банку.
