
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
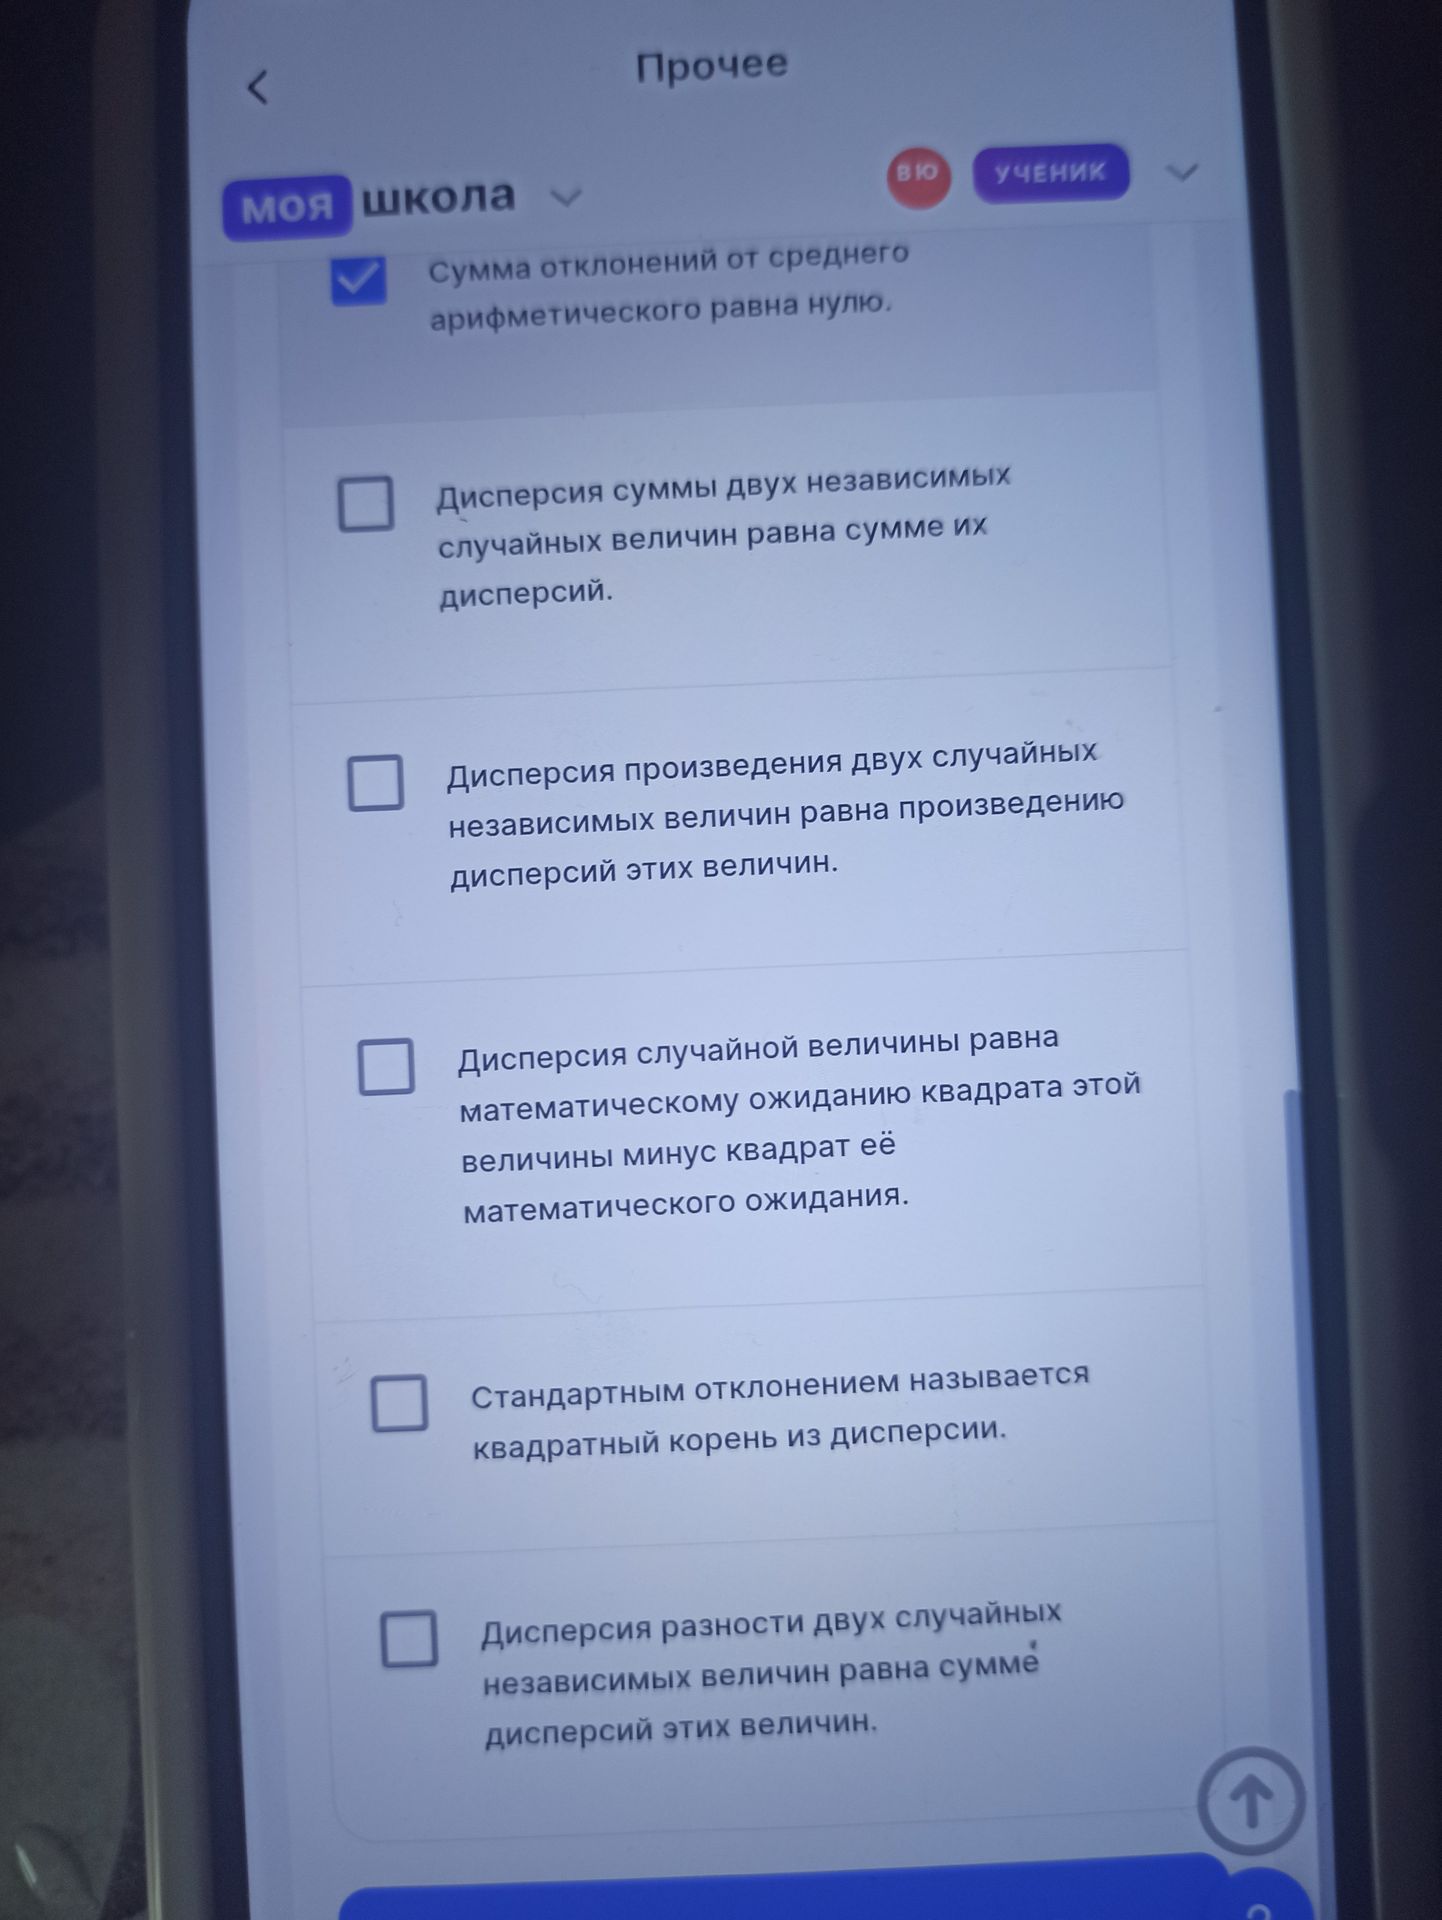
- Верно. Сумма отклонений значений от их среднего равна нулю: отклонения выше и ниже среднего взаимно компенсируются.
- Верно. Для независимых случайных величин \(X\) и \(Y\): \(D(X+Y)=D(X)+D(Y)\).
- Неверно. Дисперсия произведения независимых величин в общем случае не равна произведению их дисперсий. Например, если \(X=Y=1\) с вероятностью 1, то \(D(XY)=0\), а \(D(X)D(Y)=0\); однако для независимых величин с ненулевыми средними формула содержит также средние и дисперсии: \(D(XY)=D(X)D(Y)+D(X)(EY)^2+D(Y)(EX)^2\).
- Верно. По определению \(D(X)=E(X^2)-(EX)^2\).
- Верно. Стандартное отклонение равно \(\sqrt{D(X)}\).
- Верно. Для независимых величин \(D(X-Y)=D(X)+D(Y)\), поскольку дисперсия умножения на \(-1\) не меняется.
Ответ: верны утверждения 1, 2, 4, 5 и 6.
