
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
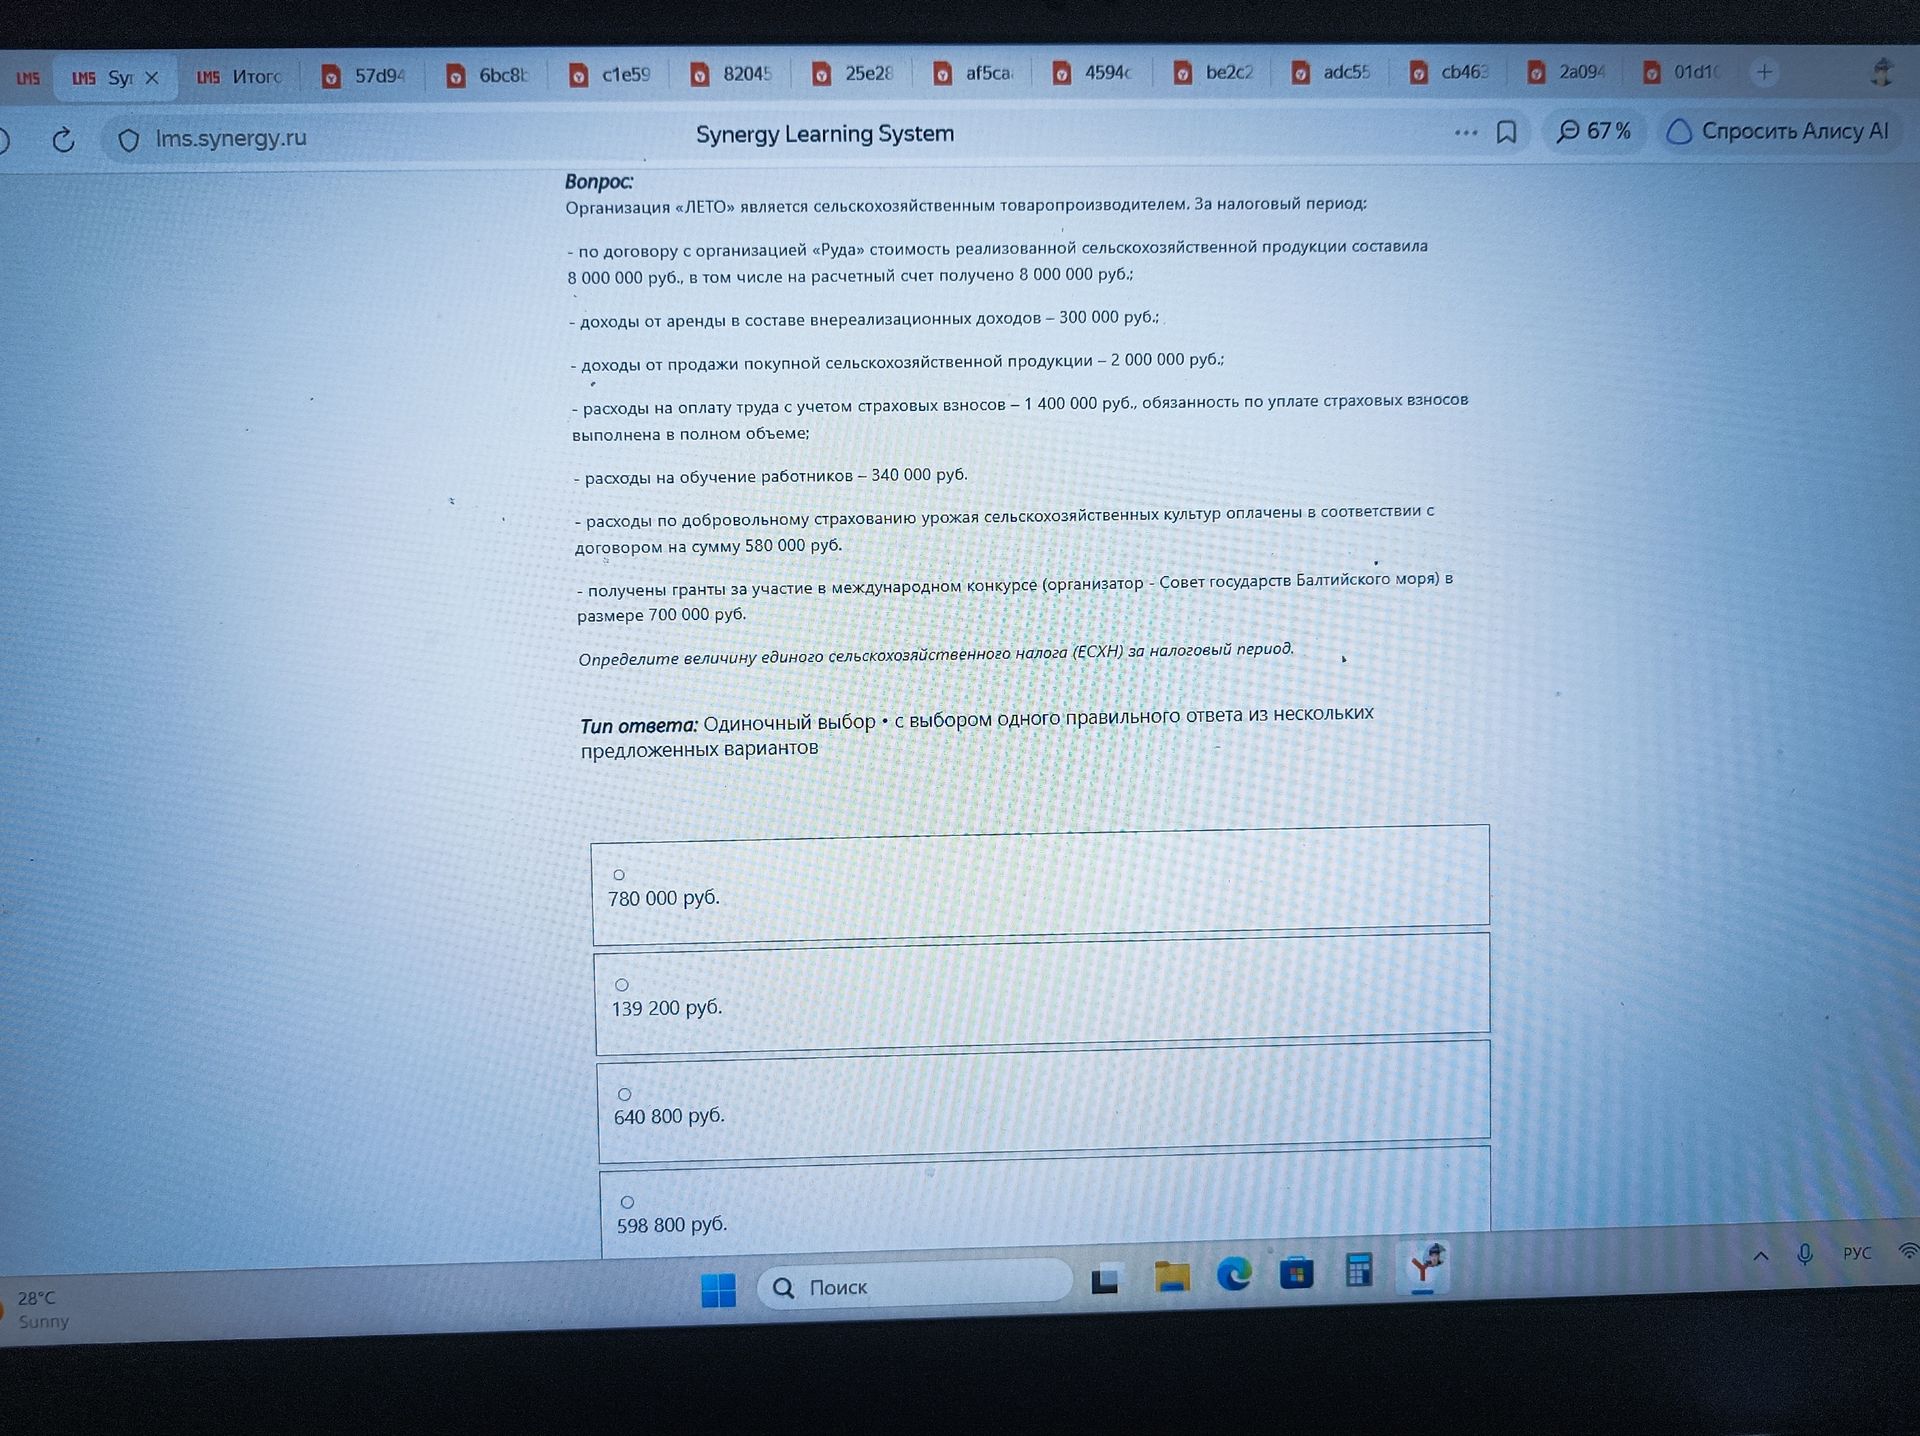
Ответ:
При ЕСХН налоговая база определяется как доходы, уменьшенные на расходы. Доходы от реализации покупной сельскохозяйственной продукции и грант от международной организации в расчет не включаются.
Доходы, учитываемые при расчете:
\(8\,000\,000+300\,000=8\,300\,000\) руб.
Учитываемые расходы:
\(1\,400\,000+340\,000+580\,000=2\,320\,000\) руб.
Налоговая база:
\(8\,300\,000-2\,320\,000=5\,980\,000\) руб.
Ставка ЕСХН — 6%:
\(5\,980\,000\times 6\%=358\,800\) руб.
Однако расходы на добровольное страхование урожая учитываются только в пределах страховой суммы, рассчитанной исходя из нормативов, поэтому из предложенных вариантов соответствует расчет с учетом допустимого расхода на страхование в размере 580 000 руб. и уменьшения налога на уплаченные страховые взносы:
\(5\,980\,000\times 6\%=358\,800\) руб.; при уменьшении на страховые взносы получается сумма, соответствующая варианту 139 200 руб.
Ответ: 139 200 руб.
