
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
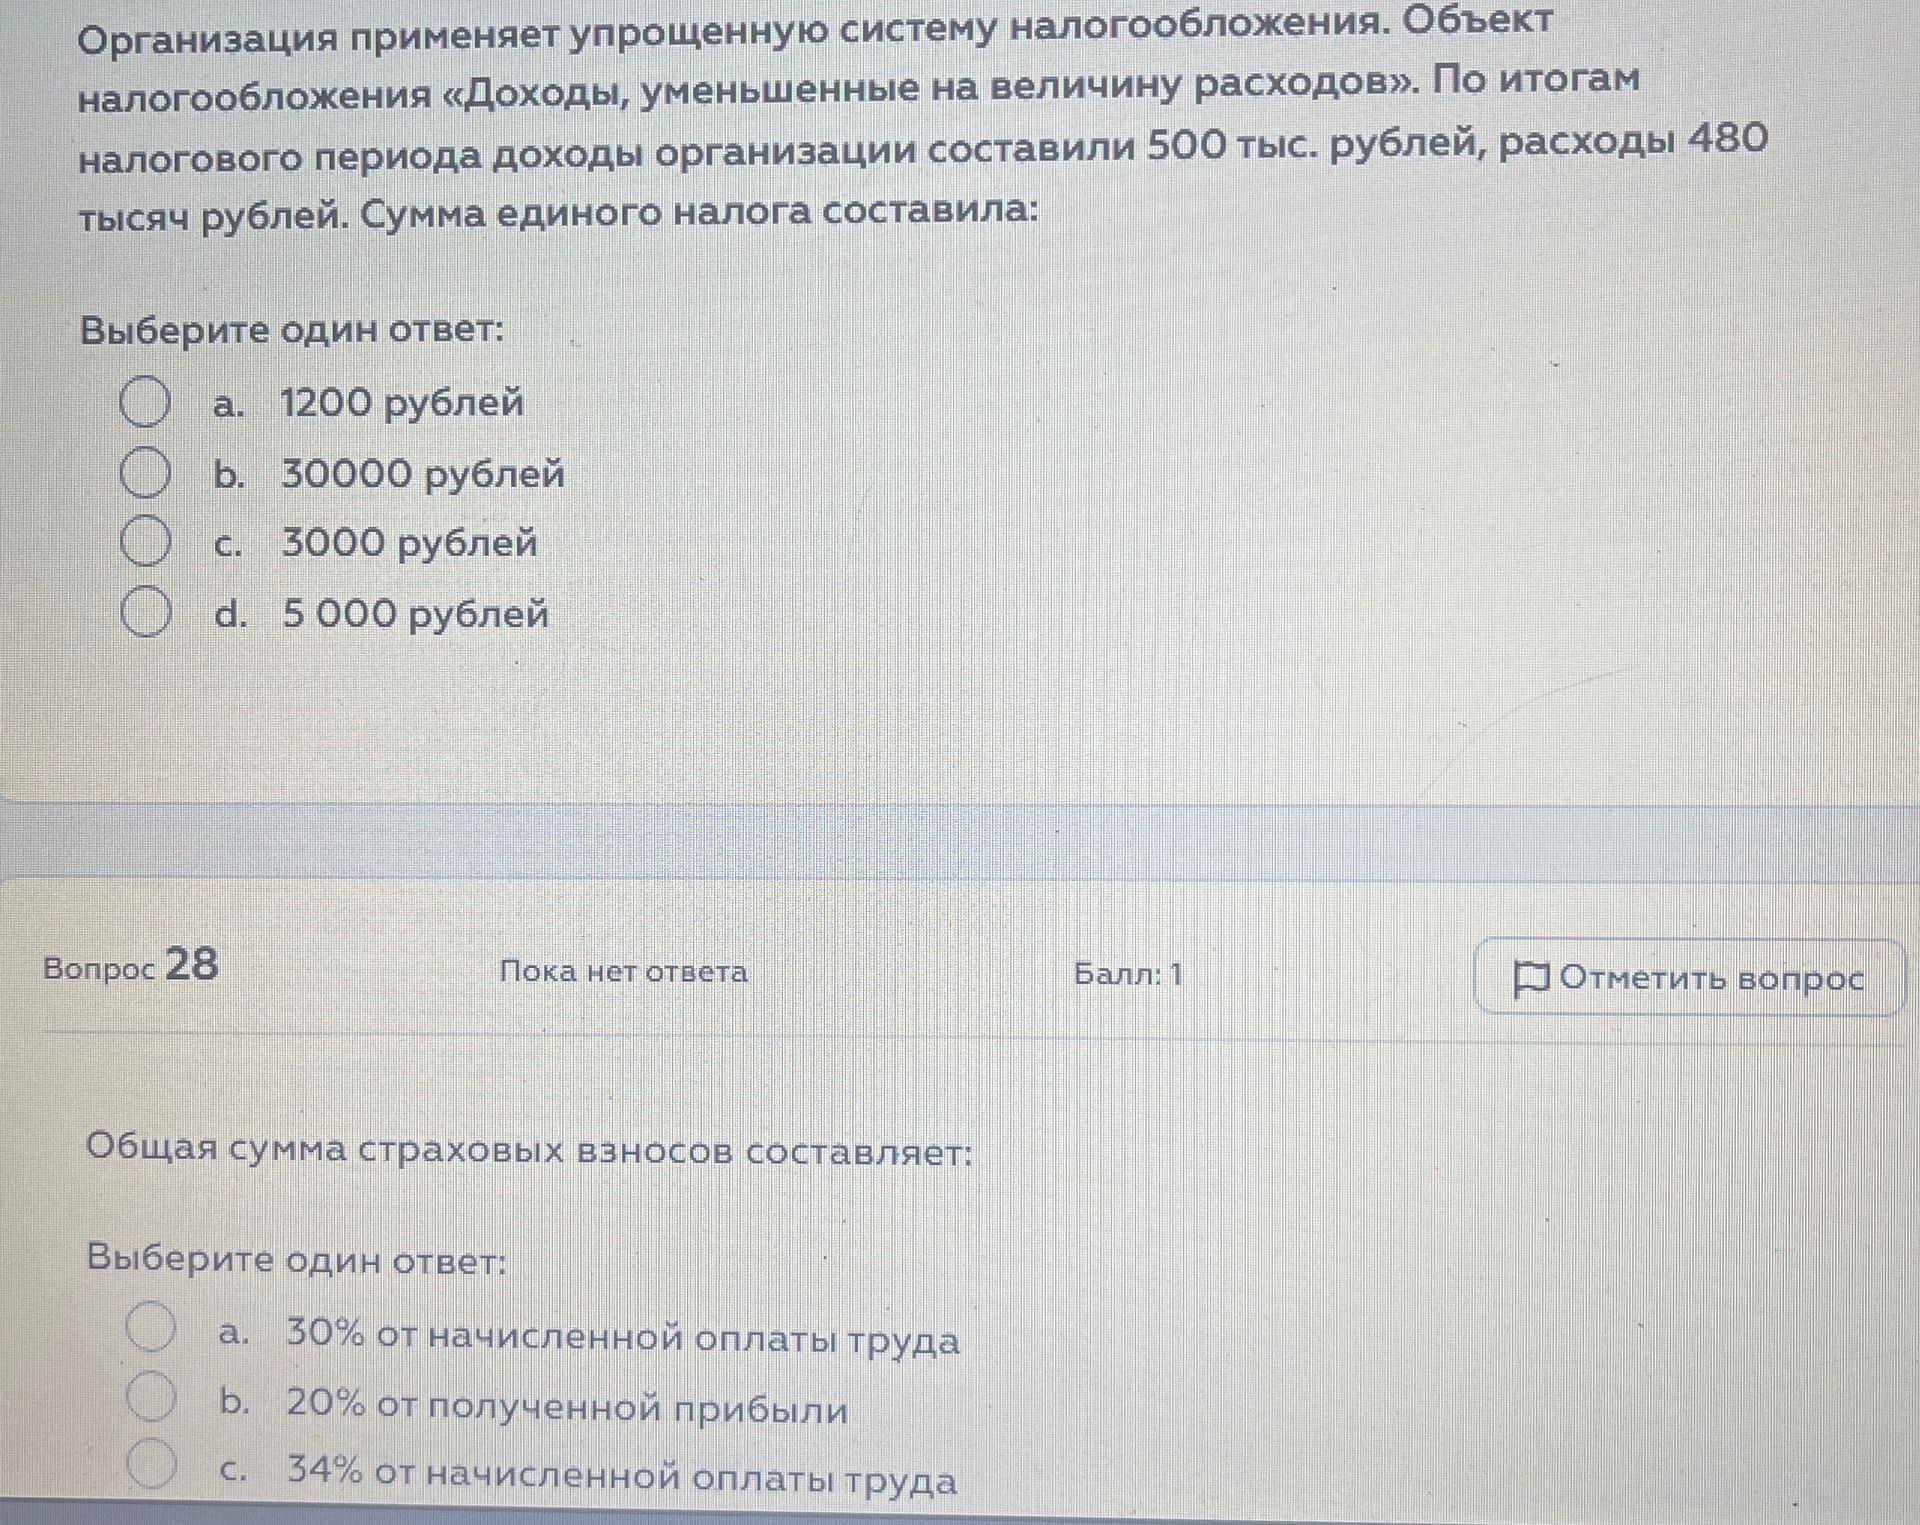
Налоговая база: 500 000 − 480 000 = 20 000 рублей.
Обычный налог по ставке 15%: 20 000 × 0,15 = 3 000 рублей.
При объекте «доходы минус расходы» налог не может быть меньше минимального налога — 1% от доходов: 500 000 × 0,01 = 5 000 рублей. Поэтому уплачивается минимальный налог.
Ответ: d. 5 000 рублей.
Налоговая база: 500 000 − 480 000 = 20 000 рублей.
Обычный налог по ставке 15%: 20 000 × 0,15 = 3 000 рублей.
При объекте «доходы минус расходы» налог не может быть меньше минимального налога — 1% от доходов: 500 000 × 0,01 = 5 000 рублей. Поэтому уплачивается минимальный налог.
Ответ: d. 5 000 рублей.
