
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
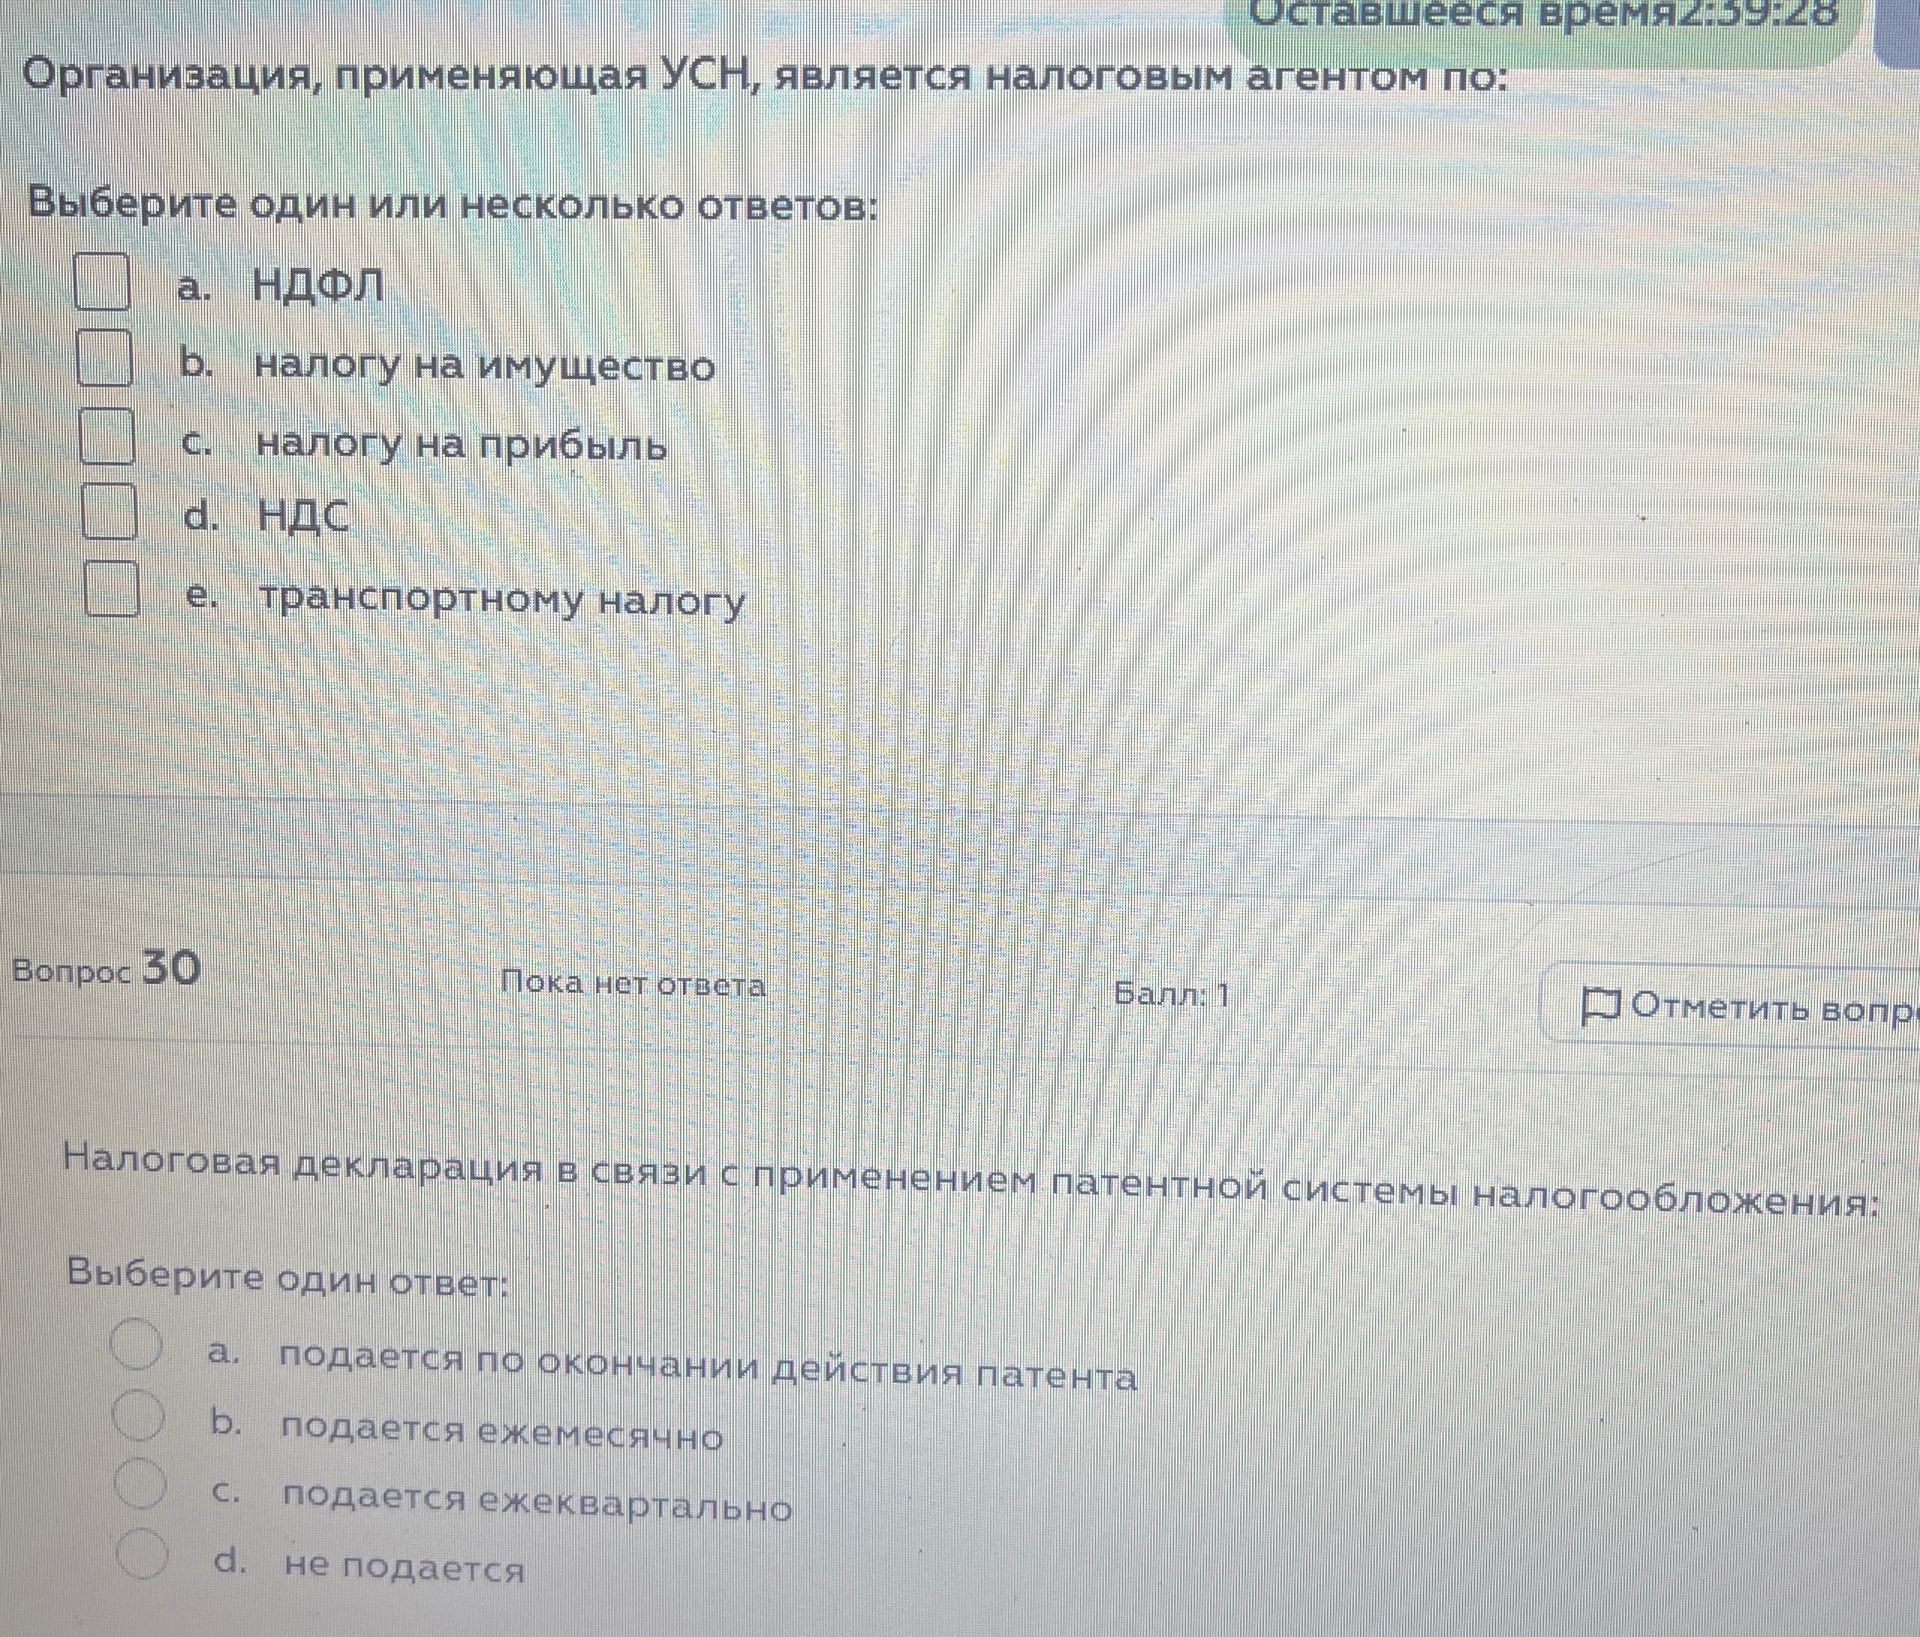
Организация на УСН может быть налоговым агентом по НДФЛ — например, при выплате доходов работникам. Она также может выступать налоговым агентом по НДС в случаях, предусмотренных НК РФ, несмотря на применение УСН.
По налогу на прибыль организация может быть налоговым агентом в отдельных случаях, например при выплате дивидендов. Поэтому вариант c зависит от обстоятельств выплаты; без такого уточнения в типовом тесте обычно выбирают НДФЛ и НДС.
Ответ: а) НДФЛ; d) НДС. Вариант c) налог на прибыль — при наличии предусмотренной законом ситуации, например выплаты дивидендов.
Организация на УСН может быть налоговым агентом по НДФЛ — например, при выплате доходов работникам. Она также может выступать налоговым агентом по НДС в случаях, предусмотренных НК РФ, несмотря на применение УСН.
По налогу на прибыль организация может быть налоговым агентом в отдельных случаях, например при выплате дивидендов. Поэтому вариант c зависит от обстоятельств выплаты; без такого уточнения в типовом тесте обычно выбирают НДФЛ и НДС.
Ответ: а) НДФЛ; d) НДС. Вариант c) налог на прибыль — при наличии предусмотренной законом ситуации, например выплаты дивидендов.
