
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
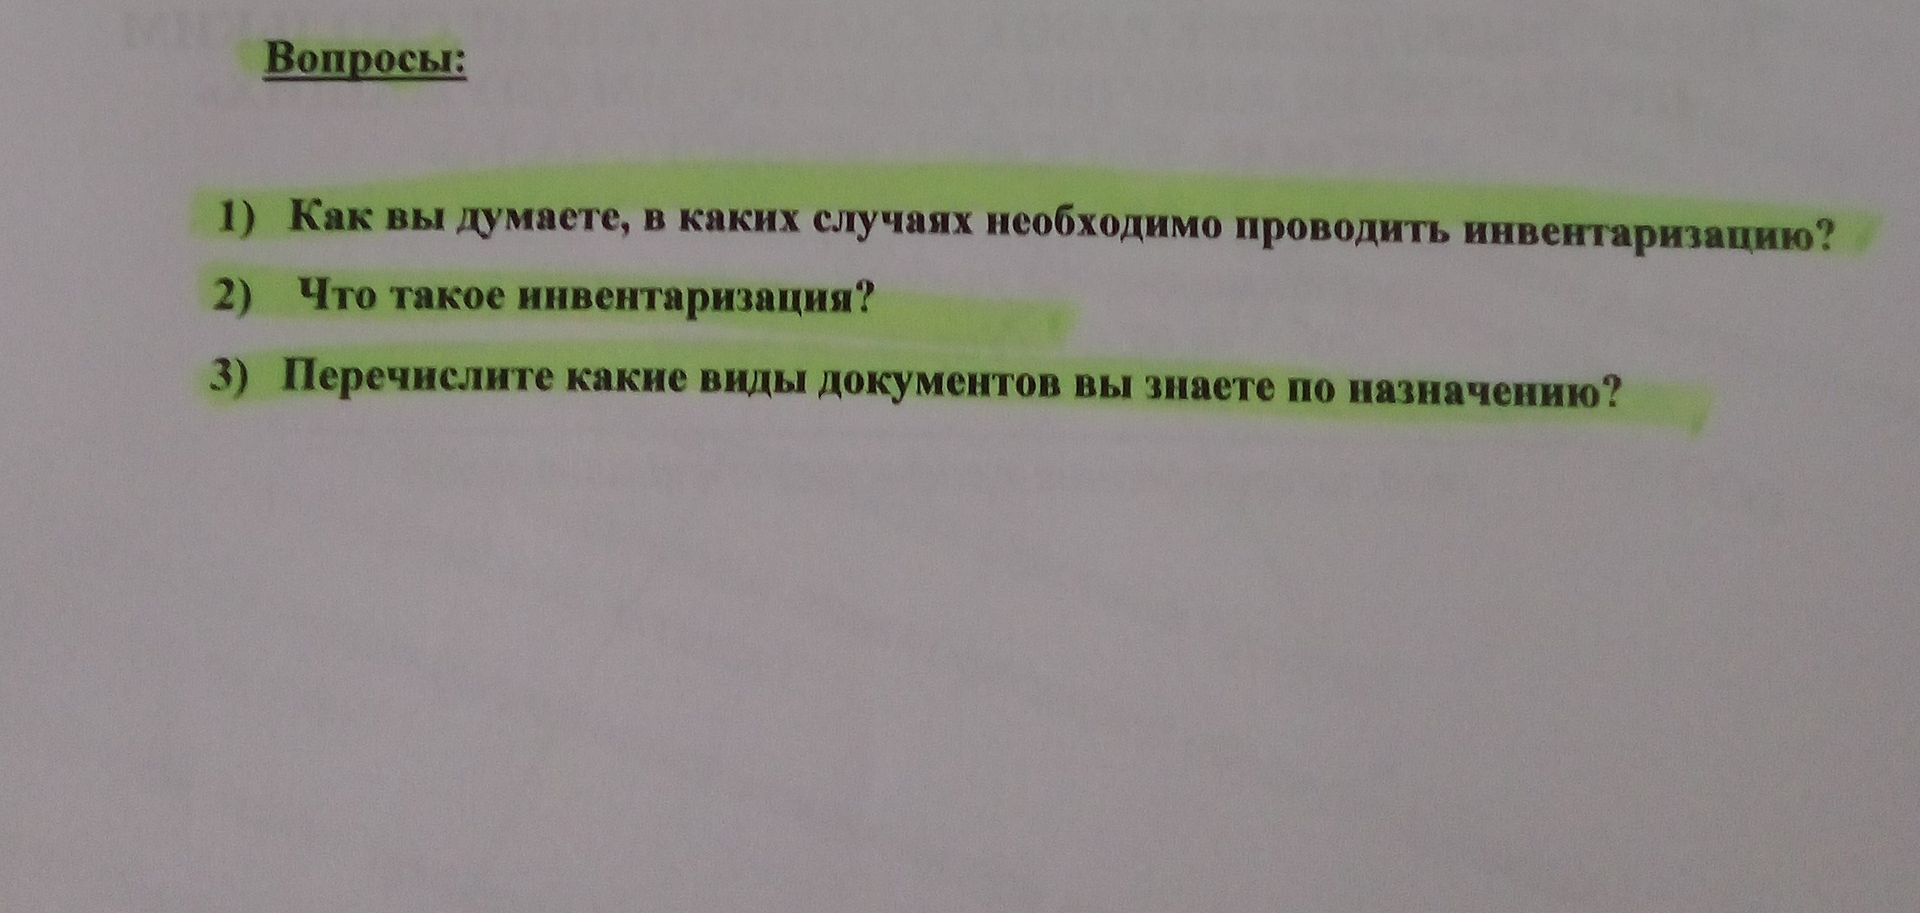
По назначению документы обычно делят на:
- распорядительные — содержат распоряжения или указания руководителя (например, приказ);
- исполнительные (оправдательные) — подтверждают совершение хозяйственной операции (например, акт приёмки);
- бухгалтерского оформления — составляются для оформления учётных записей (например, бухгалтерская справка);
- комбинированные — одновременно выполняют несколько функций (например, расходный кассовый ордер).
