
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
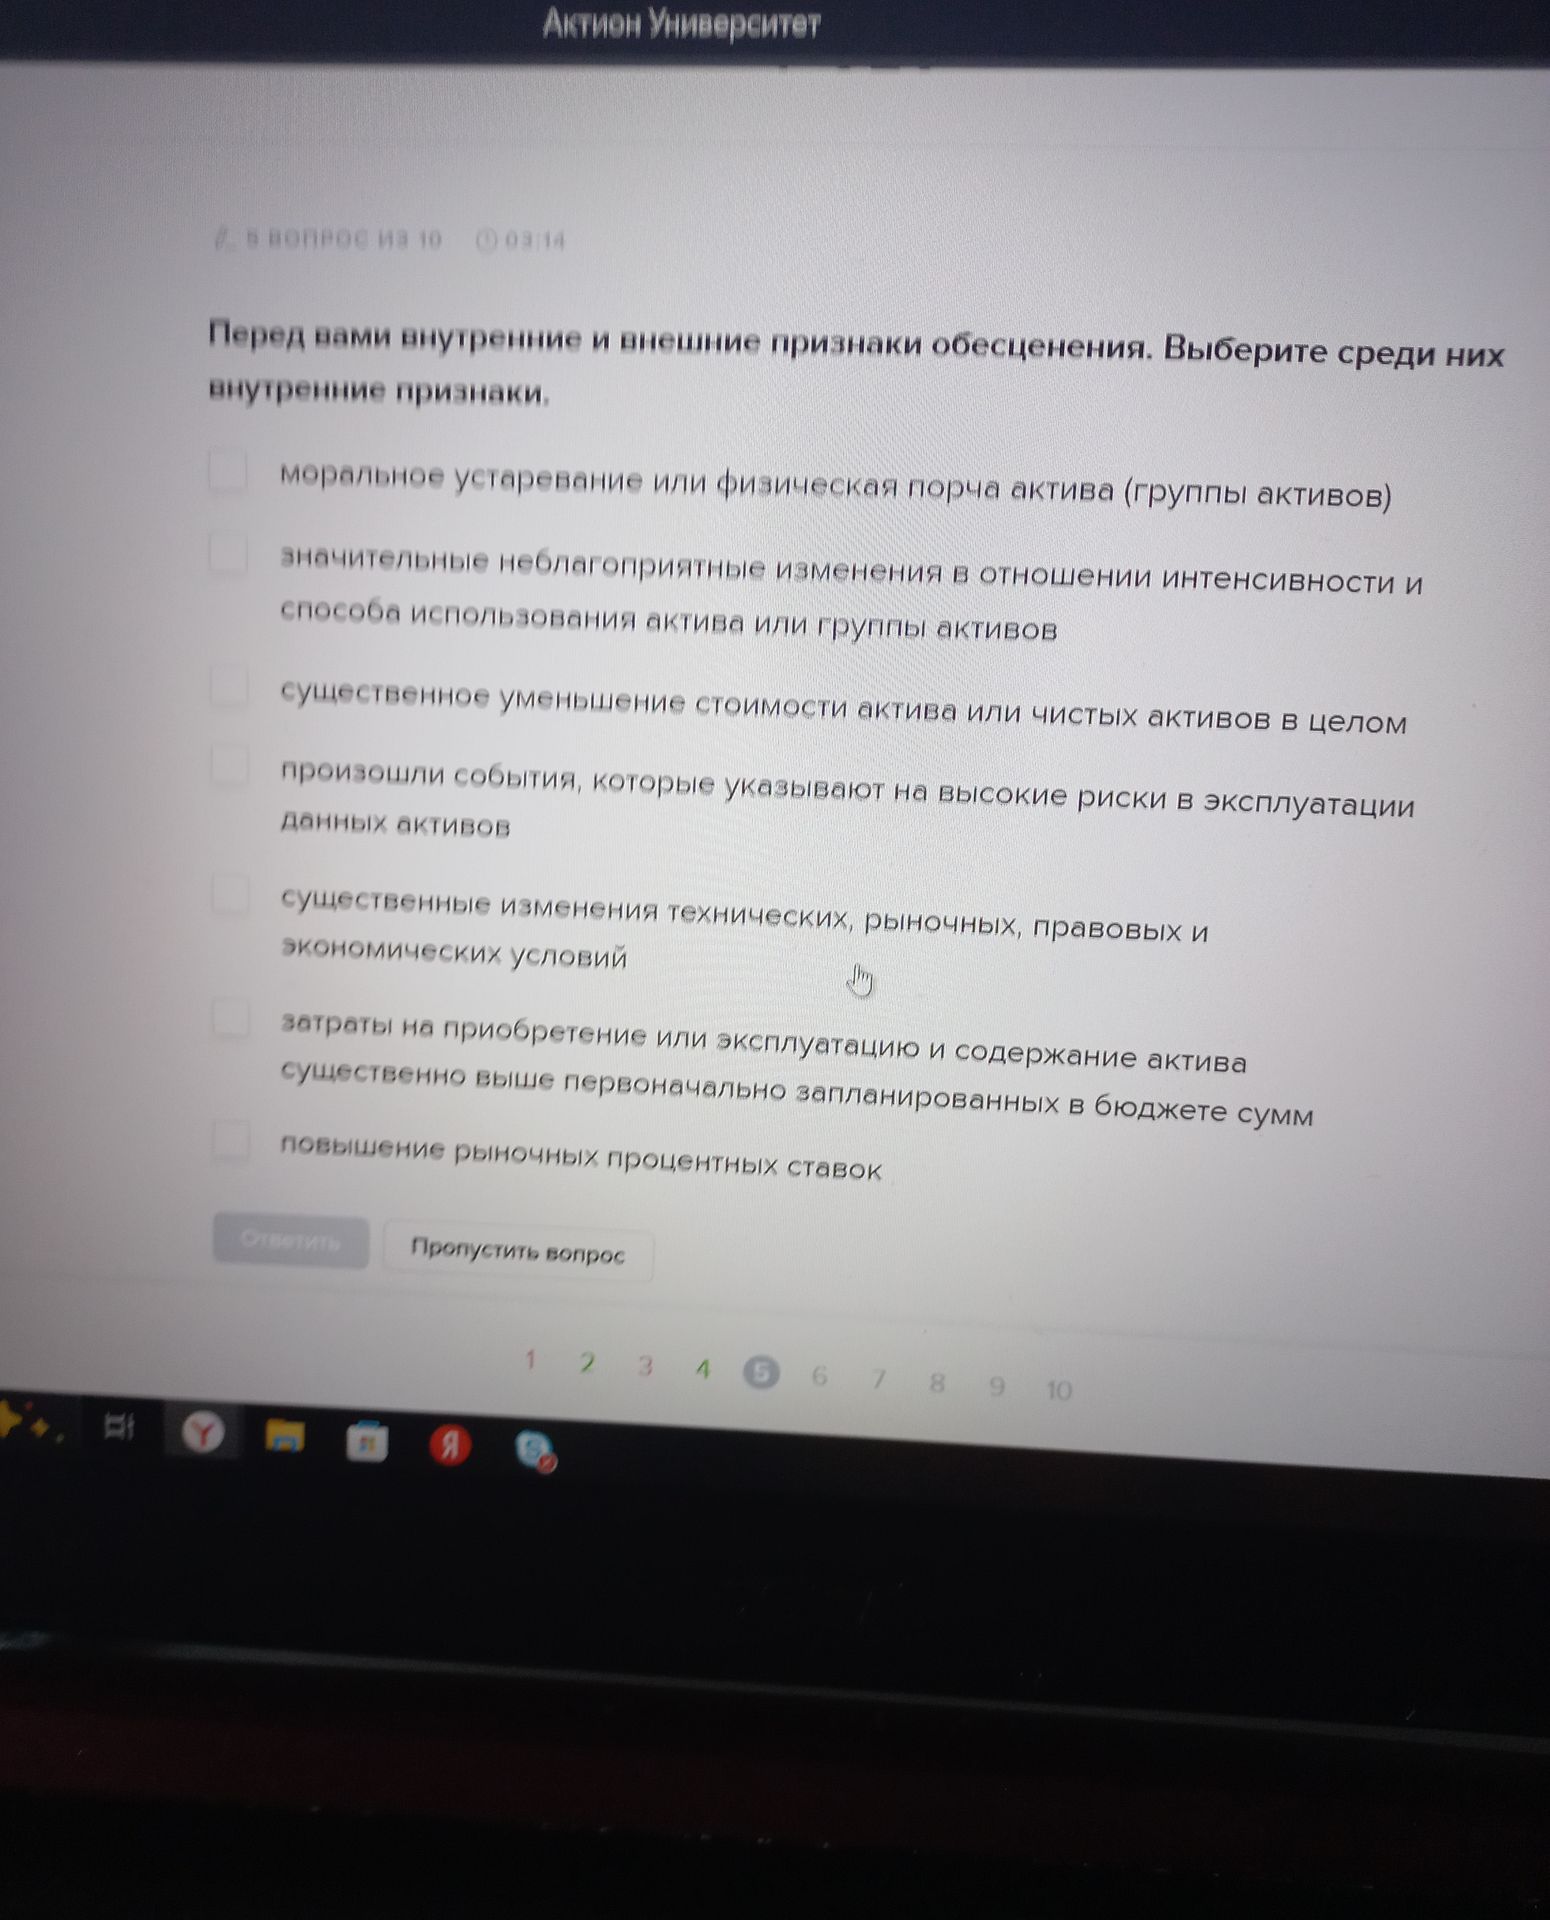
Ответ:
К внутренним признакам обесценения относятся обстоятельства, связанные с состоянием актива, его использованием и фактическими затратами организации.
- Моральное устаревание или физическая порча актива.
- Значительные неблагоприятные изменения интенсивности и способа использования актива.
- События, указывающие на высокие риски в эксплуатации актива.
- Затраты на приобретение, эксплуатацию и содержание актива существенно выше первоначально запланированных.
Остальные признаки являются внешними: изменение рыночной стоимости, технических, рыночных, правовых и экономических условий, а также повышение рыночных процентных ставок.
Ответ: 1, 2, 4, 6.
