
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
Счета затрат в проводках по налогам на имущество, землю и транспорт зависят от того, где используются соответствующие активы. Ниже приведены типовые варианты: дебетуют счёт затрат, соответствующий назначению актива.
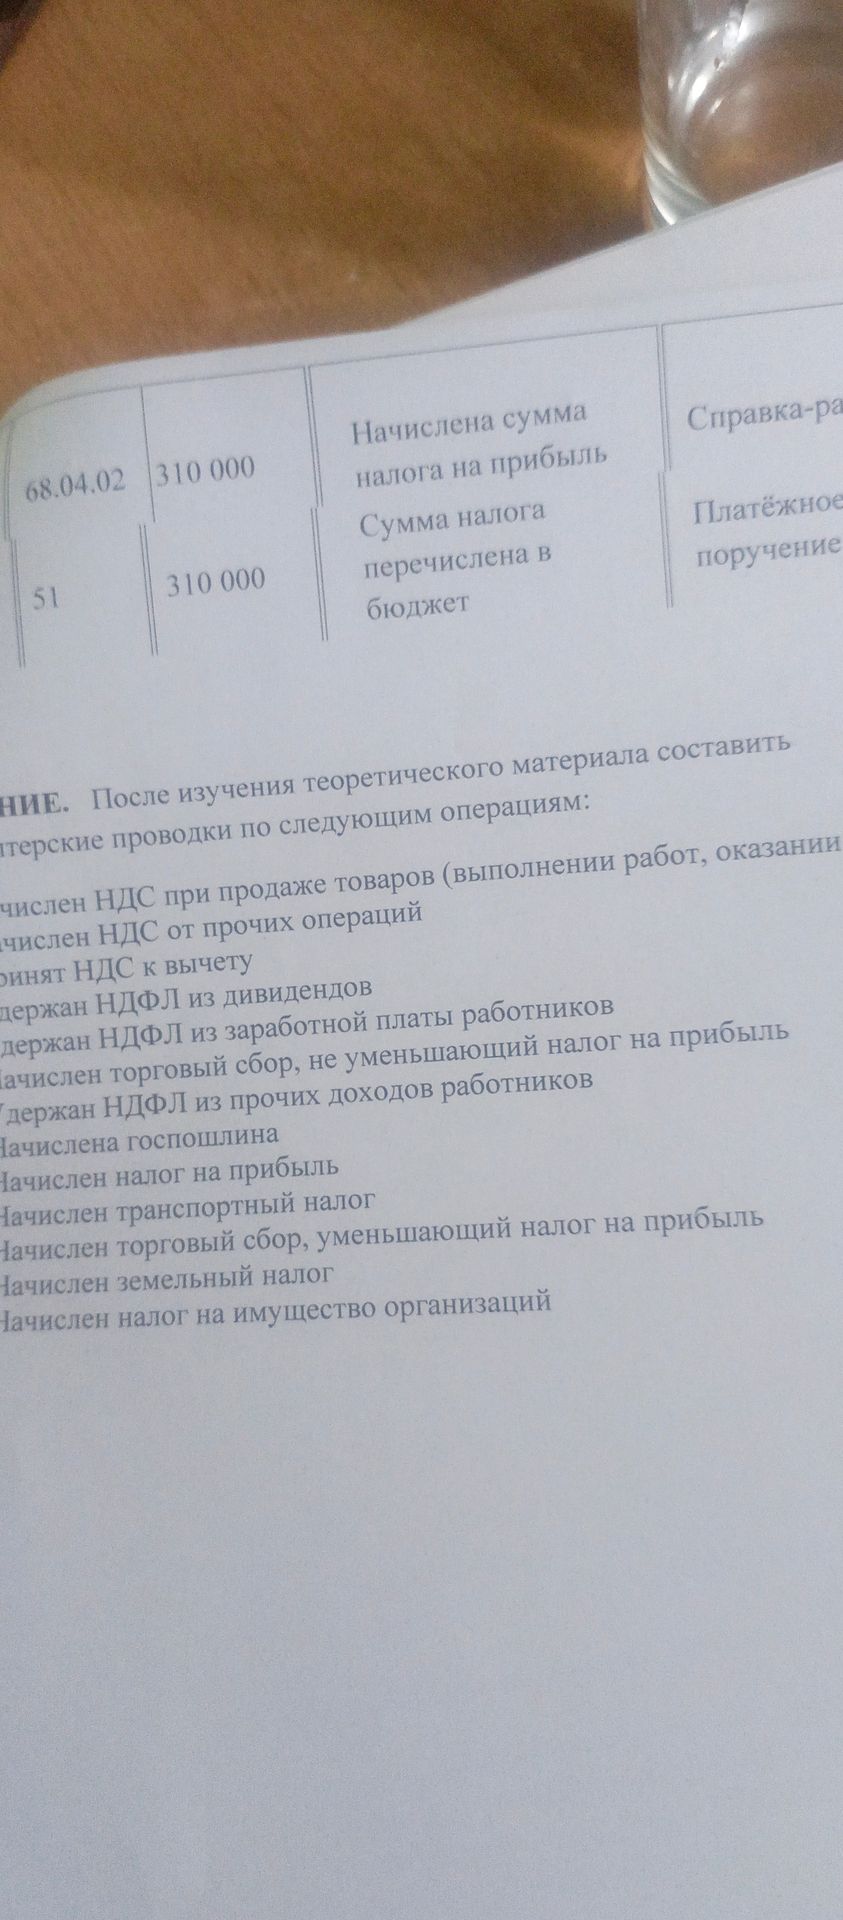
- Начислен НДС при продаже товаров, выполнении работ или оказании услуг: Дт 90-3 — Кт 68, субсчёт «НДС».
- Начислен НДС по прочим операциям: Дт 91-2 — Кт 68, субсчёт «НДС».
- НДС принят к вычету: Дт 68, субсчёт «НДС» — Кт 19.
- Удержан НДФЛ из дивидендов: Дт 75-2 — Кт 68, субсчёт «НДФЛ». Если дивиденды начислены работнику — учёт расчётов может вестись на счёте 70.
- Удержан НДФЛ из заработной платы работников: Дт 70 — Кт 68, субсчёт «НДФЛ».
- Начислен торговый сбор, не уменьшающий налог на прибыль: Дт 91-2 — Кт 68, субсчёт «Торговый сбор».
- Удержан НДФЛ из прочих доходов работников: Дт 73 (или соответствующего счёта расчётов по виду дохода) — Кт 68, субсчёт «НДФЛ».
- Начислена госпошлина: Дт 91-2 — Кт 68, субсчёт «Госпошлина». Если пошлина связана с конкретной операцией или приобретением актива, дебетовый счёт выбирают по её назначению.
- Начислен налог на прибыль: Дт 99 — Кт 68, субсчёт «Налог на прибыль».
- Начислен транспортный налог: Дт 20, 23, 25, 26, 44 или 91-2 — Кт 68, субсчёт «Транспортный налог», в зависимости от использования транспортного средства.
- Начислен торговый сбор, уменьшающий налог на прибыль: Дт 68, субсчёт «Налог на прибыль» — Кт 68, субсчёт «Торговый сбор» (отражено уменьшение налога на прибыль на сумму сбора в предусмотренных законом случаях).
- Начислен земельный налог: Дт 20, 23, 25, 26, 44 или 91-2 — Кт 68, субсчёт «Земельный налог», в зависимости от назначения участка.
- Начислен налог на имущество организаций: Дт 20, 23, 25, 26, 44 или 91-2 — Кт 68, субсчёт «Налог на имущество», в зависимости от использования имущества.
