
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
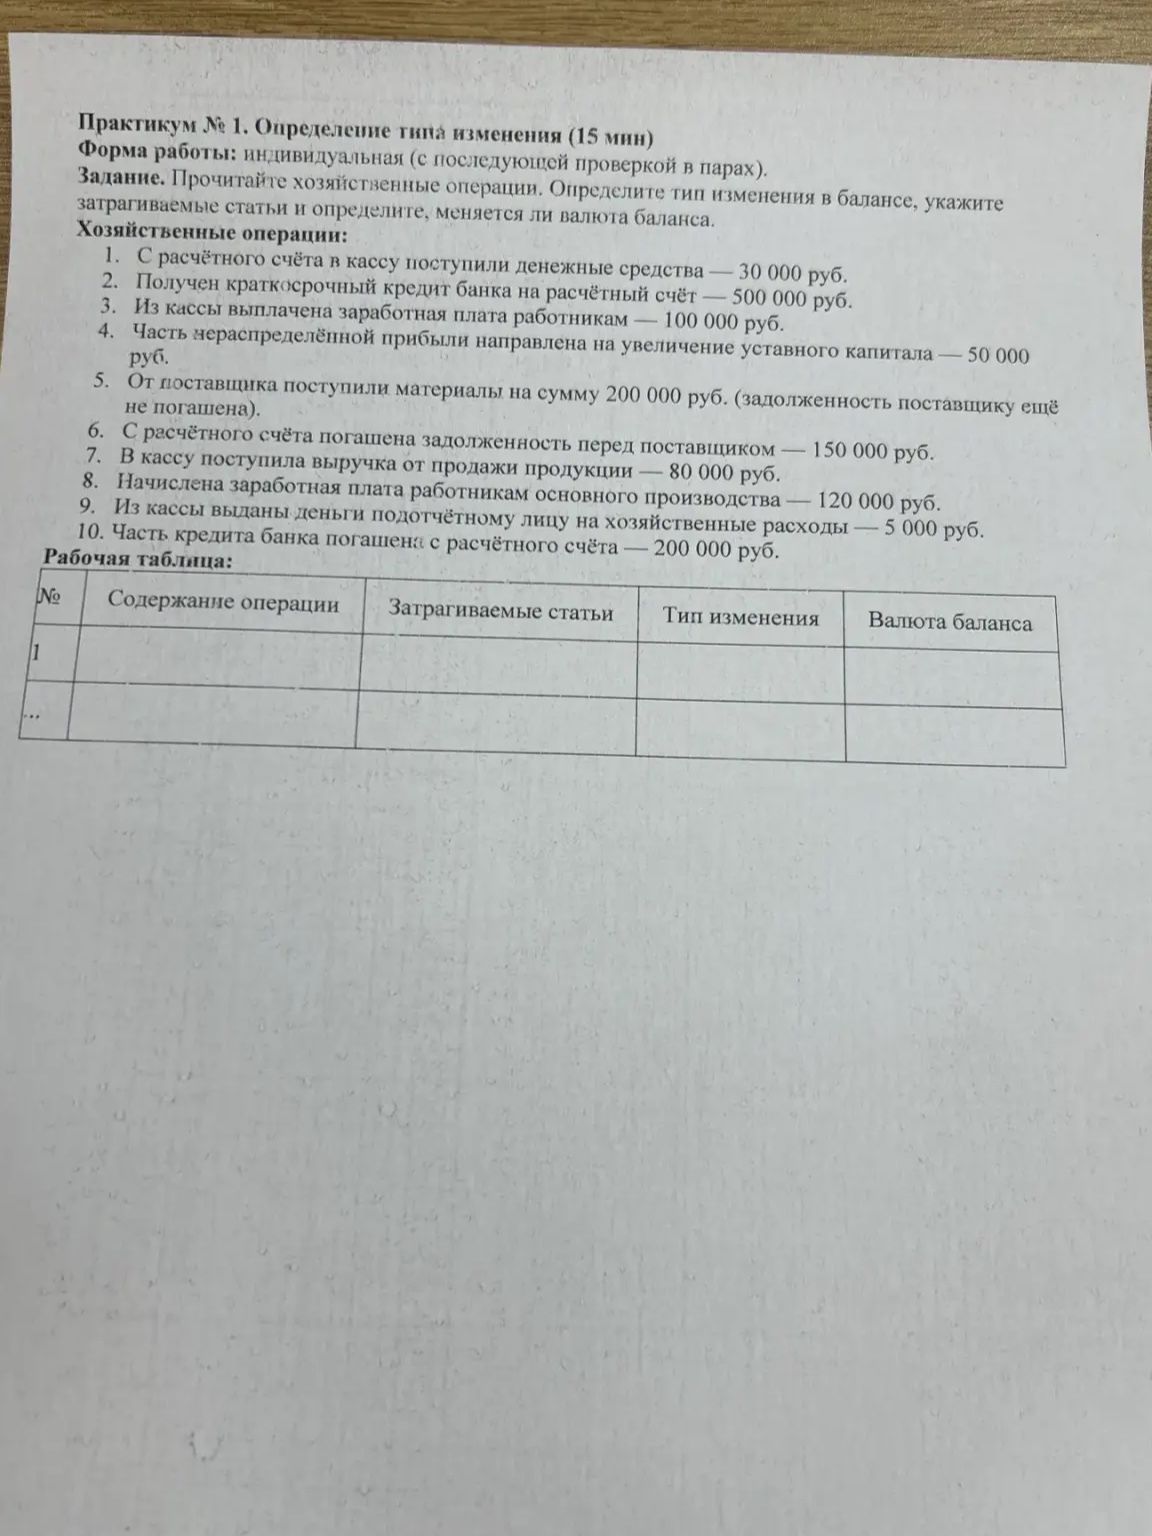
Ответ:
Тип I — изменения только внутри актива; тип II — изменения только внутри пассива; тип III — одновременное увеличение актива и пассива; тип IV — одновременное уменьшение актива и пассива. Типы I и II не меняют валюту баланса, типы III и IV меняют её.
| № | Содержание операции | Затрагиваемые статьи | Тип изменения | Валюта баланса |
|---|---|---|---|---|
| 1 | Перевод денег с расчётного счёта в кассу, 30 000 руб. | Касса ↑; расчётный счёт ↓ | I | Не меняется |
| 2 | Получен краткосрочный кредит, 500 000 руб. | Расчётный счёт ↑; краткосрочные кредиты и займы ↑ | III | Увеличивается на 500 000 руб. |
| 3 | Выплачена зарплата из кассы, 100 000 руб. | Касса ↓; нераспределённая прибыль (собственный капитал) ↓ | IV | Уменьшается на 100 000 руб. |
| 4 | Прибыль направлена на увеличение уставного капитала, 50 000 руб. | Нераспределённая прибыль ↓; уставный капитал ↑ | II | Не меняется |
| 5 | Поступили материалы, задолженность не погашена, 200 000 руб. | Материалы ↑; задолженность поставщику ↑ | III | Увеличивается на 200 000 руб. |
| 6 | Погашена задолженность поставщику с расчётного счёта, 150 000 руб. | Расчётный счёт ↓; задолженность поставщику ↓ | IV | Уменьшается на 150 000 руб. |
| 7 | Получена в кассу выручка от продажи продукции, 80 000 руб. | Касса ↑; финансовый результат (собственный капитал) ↑ | III | Увеличивается на 80 000 руб. |
| 8 | Начислена зарплата работникам основного производства, 120 000 руб. | Задолженность по оплате труда ↑; финансовый результат (собственный капитал) ↓ | II | Не меняется |
| 9 | Выданы деньги подотчётному лицу, 5 000 руб. | Касса ↓; расчёты с подотчётными лицами ↑ | I | Не меняется |
| 10 | Погашена часть кредита с расчётного счёта, 200 000 руб. | Расчётный счёт ↓; краткосрочные кредиты и займы ↓ | IV | Уменьшается на 200 000 руб. |
Для операций 3, 7 и 8 изменение собственного капитала показано через финансовый результат: расходы уменьшают его, а выручка увеличивает. В операции 7 не учитываются себестоимость проданной продукции и связанные с ней проводки, поскольку их сумма не указана.
