
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
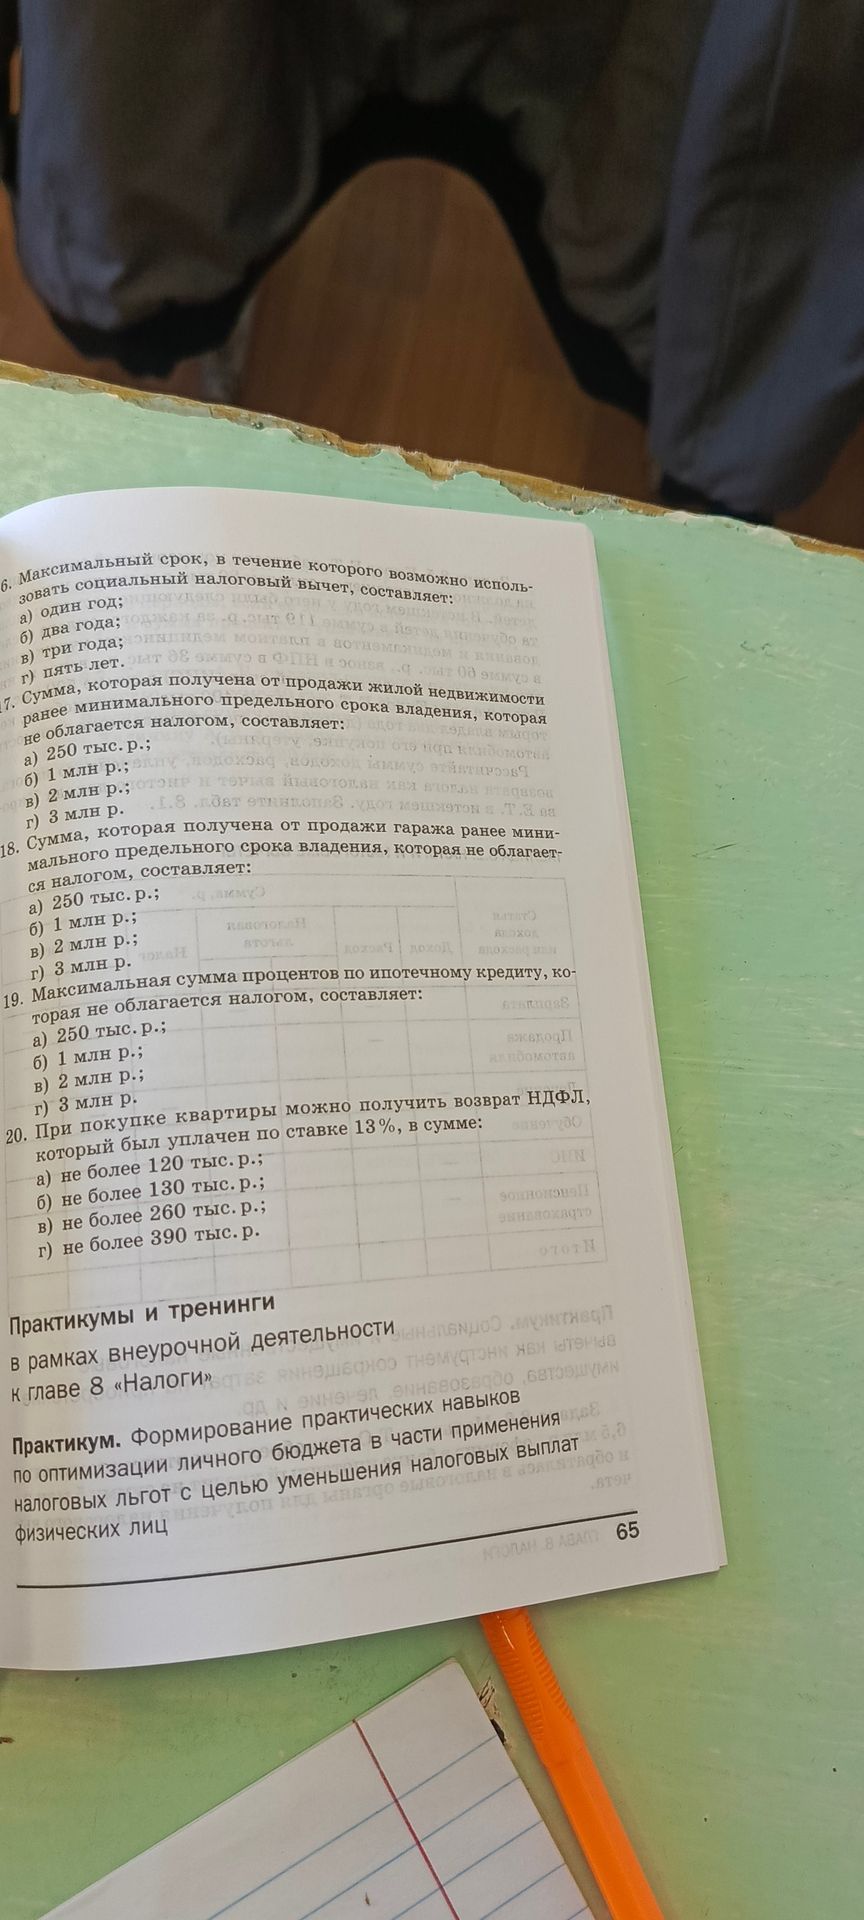
Ответ:
Условный пример. Возьмём работника с годовым доходом 1 200 000 рублей, облагаемым НДФЛ по ставке 13 %. Предположим, что за год он оплатил собственное обучение на 80 000 рублей и имеет подтверждающие документы. Пример иллюстрирует принцип расчёта; право на вычет и его пределы нужно проверять по правилам соответствующего налогового года.
- Рассчитаем НДФЛ без учёта вычета: \(1\,200\,000 \times 0.13 = 156\,000\) рублей.
- При условии, что вся сумма расходов на обучение принимается к вычету, налоговая база уменьшается на 80 000 рублей.
- Оценим возможный возврат: \(80\,000 \times 0.13 = 10\,400\) рублей. Возврат не может превышать НДФЛ, уплаченный за соответствующий период.
- Для применения вычета следует сохранить документы об оплате и подтверждение права на него, затем оформить возврат установленным способом. Перед подачей необходимо проверить актуальные лимиты и условия.
Чтобы планировать личный бюджет, полезно заранее учитывать расходы, дающие право на налоговые вычеты, хранить подтверждающие документы и не включать ожидаемый возврат в бюджет до его фактического получения.
Условный пример. Возьмём работника с годовым доходом 1 200 000 рублей, облагаемым НДФЛ по ставке 13 %. Предположим, что за год он оплатил собственное обучение на 80 000 рублей и имеет подтверждающие документы. Пример иллюстрирует принцип расчёта; право на вычет и его пределы нужно проверять по правилам соответствующего налогового года.
- Рассчитаем НДФЛ без учёта вычета: \(1\,200\,000 \times 0.13 = 156\,000\) рублей.
- При условии, что вся сумма расходов на обучение принимается к вычету, налоговая база уменьшается на 80 000 рублей.
- Оценим возможный возврат: \(80\,000 \times 0.13 = 10\,400\) рублей. Возврат не может превышать НДФЛ, уплаченный за соответствующий период.
- Для применения вычета следует сохранить документы об оплате и подтверждение права на него, затем оформить возврат установленным способом. Перед подачей необходимо проверить актуальные лимиты и условия.
Чтобы планировать личный бюджет, полезно заранее учитывать расходы, дающие право на налоговые вычеты, хранить подтверждающие документы и не включать ожидаемый возврат в бюджет до его фактического получения.
